- Inicio
- > BOIB, Boletín Oficial
- > BOIB Núm. 053 - 25 / Abril / 2026
- > Pág. 22002 a 22025
Sección III. Otras disposiciones y actos administrativos
CONSEJO DE GOBIERNO
Núm. 308020
Acuerdo del Consejo de Gobierno de 24 de abril de 2026 por el cual se ratifica el Plan Anual de Impulso del Turismo Sostenible para el periodo 2026-2027 aprobado por la Comisión de Impulso del Turismo Sostenible, así como se modifican o prorrogan proyectos correspondientes a Planes anuales anteriores
-
Contenido, oficial y auténtico, de la disposición:
 Versión PDF
Texto
La Ley 2/2016, de 30 de marzo, del impuesto sobre estancias turísticas en las Islas Baleares y de medidas de impulso del turismo sostenible, determina en el artículo 20.3 que la Comisión tiene que elaborar un plan anual de impulso del turismo sostenible que fije los objetivos anuales prioritarios, con criterios de equilibrio territorial.
El Decreto 35/2016, de 23 de junio, por el cual se desarrolla la Ley del impuesto sobre estancias turísticas y de medidas de impulso del turismo sostenible determina en el artículo 51.1 que, de acuerdo con lo que dispone el artículo 20 de la Ley 2/2016, la Comisión tiene que elaborar un plan anual del impulso del turismo sostenible que fije los objetivos anuales prioritarios.
El artículo 44 del Decreto mencionado determina en el punto 2 las competencias del Pleno de la Comisión de Impulso del Turismo Sostenible, y en concreto la letra a) dispone la competencia de aprobar, a propuesta del Comité Ejecutivo, el Plan Anual de Impulso del Turismo Sostenible.
En fecha 16 de abril de 2026 el Pleno de la Comisión de Impulso del Turismo Sostenible aprobó el Plan Anual 2026-2027, a propuesta del Comité Ejecutivo de la misma fecha.
A pesar de no haber obligación legal de ratificación del Plan Anual, se considera adecuado elevarlo a Consejo de Gobierno, tal como se ha estado haciendo usualmente, ya que será el Consejo de Gobierno quien decidirá, en última instancia, la relación de proyectos a financiar a cargo del mencionado Plan.
Por otra parte, también en fecha 16 de abril de 2026, el Pleno de la Comisión de Impulso del Turismo Sostenible aprobó una serie de modificaciones y prórrogas de proyectos aprobados por el Consejo de Gobierno en el marco de Planes anuales anteriores, para ser elevadas al Consejo de Gobierno para su aprobación definitiva, en aplicación del artículo 35 letra c) del Decreto 35/2016. Estas modificaciones y prórrogas son anteriores a la modificación del artículo 44 del Decreto 35/2016, que permite que las modificaciones o prórrogas sean aprobadas directamente por parte del Consejo de Gobierno, y que después se de traslado a la Comisión.
Las modificaciones y prórrogas mencionadas son las siguientes:
Modificación:
Proyecto: ITS2018-002 – Talento plus. produciendo salud, generando valor
Entidad beneficiaria: Fundación Instituto de Investigación Sanitaria de las Islas Baleares (IdISBa)
Modificación aprobada por Resolución del 31 de enero de 2025 por la cual se modifica la Resolución del director de la AETIB, de 9 de abril de 2019.
Resumen: se modifica el presupuesto inicial obedeciendo a criterios de mejoras técnicas, sin alterar el presupuesto total ni el objeto del proyecto:
- Se amplían los supuestos que se consideran subvencionables en la partida dedicada a estancias formativas cortas de los contratos Talento Plus clínico y se incluyen todo tipo de actividades formativas de forma genérica, así como los gastos de dietas y viajes asociadas a estas actividades formativas, dado que se considera que esta es la forma más eficiente de cumplir el objetivo perseguido de formar el personal contratado a cargo de este programa.
- Se autoriza crear un nuevo contrato Tech con los remanentes generados a la finalización de los contratos Talento Plus Tech y Junior. Este contrato Tech no altera el objeto del proyecto, dado que implica la contratación de personal de apoyo a la investigación con perfil de graduado y máster, con una remuneración íntegra anual de 38.000 € (coste anual de 50.152,40 € y una previsión de indemnización por finalización del contrato, si procede, de 6.246,57 € y con una duración de contrato de 36 meses. Además, el contrato iría acompañado de una bolsa de de formación y movilidad de 1.197,31 € por cada una de las anualidades (3.591,93 €) resultando en un coste total de 160.295,70 €.
Prórrogas extraordinarias:
Proyecto: ITS2019-083 – Restauración patrimonio histórico y cultural es Castell de Cabrera
Entidad beneficiaria: Consejería de Medio Ambiente y Territorio (actualmente, Consejería de Agricultura, Pesca y medio natural)
Resolución de fecha 25 de noviembre de 2024.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 15 de junio de 2028.
Proyecto: ITS2018-118 – Mejora de la calidad a los espacios litorales de relevancia ambiental, con personas en riesgo de exclusión social
Entidad beneficiaria: Consejería de Medio Ambiente, Agricultura y Pesca (actualmente, Consejería de Agricultura, Pesca y medio natural)
Resolución de fecha 3 de diciembre de 2024.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 31 de marzo de 2026.
Proyecto: ITS2018-002 – Talento plus. produciendo salud, generando valor
Entidad beneficiaria: Fundación Instituto de Investigación Sanitaria de las Islas Baleares (IdISBa)
Resolución de fecha 2 de febrero de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el día 31 de diciembre de 2027.
Proyecto: ITS2019-046 - Promoción de la artesanía y del producto local de Mallorca
Entidad beneficiaria: Consell Insular de Mallorca.
Resolución de fecha 3 de febrero de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la ayuda hasta el 30 de junio de 2026.
Proyecto: ITS2017-006 - Convocatoria de proyectos competitivos de R+D.
Entidad beneficiaria: Consejería de Educación, Universidad e investigación (actualmente, Consejería de Educación y Universidades)
Resolución de fecha 11 de febrero de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 20 de septiembre de 2026.
Proyecto: ITS2018-078 – Sostenibilidad ambiental en el Parque Nacional de Cabrera
Entidad beneficiaria: Consejería de Medio Ambiente, Agricultura y Pesca (actualmente, Consejería de Agricultura, Pesca y medio natural)
Resolución de fecha 26 de febrero de 2025.
Resumen: se amplía el plazo para ejecutar la actividad objeto de la transferencia hasta el 9 de junio de 2025.
Proyecto: ITS2017-034 – Proyecto de rehabilitación y musealización de las Torres del Temple
Entidad beneficiaria: Ayuntamiento de Palma.
Resolución de fecha 21 de marzo de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la ayuda hasta el 25 de julio de 2027.
Proyecto: ITS2019-014 – Relevo generacional para la preservación y modernización del medio agrario
Entidad beneficiaria: Fondo de Garantía Agraria y Pesquera de las Islas Baleares (FOGAIBA)
Resolución de fecha 30 de abril de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 1 de marzo de 2026.
Proyecto: ITS2017-105 - Menorca Territorio vivo: Menorca Smart Island
Entidad beneficiaria: Consell Insular de Menorca.
Resolución de fecha 9 de mayo de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la ayuda hasta el 28 de noviembre de 2025.
Proyecto: ITS2019-047 - Promoción de 30 viviendas a Palma
Entidad beneficiaria: Instituto Balear de la Vivienda (IBAVI)
Resolución de fecha 1 de junio de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el día 18 de mayo de 2027.
Proyecto: ITS2019-062 - Promoción de 12 viviendas a Es Fornells-Mercadal
Entidad beneficiaria: Instituto Balear de la Vivienda (IBAVI)
Resolución de fecha 3 de junio de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 18 de mayo de 2026.
Proyecto: ITS2019-128 - Ciencia compartida - Unidad de Cultura científica
Entidad beneficiaria: Consejería de Educación, Universidad e investigación (actualmente, Consejería de Educación y Universidades)
Resolución de fecha 4 de junio de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 2 de septiembre de 2027.
Proyecto: ITS2019-005 - Integración paisajística de elementos patrimoniales en la red viaria
Entidad beneficiaria: Consell Insular de Mallorca.
Resolución de fecha 8 de junio de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la ayuda hasta el 18 de noviembre de 2026.
Por todo ello, el Consejo de Gobierno, a propuesta del consejero de Turismo, Cultura y Deportes, en la sesión de 24 de abril de 2026, adoptó entre otros el siguiente Acuerdo:
Primero. Ratificar el Plan Anual de Impulso del Turismo Sostenible para 2026-2027, aprobado por la Comisión de Impulso del Turismo Sostenible en fecha 16 de abril de 2026, que se anexa en este Acuerdo.
Segundo. Tomar en consideración las modificaciones y prórrogas elevadas por la Comisión de Impulso del Turismo Sostenible, de conformidad con el artículo 20.4 de la Ley 2/2016, de 30 de marzo, del impuesto sobre estancias turísticas en las Islas Baleares y de medidas de impulso del turismo sostenible.
Tercero. Modificar o prorrogar los siguientes proyectos correspondientes a Planes anuales anteriores, que quedan en los términos siguientes:
Modificación:
Proyecto: ITS2018-002 – Talento plus. produciendo salud, generando valor
Entidad beneficiaria: Fundación Instituto de Investigación Sanitaria de las Islas Baleares (IdISBa)
Modificación aprobada por Resolución del 31 de enero de 2025 por la cual se modifica la Resolución del director de la AETIB, de 9 de abril de 2019.
Resumen: se modifica el presupuesto inicial obedeciendo a criterios de mejoras técnicas, sin alterar el presupuesto total ni el objeto del proyecto:
- Se amplían los supuestos que se consideran subvencionables en la partida dedicada a estancias formativas cortas de los contratos Talento Plus clínico y se incluyen todo tipo de actividades formativas de forma genérica, así como los gastos de dietas y viajes asociadas a estas actividades formativas, dado que se considera que esta es la forma más eficiente de cumplir el objetivo perseguido de formar el personal contratado a cargo de este programa.
- Se autoriza crear un nuevo contrato Tech con los remanentes generados a la finalización de los contratos Talento Plus Tech y Junior. Este contrato Tech no altera el objeto del proyecto, dado que implica la contratación de personal de apoyo a la investigación con perfil de graduado y máster, con una remuneración íntegra anual de 38.000 € (coste anual de 50.152,40 €) y una previsión de indemnización por finalización del contrato, si procede, de 6.246,57 € y con una duración de contrato de 36 meses. Además, el contrato iría acompañado de una bolsa de de formación y movilidad de 1.197,31 € por cada una de las anualidades (3.591,93 €) resultando en un coste total de 160.295,70 €.
Prórrogas extraordinarias:
Proyecto: ITS2019-083 – Restauración patrimonio histórico y cultural es Castell de Cabrera
Entidad beneficiaria: Consejería de Medio Ambiente y Territorio (actualmente, Consejería de Agricultura, Pesca y Medio natural)
Resolución de fecha 25 de noviembre de 2024.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 15 de junio de 2028.
Proyecto: ITS2018-118 – Mejora de la calidad a los espacios litorales de relevancia ambiental, con personas en riesgo de exclusión social
Entidad beneficiaria: Consejería de Medio Ambiente, Agricultura y Pesca (actualmente, Consejería de Agricultura, Pesca y medio natural)
Resolución de fecha 3 de diciembre de 2024.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 31 de marzo de 2026.
Proyecto: ITS2018-002 – Talento plus. produciendo salud, generando valor
Entidad beneficiaria: Fundación Instituto de Investigación Sanitaria de las Islas Baleares (IdISBa)
Resolución de fecha 2 de febrero de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el día 31 de diciembre de 2027.
Proyecto: ITS2019-046 - Promoción de la artesanía y del producto local de Mallorca
Entidad beneficiaria: Consell Insular de Mallorca.
Resolución de fecha 3 de febrero de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la ayuda hasta el 30 de junio de 2026.
Proyecto: ITS2017-006 - Convocatoria de proyectos competitivos de R+D.
Entidad beneficiaria: Consejería de Educación, Universidad e Investigación (actualmente, Consejería de Educación y Universidades)
Resolución de fecha 11 de febrero de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 20 de septiembre de 2026.
Proyecto: ITS2018-078 – Sostenibilidad ambiental en el Parque Nacional de Cabrera
Entidad beneficiaria: Consejería de Medio Ambiente, Agricultura y Pesca (actualmente, Consejería de Agricultura, Pesca y Medio natural)
Resolución de fecha 26 de febrero de 2025.
Resumen: se amplía el plazo para ejecutar la actividad objeto de la transferencia hasta el 9 de junio de 2025.
Proyecto: ITS2017-034 – Proyecto de rehabilitación y musealización de las Torres del Temple
Entidad beneficiaria: Ayuntamiento de Palma.
Resolución de fecha 21 de marzo de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la ayuda hasta el 25 de julio de 2027.
Proyecto: ITS2019-014 – Relevo generacional para la preservación y modernización del medio agrario
Entidad beneficiaria: Fondo de Garantía Agraria y Pesquera de las Islas Baleares (FOGAIBA)
Resolución de fecha 30 de abril de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 1 de marzo de 2026.
Proyecto: ITS2017-105 - Menorca Territorio vivo: Menorca Smart Island
Entidad beneficiaria: Consell Insular de Menorca.
Resolución de fecha 9 de mayo de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la ayuda hasta el 28 de noviembre de 2025.
Proyecto: ITS2019-047 - Promoción de 30 viviendas a Palma
Entidad beneficiaria: Instituto Balear de la Vivienda (IBAVI)
Resolución de fecha 1 de junio de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el día 18 de mayo de 2027.
Proyecto: ITS2019-062 - Promoción de 12 viviendas a Es Fornells-Mercadal
Entidad beneficiaria: Instituto Balear de la Vivienda (IBAVI)
Resolución de fecha 3 de junio de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 18 de mayo de 2026.
Proyecto: ITS2019-128 - Ciencia compartida - Unidad de Cultura Científica
Entidad beneficiaria: Consejería de Educación, Universidad e investigación (actualmente, Consejería de Educación y Universidades)
Resolución de fecha 4 de junio de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la transferencia hasta el 2 de septiembre de 2027.
Proyecto: ITS2019-005 - Integración paisajística de elementos patrimoniales en la red viaria
Entidad beneficiaria: Consell Insular de Mallorca.
Resolución de fecha 8 de junio de 2025.
Resumen: se amplía el plazo máximo para ejecutar la actividad objeto de la ayuda hasta el 18 de noviembre de 2026.
Cuarto. Considerar modificados en estos términos los anteriores acuerdos de Consejo de Gobierno relativos a la aprobación de los proyectos antes mencionados, a financiar con el fondo para favorecer el turismo sostenible.
Quinto. Ordenar la publicación del Plan Anual 2026-2027 y este Acuerdo, en el Boletín Oficial de las Islas Baleares y en el sitio web específico al cual se refiere el artículo 20.4 de la Ley 2/2016.
Palma, en la fecha de la firma electrónica (24 de abril de 2026)
|
La secretaria del Consejo de Gobierno Antònia Maria Estarellas Torrens |
La presidenta Margarita Prohens Rigo |
PLAN ANUAL DE IMPULSO DEL TURISMO SOSTENIBLE
CONVOCATORIA ORDINARIA
PERIODO 2026-2027
PLAN ANUAL DE IMPULSO DEL TURISMO SOSTENIBLE ORDINARIO PARA EL PERIODO 2026-2027
La Ley 2/2016, de 30 de marzo, del impuesto sobre estancias turísticas en las Illes Balears y de medidas de impulso del turismo sostenible (de ahora en adelante LIET), creó y reguló los elementos esenciales del impuesto sobre estancias turísticas en las Illes Balears, como también el fondo para favorecer el turismo sostenible y la Comisión de Impulso del Turismo Sostenible.
El impuesto que se establece por medio de la LIET está destinado, por un lado, a compensar a la sociedad balear por el coste medioambiental y social que comporta el ejercicio de determinadas actividades que distorsionan o deterioran el medio ambiente en el territorio de las Illes Balears y, de la otra, a mejorar la competitividad del sector turístico por medio de un turismo sostenible, responsable y de calidad en el archipiélago que, además, combata la precariedad laboral.
La LIET creó igualmente el fondo para favorecer el turismo sostenible, que se tiene que nutrir con los ingresos derivados de este impuesto, destinado íntegramente a financiar los gastos y las inversiones que decida el Consejo de Gobierno a propuesta de la Comisión de Impulso del Turismo Sostenible, órgano en que participan las administraciones públicas y los agentes económicos y sociales.
La LIET se desarrolló reglamentariamente mediante el Decreto 35/2016, de 23 de junio, por el que se desarrolla la Ley del impuesto sobre estancias turísticas y de medidas de impulso del turismo sostenible. El Decreto 35/2016 contiene, entre otros, la regulación del Plan Anual de Impulso del Turismo Sostenible (artículo 51) y la previsión de que en la delimitación de los objetivos anuales se procure un adecuado equilibrio territorial entre islas, por lo que se fijan los objetivos anuales prioritarios con criterios de equilibrio territorial. El Pleno de la Comisión de Impulso del Turismo Sostenible (artículo 44.2.a) del D35/16) debe aprobar el Plan Anual a propuesta del Comité Ejecutivo.
El Decreto 18/2018, de 22 de junio, por el que se reorganiza, se reestructura y se regula la Agencia de Estrategia Turística de las Illes Balears (de ahora en adelante AETIB), establece como finalidad que la AETIB es la entidad encargada de gestionar el fondo, dar apoyo administrativo a la Comisión de Impulso del Turismo Sostenible y hacer el seguimiento y el control de los proyectos aprobados, entre otras tareas. Este Decreto ha sido modificado por el Decreto 4/2022, de 28 de febrero, de modificación de los Estatutos de la AETIB.
La disposición final decimonovena de la Ley 12/2023, de 29 de diciembre, de presupuestos generales de la Comunidad Autónoma de las Illes Balears para el año 2024, modifica el apartado 3 del artículo 20 de la LIET y establece que la Comisión tiene que elaborar un plan anual de impulso del turismo sostenible que fije los objetivos anuales prioritarios con criterios de equilibrio territorial. Estos criterios se tienen que fijar por decreto y tienen que tomar como referencia las proporciones correspondientes a cada consejo insular previstas en la legislación reguladora del sistema de financiación de los consejos insulares. No obstante, puede haber desviaciones anuales sobre el resultado de la aplicación de los criterios, siempre que no sean superiores al 60 %. En todos los casos, estas desviaciones se tienen que compensar en los ejercicios siguientes.
El artículo 51 del Decreto 35/2016 establece que la Comisión tiene que elaborar un plan anual de impulso del turismo sostenible que fije los objetivos anuales prioritarios. En todos los casos, este plan anual tiene que destinar un máximo de dieciséis millones de euros anuales a la financiación de proyectos referentes a medidas de mejora de la inspección, la seguridad y la concienciación para un turismo responsable en las zonas determinadas y afectadas por el Decreto Ley 1/2020, de 17 de enero, por el turismo responsable y la mejora de la calidad en zonas turísticas.
Durante el año 2025, se han producido cambios normativos en relación con las actuaciones objeto de financiación con el impuesto, el primero de ellos a raíz del artículo 3 del Decreto Ley 4/2025, de 11 de abril, contra la oferta ilegal, de medidas transitorias para la oferta y por la calidad turística de las Illes Balears, que consideró necesario adaptar el destino del fondo a las necesidades actuales de las Illes Balears.
Posteriormente, se produjo otro cambio normativo con la aprobación del Decreto Ley 5/2025, a fin de habilitar que una parte del fondo para favorecer el turismo sostenible anual se destinara a financiar las cuantías anuales mínimas que se tienen que transferir a los ayuntamientos de Palma y de Eivissa, y al Consejo Insular de Menorca, sobre la base de considerar que las actuaciones en materia de turismo sostenible a que se refiere a todos los efectos el apartado 1 del artículo 19 satisfacen la finalidad esencial de este fondo y, además, pueden coincidir en muchos casos con los proyectos y los planes de acción de las administraciones correspondientes en sus ámbitos territoriales relacionados con los costes de capitalidad o la reserva de biosfera.
A raíz de esta última modificación, se hizo una nueva redacción de los puntos 2 y 3 del artículo 19 de la LIET:
[...]
2. De los recursos totales del fondo se tienen que detraer, mediante las transferencias corrientes o de capital a cargo de la sección presupuestaria correspondiente del presupuesto de gastos de la Administración de la Comunidad Autónoma, los importes que sean necesarios a fin de cumplir lo que dispone el segundo párrafo de la letra a) del artículo 142 de la Ley 23/2006, de 20 de diciembre, de capitalidad de Palma; el apartado 3 del artículo 12 de la Ley 16/2019, de 8 de abril, del estatuto especial de capitalidad de la ciudad de Eivissa, y el apartado 4 del artículo 80 de la Ley 3/2023, de 17 de febrero, de Menorca Reserva de Biosfera. De acuerdo con ello, las cuantías y el destino de estos fondos se tienen que determinar en cada caso en el seno de los consejos de capitalidad de Palma y de Eivissa y de la comisión paritaria a que se refieren, respectivamente, las leyes mencionadas en el párrafo anterior, y no es aplicable lo que establecen el apartado 3 de este artículo ni el artículo 20 siguiente de esta Ley; y ello sin perjuicio de que, en todo caso, los proyectos o las actuaciones que se financien en el ámbito de las competencias municipales e insular correspondientes tiendan a favorecer el turismo sostenible a que hace referencia el apartado 1 anterior.
3. El resto de recursos de este fondo tiene que financiar, total o parcialmente, inversiones y otros gastos que, en ejecución de los proyectos que se aprueben de conformidad con lo que dispone el artículo siguiente, se destinen a las actuaciones siguientes:
a) La protección, la preservación, la modernización y la recuperación del medio natural, rural, agrario y marino. Especialmente, proyectos para garantizar el suministro de agua para el consumo humano y la mejora de la eficiencia energética de las infraestructuras de abastecimiento y saneamiento, así como la gestión inteligente de las redes, incluyendo la mejora en la gestión de residuos y actuaciones de regadío con aguas depuradas, de forma que se puedan reducir los impactos globales asociados a todo el ciclo de vida de los productos.
b) El fomento de la desestacionalización, la creación y la activación de productos turísticos practicables en temporada baja y la promoción del turismo sostenible, con especial incidencia en proyectos vinculados a la cultura y el deporte; la mejora de la conectividad entre las islas, y el fomento de la calidad turística desde la vertiente de la oferta y desde la vertiente de la calidad del destino, impulsando planes y sistemas de calidad para especializar el destino.
c) El impulso de proyectos de investigación científica, desarrollo e innovación tecnológica (I+D+i) que contribuyan a la diversificación económica, la lucha contra el cambio climático o que se relacionen con el ámbito turístico, a fin de promover el crecimiento inteligente y la incorporación de nuevas tecnologías.
d) La mejora de la formación y la calidad del empleo en el sector turístico, y el fomento del empleo, como fundamento de cualquier planteamiento de transformación del modelo económico. Esta letra comprende, entre otras actuaciones, la reducción de la siniestralidad laboral y la realización de actuaciones efectivas en la prevención de los accidentes laborales y las dolencias profesionales; la novación de los contratos de fijos discontinuos a fijos ordinarios, y el fomento de la contratación de personas con discapacidad más allá de la cuota que pueda ser obligatoria.
e) La mejora de la inspección, la seguridad y la concienciación por un turismo responsable en las zonas determinadas por el Decreto Ley 1/2020.
f) La mejora de la calidad de la oferta turística, del entorno y de las infraestructuras de las zonas turísticas declaradas de reconversión o declaradas saturadas y de reconversión.
g) La lucha contra la oferta turística ilegal.
h) La recuperación y rehabilitación del patrimonio histórico y cultural.
En el conjunto de estas actuaciones, se tienen que priorizar los proyectos de carácter medioambiental que formen parte de las actuaciones a que se refiere la letra a) anterior.
En todo caso, los proyectos que se aprueben en el marco de cualquiera de las actuaciones a que se refieren las letras anteriores tienen que ser sostenibles desde el punto de vista ambiental, social y económico.
En este Plan continúan siendo objetivo prioritario las actuaciones destinadas a la garantía del suministro urbano de agua a la población: esta necesidad de ayudar a los municipios proviene de la carencia de infraestructuras de garantía para el suministro urbano de agua potable que tienen sobre todo los municipios más pequeños donde a veces no hay infraestructuras de extracción y almacenamiento suficientes para satisfacer los incrementos de demanda que se dan de manera puntual o estacional, debidos al aumento de temperatura y de población.
Entre estas actuaciones, puesto que las actuaciones de ahorro contribuirán a la sostenibilidad y al objetivo específico del ciclo del agua, tienen que ser objeto de financiación aquellas actuaciones que permitan la mejora de la eficiencia de los abastecimientos y la disminución de las pérdidas de agua en las redes de distribución.
Se continúa en este Plan con la reserva de un importe de dieciséis millones para proyectos relacionados con la mejora de la inspección, la seguridad y la concienciación por un turismo responsable en las zonas determinadas por el Decreto Ley 1/2020, concretamente, para los municipios de Calvià, Llucmajor, Palma y Sant Antoni de Portamany. Se considera que es necesario que las diferentes administraciones que luchen por conseguir un turismo responsable en estas zonas puedan disponer de los medios necesarios para lograr eliminar los problemas que las afecten, lo que repercutirá también en una mejora sustancial de la imagen turística de todas las islas.
Este Plan se orienta a avanzar en la transformación de las Illes Balears hacia un modelo económico, social y de gestión sostenible, lo que implica tener en cuenta la fragilidad y la vulnerabilidad de los recursos de los cuales dependen el destino y la oferta turística. Por ello, no tan solo se tiene que recuperar y regenerar, sino que también se tiene que fomentar y potenciar la calidad de la oferta y del destino, más aún si el entorno no presenta la calidad adecuada ni esperada.
Por otro lado, de acuerdo con el Decreto Ley 3/2024, de 24 de mayo, de medidas urgentes de simplificación y racionalización administrativas de las administraciones públicas de las Illes Balears, los trámites administrativos se tienen que limitar a los pertinentes y no tienen que suponer una dilación indebida del procedimiento. Con este objetivo, se ha analizado el procedimiento previo a la concesión para evitar las consecuencias negativas que la superabundancia de cargas y trabas burocráticas tiene sobre la productividad y la competitividad de la economía, y se ha eliminado carga administrativa en la fase de la justificación de los expedientes de transferencia.
Por lo tanto, de acuerdo con el artículo 3 de la Ley 40/2015, de 1 de octubre, de régimen jurídico del sector público, en cumplimiento del principio de racionalización y agilidad de los procedimientos administrativos y de las actividades materiales de gestión ¾cosa que comporta la eliminación de los trámites innecesarios¾, se han incluido las declaraciones responsables en el formulario de solicitud de la ayuda.
Por ello, de conformidad con el artículo 20.3 de la LIET y con el capítulo III del título IV del Decreto 35/16, con criterios de eficacia y eficiencia, se redacta este Plan Ordinario con cargo al periodo 2026-2027.
Capítulo I Objeto y objetivos del Plan
Artículo 1
Objeto
El objeto de este Plan es determinar los objetivos anuales prioritarios con criterios de equilibrio territorial; determinar la cuantía del fondo para favorecer el turismo sostenible; establecer el procedimiento para presentar y seleccionar los proyectos que tengan que ejecutar con cargo al fondo para favorecer el turismo sostenible, y determinar los mecanismos para la ejecución, el control y la justificación de estos.
El fondo para favorecer el turismo sostenible tiene como finalidad financiar, total o parcialmente, los gastos y las inversiones derivadas de los proyectos aprobados por el Consejo de Gobierno, a propuesta de la Comisión de Impulso del Turismo Sostenible, a fin de impulsar un turismo más sostenible, responsable y de calidad en el archipiélago de las Illes Balears.
Artículo 2
Objetivos prioritarios sujetos a financiación en este Plan
Los objetivos prioritarios de este Plan, dentro de los establecidos en el artículo 19 de la LIET, son: garantizar el suministro de agua para el consumo y la mejora de la eficiencia energética de las infraestructuras de abastecimiento y saneamiento, como también la gestión inteligente de las redes, incluyendo la mejora en la gestión de residuos (en adelante proyectos del ciclo del agua), y la formación, la calidad y el fomento del empleo en el sector turístico.
También, de acuerdo con el artículo 53 del Decreto 35/2016, se tienen que valorar más los proyectos que tengan un coste menor de mantenimiento y de gasto recurrente y, en general, los que sean más económicos y productivos desde el punto de vista de los principios generales de eficiencia y eficacia aplicables al gasto público. Asimismo, se tienen que priorizar los proyectos susceptibles de ejecución inmediata en el tiempo y, en general, aquellos que no requieren actuaciones de otras administraciones o particulares ajenos a la persona promotora del proyecto susceptibles de retrasar su ejecución.
De acuerdo con la redacción del artículo 19 de la LIET, modificada por el Decreto Ley 5/2025,
[...] de los recursos totales del fondo se tienen que detraer, mediante las transferencias corrientes o de capital a cargo de la sección presupuestaria correspondiente del presupuesto de gastos de la Administración de la Comunidad Autónoma, los importes que sean necesarios a fin de cumplir lo que dispone el segundo párrafo de la letra a) del artículo 142 de la Ley 23/2006, de 20 de diciembre, de capitalidad de Palma; el apartado 3 del artículo 12 de la Ley 16/2019, de 8 de abril, del Estatuto especial de capitalidad de la ciudad de Eivissa, y el apartado 4 del artículo 80 de la Ley 3/2023, de 17 de febrero, de Menorca Reserva de Biosfera.
El resto de recursos de este fondo tiene que financiar, total o parcialmente, inversiones y otros gastos que, en ejecución de los proyectos que se aprueben de conformidad con lo que dispone el artículo siguiente, se destinen a las actuaciones siguientes:
a) La protección, la preservación, la modernización y la recuperación del medio natural, rural, agrario y marino. Especialmente, proyectos para garantizar el suministro de agua para el consumo humano y la mejora de la eficiencia energética de las infraestructuras de abastecimiento y saneamiento, así como la gestión inteligente de las redes, incluyendo la mejora en la gestión de residuos y actuaciones de regadío con aguas depuradas, de forma que se puedan reducir los impactos globales asociados a todo el ciclo de vida de los productos.
b) El fomento de la desestacionalización, la creación y la activación de productos turísticos practicables en temporada baja y la promoción del turismo sostenible, con especial incidencia en proyectos vinculados a la cultura y el deporte; la mejora de la conectividad entre las islas, y el fomento de la calidad turística desde la vertiente de la oferta y desde la vertiente de la calidad del destino, impulsando planes y sistemas de calidad para especializar el destino.
c) El impulso de proyectos de investigación científica, desarrollo e innovación tecnológica (I+D+i) que contribuyan a la diversificación económica, la lucha contra el cambio climático o que se relacionen con el ámbito turístico, a fin de promover el crecimiento inteligente y la incorporación de nuevas tecnologías.
d) La mejora de la formación y la calidad del empleo en el sector turístico, y el fomento del empleo, como fundamento de cualquier planteamiento de transformación del modelo económico. Esta letra comprende, entre otras actuaciones, la reducción de la siniestralidad laboral y la realización de actuaciones efectivas en la prevención de los accidentes laborales y las dolencias profesionales; la novación de los contratos de fijos discontinuos a fijos ordinarios, y el fomento de la contratación de personas con discapacidad más allá de la cuota que pueda ser obligatoria.
e) La mejora de la inspección, la seguridad y la concienciación por un turismo responsable en las zonas determinadas por el Decreto Ley 1/2020.
f) La mejora de la calidad de la oferta turística, del entorno y de las infraestructuras de las zonas turísticas declaradas de reconversión o declaradas saturadas y de reconversión.
g) La lucha contra la oferta turística ilegal.
h) La recuperación y la rehabilitación del patrimonio histórico y cultural.
En el conjunto de estas actuaciones, se tienen que priorizar los proyectos de carácter medioambiental que formen parte de las actuaciones a que se refiere la letra a) anterior.
En todo caso, los proyectos que se aprueben en el marco de cualquier de las actuaciones a que se refieren las letras anteriores tienen que ser sostenibles desde el punto de vista ambiental, social y económico.
Capítulo II Tipología de los proyectos objeto de financiación y forma de justificarla
Artículo 3
Tipología de los proyectos
Las tipologías de los proyectos susceptibles de obtener financiación en esta convocatoria son las siguientes:
a) Proyectos finalizados desde el 1 de enero de 2025 hasta la fecha de ratificación de este Plan por el Consejo de Gobierno: siempre que cumplan los objetivos prioritarios establecidos, son susceptibles de obtener la ayuda correspondiente.
b) Proyectos que ya se han empezado a ejecutar: se consideran en esta tipología los proyectos que se encuentran en fase de ejecución por haber finalizado la fase administrativa en el momento en que finalice el plazo de presentación de solicitudes.
c) Proyectos pendientes de iniciar o finalizar la tramitación de la fase administrativa: se entiende que un proyecto está en esta situación si cumple dos condiciones:
1º En la fecha de la publicación en el BOIB del acuerdo del Consejo de Gobierno por el que se aprueba la financiación del proyecto todavía no se ha publicado la correspondiente convocatoria de subvenciones en el BOIB; no se ha publicado la licitación del o de los contratos necesarios en la plataforma de contratación o no se ha iniciado el expediente de adquisición en el caso de adquisiciones de bienes incluidos en el artículo 9.2 de la Ley 9/2017, de 8 de noviembre, de contratos del sector público, por la que se trasponen al ordenamiento jurídico español las directivas del Parlamento Europeo y del Consejo 2014/23/UE y 2014/24/UE, de 26 de febrero de 2014 (en adelante LCSP).
2º La entidad beneficiaria podrá llevar a cabo las actuaciones relacionadas en el punto anterior en el plazo de seis meses a contar desde el día siguiente a la notificación de la resolución de concesión de la ayuda o de la transferencia. En el supuesto de que estas actuaciones dependan de otras llevadas a cabo preceptivamente por otros órganos o entes diferentes a la persona beneficiaria, como por ejemplo la obtención de permisos, licencias, actuaciones de control interno y similares, este plazo de seis meses queda suspendido por el tiempo correspondiente entre la solicitud de la actuación y la finalización de esta, y la persona beneficiaria queda obligada a acreditar estas circunstancias.
d) Redacción de proyectos y modificaciones de proyectos: son susceptibles de obtener financiación en esta convocatoria la redacción de proyectos de obras o instalaciones y las modificaciones de proyectos que, por envergadura, interés general y dificultad técnica en la redacción y obtención de permisos, necesiten esta partida específica para la redacción o la modificación del proyecto.
Artículo 4
Acreditación de la tipología del proyecto
En la solicitud de financiación las entidades tienen que aportar, en función de la tipología del proyecto a la que optan, la documentación siguiente que justifique la elección de la tipología:
a) Proyectos finalizados desde el 1 de enero de 2025 hasta la fecha de ratificación de este Plan por el Consejo de Gobierno: un certificado de la dirección de la entidad en el que se establezcan los datos de ejecución y la fecha de finalización del proyecto.
b) proyectos que ya se han empezado a ejecutar: un certificado de la entidad en el que se indique la fecha en que se inició la actuación objeto de financiación, las actuaciones realizadas y el porcentaje ejecutado y abonado de estas con relación a la totalidad de los proyectos objeto de ayuda.
c) Proyectos pendientes de iniciar o finalizar la tramitación de la fase administrativa: una declaración responsable que forma parte de la solicitud, en la que se haga constar el compromiso de llevar a cabo todas las actuaciones, los trámites y los expedientes necesarios para la ejecución del proyecto en los términos de la letra c) del artículo 3 y la existencia de crédito para hacer frente, como mínimo, a la primera anualidad del proyecto o la necesidad de recibir un anticipo. Estos proyectos pueden recibir el importe solicitado y aprobado por la Comisión del ITS y el Consejo de Gobierno, siempre que el cronograma de ejecución sea claro y adecuado.
d) Redacción de proyectos o modificaciones de estos: una declaración responsable o un certificado del órgano de contratación.
Capítulo III Líneas de actuación
Artículo 5
Líneas de actuación
En función de la naturaleza de los miembros de la Comisión que presenten los proyectos para que sean valorados y seleccionados, si procede, por la Comisión y finalmente aprobados por el Consejo de Gobierno, se establecen tres líneas de actuación:
a) Línea 1: proyectos de ejecución directa por la Administración de la Comunidad Autónoma y los entes instrumentales de esta.
b) Línea 2: proyectos de ejecución directa o indirecta por los consejos insulares, el Ayuntamiento de Palma, el Ayuntamiento de Eivissa, los ayuntamientos afectados por las zonas afectadas por el Decreto Ley 1/2020, y proyectos de ámbito de interés municipal o supramunicipal presentados por corporaciones locales mediante la FELIB o de los consejos insulares correspondientes por razón del territorio.
c) Línea 3: proyectos de ejecución indirecta por la Administración de la Comunidad Autónoma para las entidades locales.
Capítulo IV Presentación de proyectos, aspectos procedimentales y cuantía mínima
Artículo 6
Presentación de proyectos y personas beneficiarias
Pueden presentar proyectos las administraciones públicas que forman parte de la Comisión. En el caso del Gobierno de las Illes Balears, las consejerías tienen que presentar los proyectos de las entidades que dependen de ellas e indicar la entidad pública que asume la ejecución del proyecto total o de los subproyectos, si procede.
En el caso de los consejos insulares y de los ayuntamientos de Palma y Eivissa, y, en el ámbito del Decreto Ley 1/2020, los ayuntamientos de Llucmajor, Calvià y Sant Antoni de Portamany, los proyectos objeto de financiación pueden ser tanto de asunción directa como de ejecución indirecta mediante entidades públicas, y tienen que indicar, en este último caso, cuál es la entidad que ejecuta el proyecto.
Las entidades que forman parte de la Comisión que no constituyen Administración pública no pueden ser receptoras directas de subvención del Gobierno de las Illes Balears, dado que esta se tiene que conceder, si procede, a la administración que, de acuerdo con el artículo 20 de la LIET, se hace cargo del proyecto y lo ejecuta.
En el caso de los ayuntamientos de la isla de Mallorca, los proyectos se tienen que presentar mediante la FELIB y tiene que ser beneficiario de la subvención el ayuntamiento o la entidad que ejecute el proyecto.
Las solicitudes de financiación de los proyectos referentes a la ejecución de medidas de mejora de la inspección, la seguridad y la concienciación por un turismo responsable en las zonas determinadas y afectadas por el Decreto Ley 2/2024, de 10 de mayo, por el turismo responsable y la mejora de la calidad en zonas turísticas —que modifica el Decreto Ley 1/2020—, pueden ser presentadas directamente por el Ayuntamiento de Palma, el Ayuntamiento de Calvià, el Ayuntamiento de Llucmajor y el Ayuntamiento de Sant Antoni de Portamany.
En el concepto de medidas de mejora de la inspección, la seguridad y la concienciación por un turismo responsable y con carácter meramente enunciativo, quedan incluidas todas aquellas actuaciones para la implantación y la mejora de sistemas de seguridad en las zonas afectadas; para el incremento del número de efectivos de los cuerpos y fuerzas de seguridad, bien mediante nuevas contrataciones, bien con el abono de horas extraordinarias dentro de los márgenes permitidos por la legalidad; para el aumento de plantilla de agentes de protección civil y otros cuerpos municipales que puedan velar por la mejora de la conciencia del turismo responsable; para la realización de campañas de publicidad para la concienciación de un turismo responsable y, en definitiva, cualquier otra medida que, en el marco de la mejora de la inspección, la seguridad y la concienciación por un turismo responsable, se pueda llevar a cabo en las zonas de referencia.
Se tiene que considerar siempre beneficiaria la entidad que tiene que ejecutar el proyecto.
Artículo 7
Aspectos procedimentales y cuantía mínima
Las solicitudes relativas a los proyectos a financiar se tienen que presentar de conformidad con las determinaciones contenidas en el artículo 52 del Decreto 35/2016 y las peculiaridades que se establecen en este Plan:
a) La presentación de las solicitudes se tiene que hacer según el formulario y se tiene que tramitar electrónicamente mediante el sistema que se encuentra disponible en el sitio web www.illessostenibles.travel. La información, los modelos de documentos y el resto de documentación necesaria se encuentran disponibles en el sitio web www.illessostenibles.travel.
b) Se tiene que rellenar un formulario de solicitud por proyecto, que incluye una declaración responsable relativa a los requisitos siguientes:
1º Existencia o no de otras subvenciones o ayudas públicas o privadas, estatales o internacionales, por el mismo concepto.
2º Conformidad, si procede, de que el proyecto cumple la normativa de aplicación.
3º En el supuesto de actuaciones correspondientes a las líneas 2 y 3 del artículo 5 de este Plan, que la entidad no está sometida a ninguna de las prohibiciones establecidas en el artículo 10 del Decreto Legislativo 2/2005, de 28 de diciembre, por el que se aprueba el Texto refundido de la Ley de subvenciones, para obtener la condición de beneficiaria de una subvención.
4º En el plazo máximo del artículo 3.c) de este Plan, a contar desde el día siguiente a la notificación de la resolución de concesión de la ayuda o de la transferencia, se tiene el compromiso de llevar a cabo las actuaciones allí previstas.
La presentación de la declaración responsable faculta a la Administración para verificar en cualquier momento la veracidad de los datos declarados.
c) Se pueden presentar proyectos por fases de ejecución, siempre que cada fase llegue a la cuantía mínima de presupuesto establecida en este Plan (1.000.000 de euros, IVA incluido, o 500.000 euros, IVA incluido, respecto de Formentera). Además, hay que tener en cuenta que, para que sea factible la financiación de alguna o algunas de las fases de un proyecto de más alcance, estas fases tienen que tener identidad por sí mismas, de forma que su ejecución tenga sentido y permita su puesta en funcionamiento, independientemente de la posible futura ejecución de nuevas fases. En caso contrario, la solicitud de financiación con cargo al fondo se tendría que presentar para la globalidad del proyecto.
d) El plazo de presentación de solicitudes relativas a los proyectos a financiar es de un mes desde el día siguiente a la publicación del Plan en el Boletín Oficial de las Illes Balears (BOIB).
A todos los efectos, no se valoran los proyectos que no superen la cuantía mínima de 1.000.000 de euros (IVA incluido), salvo los de la isla de Formentera donde, dadas sus características, la cuantía mínima se establece en 500.000 euros (IVA incluido). En el supuesto de que los proyectos que tienen que presentar los ayuntamientos no superen la cuantía mencionada, estos pueden ser presentados conjuntamente con otros por la FELIB o por los consejos insulares correspondientes por razón del territorio, con la única finalidad de superar este umbral, siempre que cada uno de los proyectos por persona beneficiaria supere los 100.000 euros (IVA incluido). Así mismo, la FELIB o los consejos insulares tienen que redactar un informe general explicativo de este hecho donde se tienen que detallar los proyectos que se presentan conjuntamente, que tienen que ser considerados como un único proyecto a efectos de la presentación.
Estas cuantías mínimas no son de aplicación en la tipología de proyectos del artículo 3.d), redacción de proyectos, ni en los proyectos presentados al amparo del Decreto Ley 1/2020.
Capítulo V Documentación que se tiene que presentar para solicitar financiación
Artículo 8
Documentación
Las solicitudes se tienen que formalizar mediante la Sede Electrónica, junto con la documentación siguiente, según la tipología del artículo 3 de este Plan.
8.1. Documentación general. Para todos los proyectos, con independencia de la tipología establecida en el artículo 3, se tiene que presentar la documentación general siguiente:
a) Una solicitud, de acuerdo con el modelo normalizado disponible en la Sede Electrónica, que incluye la declaración responsable establecida en el artículo 7.b) debidamente formalizada. En esta solicitud se tiene que especificar el técnico o técnica que actuará como persona interlocutora de la entidad para la gestión del proyecto y que tiene que ser la receptora de las notificaciones relacionadas con el proyecto.
b) Una memoria general explicativa del proyecto o fase a subvencionar, en que se indique la adecuación al objetivo del Plan Ordinario de Impulso del Turismo Sostenible, firmada por la persona que tiene la representación legal de la entidad que ha de ejecutar el proyecto, y que tiene que incluir:
1º La justificación de la necesidad de la actuación y los beneficios de llevarla a cabo. La actuación se tiene que adecuar, como máximo, a tres de los objetivos prioritarios o actuaciones previstas en el artículo 19.3 de la LIET, los cuales tienen que quedar claramente motivados y justificados en la memoria.
2º La descripción detallada de las actuaciones que se proponen, como también de las principales necesidades, objetivos y actuaciones que tiene que lograr el proyecto. En el supuesto de que la misma entidad presente diferentes proyectos, se tiene que establecer un orden de prelación de estos.
3º Si procede, los planos de ubicación de las actuaciones y el entorno, y también fotografías del estado del espacio, las instalaciones o los elementos de la actuación antes de realizar la inversión.
La extensión de la memoria general tiene que ser de un máximo de cinco páginas o de diez si el proyecto supera los cinco millones de euros (incluida la documentación gráfica), en formato DIN A4.
c) Un informe técnico de viabilidad económica (firmado por un técnico o técnica de gestión económica de la entidad que ejecuta el proyecto) en el cual se haga constar:
1º El coste total previsto del gasto o la inversión, con indicación, de forma clara y a priori, del presupuesto completo y detallado del proyecto donde figuren todos los gastos y los ingresos del proyecto que se presenta a la convocatoria, con la indicación del IVA y el resto de impuestos, si corresponden. También se tiene que incluir un detalle de la distribución de este presupuesto por anualidades, con un máximo de tres anualidades, indicando importe y porcentaje de cada una de estas, de acuerdo con el calendario de ejecución previsto del proyecto, con indicación, para cada anualidad, de la manera en que se tiene que recibir el fondo: si por capítulo IV (transferencias corrientes), por capítulo VII (transferencias de capital) o por una combinación de ambas transferencias, especificando cada una.
2º Las fuentes de financiación previstas, con indicación del porcentaje correspondiente a cada una de estas. Si el proyecto dispone de otra fuente de financiación, tiene que indicar el programa al cual se acoge, la cuantía solicitada, el porcentaje que supone del coste total del proyecto, si se encuentra en fase de solicitud o de concesión y con cargo a qué entidad pública o privada se ha solicitado.
3º El coste anual inherente al mantenimiento del gasto o inversión, si procede, expresado en euros/año. Si el resultado de este gasto es cero o si una vez hecha la inversión el coste de mantenimiento es inferior al original, se tiene que justificar adecuadamente y realizar la fórmula para comprobación por la AETIB.
4º El resto de gastos recurrentes que se puedan generar, determinados de acuerdo con la fórmula que figura en el artículo 17, si procede, expresados en euros/año. Si el resultado de estos gastos es cero o si una vez hecha la inversión son inferiores a los originales, se tiene que justificar adecuadamente y realizar la fórmula para comprobación por la AETIB.
5º Si la entidad cuenta o no con los recursos económicos para poder ejecutar la primera anualidad del proyecto. En el caso de no tenerlos, se tiene que hacer constar en el informe la necesidad de recibir para esta primera anualidad un anticipo, de aquellos a los que hace referencia el artículo 3 de la Instrucción conjunta del consejero de Turismo, Cultura y Deportes y el consejero de Economía, Hacienda e Innovación por la cual se desarrollan aspectos sobre la tramitación, la gestión y el procedimiento de control de los expedientes de gasto que se financian con el fondo para favorecer el turismo sostenible, publicada en el BOIB 74/2025, de 12 de junio, con indicación del importe que necesita, teniendo en cuenta los límites porcentuales recogidos en el artículo mencionado para cada tipo de adelanto de pago. La resolución de concesión se tendrá que pronunciar también sobre la solicitud de anticipo.
6º Cuantificación estimativa de los costes y beneficios que se obtendrían de la ejecución de las actuaciones, aunque no siempre sean traducibles directamente a cifras económicas.
d) Un estudio de viabilidad jurídica, firmado por un técnico o técnica jurídico del servicio jurídico de la entidad que ejecuta el proyecto. En el informe se tiene que explicar, de manera clara y concisa, la vinculación específica y concreta del proyecto con el objetivo o los objetivos concretos del Plan, motivando la vinculación del proyecto al objetivo o los objetivos concretos (como máximo tres objetivos por proyecto), como también que la realización del proyecto objeto de financiación se desarrolla de acuerdo con la normativa vigente de ámbito europeo, estatal, autonómico, insular y local. En el supuesto de que haya subproyectos, se tiene que presentar un informe jurídico de la entidad ejecutora para cada uno de estos.
8.2 Documentación específica. Junto con la documentación general del proyecto se tiene que presentar la documentación especifica siguiente:
a) Un cronograma de ejecución del proyecto, firmado por el técnico o técnica responsable de la ejecución, en el que tienen que constar las diversas actuaciones concretas que sean necesarias para ejecutarlo, con una mención especial a la parte de estas actuaciones que requiera la intervención de otras administraciones o de particulares ajenos a las personas promotoras del proyecto, como también el estado de las actuaciones en aquellos proyectos ya iniciados.
El calendario de ejecución del proyecto tiene que expresar tanto el plazo de ejecución del proyecto en meses, desde el momento en que se selecciona, como la duración total prevista del proyecto. Asimismo, se tiene que incluir el importe de gasto correspondiente a cada periodo temporal establecido en el calendario.
En el supuesto de que el proyecto forme parte de un proyecto de más alcance que se prevé desarrollar por fases y para el que tan solo se solicita la financiación de una o algunas de las fases, tiene que quedar acreditada en el calendario la previsión de las futuras fases.
b) Una memoria del proceso de participación ciudadana, si en el momento de la aprobación de este Plan Anual se ha aprobado el desarrollo reglamentario de la Ley de consultas de la CAIB.
c) La documentación establecida en el artículo 4 de este Plan, con relación a la tipología en función del estado de ejecución del proyecto.
d) Toda la información adicional que la entidad que presenta el proyecto pueda considerar relevante.
Todos los documentos se tienen que presentar firmados electrónicamente por la entidad que tiene que ejecutar el proyecto. En el supuesto de que en la firma de cualquier documento no se identifique el cargo de la persona que firma el documento, se tiene que acreditar con el certificado o la delegación de firma correspondiente, si procede.
Artículo 9
Trámite único de subsanación
En el supuesto de que la documentación presentada no esté completa o no se acompañe de la documentación pertinente, se tiene que requerir a la persona técnica designada como interlocutora establecida en la solicitud que, en un plazo improrrogable de diez días hábiles desde la recepción de la notificación, subsane la documentación aportada, con indicación de que si no lo hace se entenderá que ha desistido de la solicitud.
La presentación de las enmiendas fuera de plazo, la no presentación o la presentación incorrecta comportan el desistimiento de la solicitud.
Capítulo VI Procedimiento de concesión
Artículo 10
Comprobación y reformulación
Una vez finalizado el plazo de subsanación de documentación, el personal técnico de la AETIB tiene que comprobar la puntuación autoasignada por la entidad al proyecto en la solicitud de financiación correspondiente a los criterios objetivos que se establecen en este Plan, con el apoyo, si procede, de la Consejería de Turismo, Cultura y Deportes. A continuación, la valoración comprobada de los criterios por fórmula y la documentación de los proyectos presentados se tienen que poner a disposición del Grupo de Trabajo para que pueda valorar los criterios relativos a la memoria explicativa a que hace referencia el artículo 8.2.b) y emitir el acta de valoración correspondiente.
El Grupo de Trabajo tiene que informar a la Consejería del Mar y del Ciclo del Agua, antes de que se reúna la Comisión del ITS, de los proyectos preseleccionados para ser financiados con el fondo finalista del ITS para garantizar la coherencia con la política en materia de los recursos hídricos que lleva a cabo la Comunidad Autónoma.
En cuanto a los proyectos preseleccionados por el Grupo de Trabajo a los que no se les concede la totalidad del importe solicitado, antes de que se eleven a aprobación de la Comisión del ITS, el Grupo de Trabajo, con auxilio de la AETIB, puede notificarlo a las entidades que los han presentado, a fin de que estas puedan reformular los proyectos presentados en un plazo como máximo de cinco días hábiles.
En el caso de proyectos con financiación parcial que no cubra el 100 % del coste del proyecto presentado, sobre los cuales la entidad solicitante no disponga del resto de la financiación, con independencia de que la aportación del ITS sea anual o plurianual, se tiene que plantear a la persona beneficiaria la reformulación del proyecto en un plazo máximo de cinco días hábiles, con las condiciones siguientes:
- La entidad tiene que presentar un nuevo proyecto que se pueda ejecutar totalmente y entrar en funcionamiento.
- El nuevo proyecto no puede suponer una modificación que desnaturalice los motivos por los cuales fue seleccionado.
- El coste del proyecto no tiene que ser superior al importe de la ayuda del ITS o, en caso de serlo, la entidad se compromete de forma fehaciente a aportar la diferencia.
- En el caso de proyectos con financiación parcial cuya ejecución se proponga en fases, estas tienen que ser presentadas por la misma persona beneficiaria. La financiación del ITS se tiene que ajustar a una o algunas fases del proyecto y cada fase tiene que poder ser independiente.
Si la entidad beneficiaria no reformula el proyecto o no acredita que dispone del resto de la financiación del proyecto no financiado por el fondo ITS, este no será definitivamente elevado a la Comisión del ITS para ser seleccionado como beneficiario por el Consejo de Gobierno.
Artículo 11
Selección de proyectos
Una vez recibidas las solicitudes de reformulación, si procede, de acuerdo con el informe de valoración de los proyectos del Grupo de Trabajo, el Comité Ejecutivo tiene que llevar a cabo la propuesta de selección de proyectos a ejecutar con cargo al fondo para favorecer el turismo sostenible, que tiene que elevar al Pleno de la Comisión para que lo apruebe, si procede.
Artículo 12
Motivación
La propuesta de selección de los proyectos o actuaciones a financiar tiene que estar motivada.
Artículo 13
Elevación al Consejo de Gobierno
La persona titular de la consejería competente en materia de turismo es quien tiene que elevar la propuesta del Pleno al Consejo de Gobierno.
Artículo 14
Crédito adecuado y suficiente
La aprobación de proyectos por el Consejo de Gobierno está condicionada a la existencia de crédito adecuado y suficiente para atender a las obligaciones que se puedan desprender de su ejecución.
Artículo 15
Aceptación de la subvención
Las entidades beneficiarias, a excepción de la Administración de la CAIB y sus entes del sector público instrumental, tienen que presentar el documento de aceptación de la subvención del proyecto según el modelo normalizado (anexo 1).
El plazo de presentación del documento de aceptación es de treinta días naturales a contar desde el día siguiente a la notificación de la resolución de concesión.
Capítulo VII Valoración de los proyectos
Artículo 16
Valoración superior
Las actuaciones previstas en el artículo 2 de este Plan, relativas a los objetivos anuales prioritarios puntúan más que el resto, siempre teniendo en cuenta que también se tienen que priorizar las actuaciones del artículo 19.3.a) de la LIET.
También obtienen una valoración superior los criterios que se determinan en el artículo 53 del capítulo IV del título IV del Decreto 35/2016.
Artículo 17
Puntuación
En la valoración de las solicitudes presentadas por las entidades, se tienen que ponderar los aspectos siguientes hasta un máximo de 100 puntos.
El contenido y la puntuación son:
- Memoria explicativa (máximo 75 puntos).
- Por fórmula (máximo 25 puntos).
1. Puntuación de la memoria explicativa (máximo 75 puntos)
Esta puntuación, tiene que asignarla el Grupo de Trabajo, según los criterios siguientes:
1.1. Justificación de la intervención (máximo 20 puntos)
Son las razones en las que se fundamenta el proyecto con indicación expresa de los principales datos de urgencia, necesidad, singularidad, interés público o sostenibilidad ambiental.
1.2. Carácter del proyecto (máximo 55 puntos)
Se tiene que valorar el alineamiento del proyecto con los objetivos prioritarios definidos en el artículo 2 de este Plan Anual y en el artículo 19.3.a) de la LIET, y con los criterios que se determinan en el artículo 53 del capítulo IV del título IV del Decreto 35/2016, sin perjuicio de los recogidos en el punto 2 de este artículo. En el caso de proyectos para el fomento de la calidad del destino, se tienen que valorar positivamente aquellos presentados por entidades locales integrantes de sistemas de calidad en destino (SICTED). Asimismo, se podrán valorar positivamente, en función de las circunstancias concurrentes, los proyectos relacionados con otros que han obtenido financiación en planes anteriores y que supongan una continuación de esos.
Se tienen que descontar hasta 4 puntos a aquellos proyectos que presenten entidades que, en los planes anuales anteriores más antiguos, hayan obtenido financiación, no hayan empezado la fase de ejecución del proyecto y no hayan renunciado a este, según el detalle siguiente:
|
Plan Anual |
Penalización en puntos |
|---|---|
|
2016 |
4 |
|
2017 |
3 |
|
2018 |
2 |
|
2019 |
1 |
2. Puntuación por fórmula (máximo 25 puntos)
Esta puntuación se obtiene de la autovaloración efectuada en la solicitud por la entidad, comprobada según lo que dispone el artículo 10 de este Plan, de acuerdo con los criterios siguientes:
2.1. Plazo de ejecución (máximo 5 puntos)
A los proyectos presentados que correspondan a las tipologías previstas en los apartados a) y b) del artículo 3 de este Plan, se les asignarán 5 puntos.
A los proyectos de los apartados c) y d), 0 puntos.
2.2. Coste del proyecto (máximo 10 puntos)
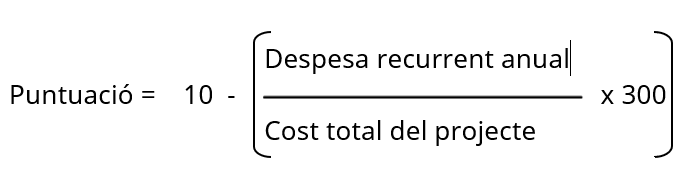
Se tienen que valorar con una mayor puntuación los proyectos que tengan un gasto recurrente menor. Se tiene que calcular el coste del gasto recurrente sobre el coste total del proyecto.
Se tiene que puntuar de la manera siguiente:
- En el supuesto de que el proyecto no tenga gasto recurrente o, de tenerlo, este, a causa de la ejecución del proyecto, resulte inferior al existente en la fecha de presentación de la solicitud, se le otorgarán 10 puntos.
- Si no se cumple ninguna de las dos condiciones establecidas en el punto anterior, se calculará la relación entre el gasto recurrente anual y el coste total del proyecto. Si el resultado es igual o superior a 0,03 (proyectos en los que el coste anual recurrente sea superior al 3 % del total del proyecto), se otorgarán 0 puntos. Si el resultado es inferior, se aplicará la fórmula siguiente:
2.3. Otras fuentes de financiación (máximo 10 puntos)
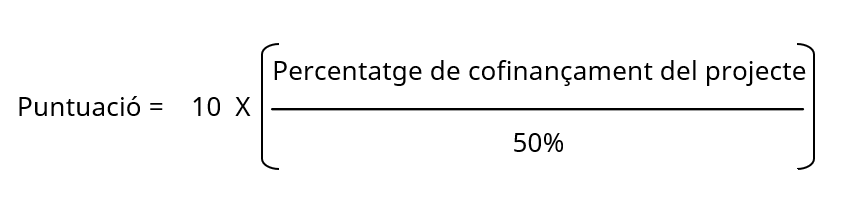
Se tienen que valorar con más puntuación los proyectos que tengan una cofinanciación mayor. Se tiene que calcular la proporción de la cofinanciación sobre el coste total del proyecto.
Se tiene que puntuar de la manera siguiente:
- En el supuesto de que el proyecto cuente con una cofinanciación igual o superior al 50 %, se otorgará una puntuación de 10 puntos.
- Si el porcentaje es inferior, se aplicará la fórmula siguiente:
- Si no existe cofinanciación, se otorgarán 0 puntos.
Una vez valorados y ordenados por orden de puntuación los proyectos, se tienen que seleccionar los de mayor puntuación por cada isla hasta agotar el límite de financiación por isla que establece el criterio de equilibrio territorial.
En el supuesto de que haya un empate en las puntuaciones, se tendrá que tener en cuenta el proyecto que haya obtenido una mayor puntuación en el apartado 1.1 de la justificación de la intervención (máximo 20 puntos).
A continuación, se tiene que redactar la propuesta de selección de los proyectos a financiar con el fondo para favorecer el turismo sostenible según la puntuación obtenida, que será elevada a la Comisión de Impulso del Turismo Sostenible.
Capítulo VIII Recursos económicos del fondo
Artículo 18
Recursos económicos
Para el año 2026, dado que se han prorrogado automáticamente los presupuestos de 2025 por no aprobar la Ley de presupuestos 2026 antes del 31 de diciembre de 2025, la dotación de crédito de la sección 37 (fondo de turismo sostenible) es de 154.686.495 euros.
La recaudación de ingresos prevista para el ejercicio 2027, de acuerdo con la normativa vigente que regula el impuesto y teniendo en cuenta la última actualización aplicada a los tributos propios, es de 149.411.580 euros.
Los planes ITS correspondientes a la reprogramación del Plan ITS 2023, el Plan ITS extraordinario 2023 y el Plan ITS ordinario 2024-2025 supusieron la aprobación de proyectos con financiación de carácter plurianual, que han provocado un compromiso presupuestario (reserva de crédito) tanto para la anualidad 2026 como para la anualidad 2027, concretamente:
- Anualidad 2026: 51.696.129,30 euros
- Reprogramación del Plan 2023: 10.271.286,72 euros
- Plan extraordinario 2023: 21.424.842,58 euros
- Plan 2024/2025: 20.000.000 euros
- Anualidad 2027: 67.888.615,82 euros
- Reprogramación del Plan 2023: 1.746.785,30 euros
- Plan extraordinario 2023: 6.881.663,06 euros
- Plan 2024/2025: 59.260.167,46 euros
De acuerdo con lo que establece el Decreto Ley 2/2024, de modificación del Decreto Ley 1/2020, hay reservado un importe máximo de dieciséis millones de euros anuales para la financiación de proyectos referentes a medidas de mejora de la inspección, la seguridad y la concienciación por un turismo responsable en las zonas determinadas y afectadas por el Decreto Ley 2/2024.
También hay un importe reservado de 28 millones de euros anuales para la financiación de gastos de capitalidad, concretamente relacionados con los municipios de Palma y Eivissa, como también con la isla de Menorca en el marco de Reserva de la Biosfera, si bien, este dinero no se repartirá mediante este Plan ITS.
En el caso de que los proyectos presentados al efecto no se consideren adecuados para ser financiados o no lleguen a agotar el importe mencionado, este incrementará el importe disponible para el resto de proyectos que se puedan aprobar dentro del marco del plan anual correspondiente.
Artículo 19
Ajuste
La estimación indicada de la recaudación del impuesto durante los años 2026 y 2027 se tendrá que ajustar posteriormente al resultado de la liquidación definitiva de la recaudación de los ejercicios correspondientes, si bien estas variaciones afectarán a los importes de planes futuros.
Artículo 20
Subtotal
El subtotal de los recursos económicos del fondo 2026 son los 154.686.495 euros mencionados en el artículo 19. Esta cantidad corresponde al presupuesto de gastos, sección presupuestaria 37 (fondo de turismo sostenible) de los presupuestos generales de la CAIB 2025 prorrogados a 2026.
El subtotal de los recursos económicos del fondo 2027 es de 149.411.580 euros.
Los importes ya comprometidos en planes anteriores de los fondos ITS de la anualidad 2026 son de 51.696.129,30 euros y los de la anualidad 2027 son de 67.888.615,82 euros.
Los recursos económicos del Plan ITS 2026-2027 se incrementarán con las cantidades de los proyectos de las convocatorias previas a las que han renunciado las personas beneficiarias. Este importe asciende a 12.600.479,94 euros. La indicada cuantía corresponde a los proyectos que se indicarán a continuación y actualmente ya se encuentra dispuesta a favor de la AETIB:
Proyectos e importes:
|
Expediente |
Actuación |
Importe |
|---|---|---|
|
2023EXT-165 |
Construcción del emisario marítimo EDAR de Sa Coma |
5.472.250,81 € |
|
2019-143 |
Actuaciones para mejorar puntos conflictivos en la red hidrológica de Eivissa |
242.498,00 € |
|
2023-006 |
Ayudas dirigidas a garantizar la calidad del empleo |
1.000.000,00 € |
|
2017-019 |
Escuela de hotelería en Eivissa |
4.424.172,13 € |
|
2023-094 |
Desarrollo de la instalación agrovoltaica en Santa Eugènia |
1.461.559,00 € |
|
|
Total |
12.600.479,94 € |
El Plan ITS 2026-2027 se tiene que financiar con un importe de 31.800.000 euros con cargo a la recaudación futura del impuesto ITS correspondiente a la anualidad 2028. Por otro lado, hay que indicar que, para cubrir el coste de la gestión de recursos humanos y tecnológicos y la difusión y la comunicación del impuesto del turismo sostenible de la AETIB, se determina una partida de 1.200.000 euros, que se tiene que asignar directamente al presupuesto de la AETIB, con cargo a las anualidades de 2026 y 2027, por un importe de 600.000 euros para cada anualidad, condicionados a la existencia de crédito suficiente en este Plan.
Por lo tanto, la financiación total del Plan ITS 2026-2027 asciende a un importe de 139.713.809,82 euros.
Artículo 21
Proporciones por isla
La propuesta de la Comisión de Impulso del Turismo Sostenible relativa a los proyectos a financiar con el fondo para favorecer el turismo sostenible correspondiente al Plan 2026-2027 se corresponde con las proporciones correspondientes a cada isla. No obstante, puede haber desviaciones anuales sobre el resultado de la aplicación de los criterios, siempre que no sean superiores al 60 %. En todos los casos, estas desviaciones se tienen que compensar en ejercicios posteriores.
Artículo 22
Compensación de desviaciones
La compensación de las desviaciones acumuladas de los ejercicios anteriores se tiene que llevar a cabo en posteriores planes sobre la base de los márgenes de distribución territorial de cada isla establecida en el Decreto 35/2016.
Capítulo IX Tramitación de la financiación de los proyectos seleccionados
Artículo 23
Propuesta de ayuda o de transferencia
1. Una vez aprobada por el Consejo de Gobierno la financiación de cada uno de los proyectos, las personas solicitantes tienen que enviar a la AETIB la documentación siguiente:
a) Certificados de estar al corriente del pago con la CAIB, el Estado y la Seguridad Social, siempre que no se haya autorizado la comprobación por la AETIB.
b) Acta de inicio y planificación del proyecto, en la que se tienen que hacer constar, en el supuesto de que no se haya concedido el 100 % del importe solicitado, la partida a la que se imputa la financiación de la AETIB y la previsión de ingresos para hacer frente al resto del proyecto que no se ha financiado.
2. Cuando se haya aprobado el presupuesto de la anualidad y una vez recibida la documentación mencionada, la AETIB tiene que empezar la tramitación administrativa específica para la financiación de los proyectos seleccionados y tiene que emplear en cada caso el instrumento legal adecuado, en función de la línea de actuación a la que corresponda. Así, siempre de conformidad con el Acuerdo del Consejo de Gobierno de 25 de abril de 2025 y la Instrucción conjunta publicada en el BOIB número 74/2025, de 12 de junio:
a) Financiación de los proyectos de ejecución directa por la Administración de la comunidad autónoma, organismos autónomos y el resto de su sector público instrumental: cuando la AETIB disponga de la documentación previa de cada proyecto de transferencia, tiene que preparar el expediente de gasto y formular la propuesta de transferencia, propuesta en la que se tienen que hacer constar el objeto del proyecto a financiar, el importe, los plazos de ejecución y justificación, y todos los otros aspectos que sean necesarios para hacer su seguimiento y su gestión. De los proyectos que se tengan que imputar al capítulo económico de inversiones reales y que una vez finalizados tengan que generar gastos recurrentes, de conformidad con el artículo 69 de la Ley 14/2014, de 29 de diciembre, de finanzas de la Comunidad Autónoma de las Illes Balears, se tiene que aportar la autorización correspondiente de la persona titular de la consejería competente en materia de hacienda y presupuestos.
b) Financiación de proyectos de ejecución de consejos insulares, ayuntamientos y sus sectores públicos: cuando la AETIB disponga de la documentación previa de cada proyecto de ayuda, tiene que preparar el expediente de gasto y formular la propuesta de ayuda, propuesta en la que se tienen que hacer constar el objeto del proyecto a financiar, el importe, los plazos de ejecución y justificación, y todos los otros aspectos que sean necesarios para hacer su seguimiento y su gestión.
c) Financiación de proyectos de ejecución por otras entidades: la financiación de estos proyectos se tiene que llevar a cabo mediante la concesión de una ayuda para la administración que se haga cargo del proyecto, de acuerdo con lo que dispone el artículo 20.2 de la LIET.
Artículo 24
Forma de inicio
Todos los procedimientos de concesión de las ayudas o transferencias para la financiación de los proyectos a ejecutar con cargo a este Plan se tienen que iniciar a solicitud de la entidad interesada.
Artículo 25
Pago
En la resolución de concesión de la ayuda o aprobación de la transferencia se tiene que determinar la forma concreta de pago. Como regla general, el pago se tiene que hacer una vez justificada la ayuda. Sin embargo, en la resolución que apruebe la concesión se puede establecer que excepcionalmente se hagan pagos parciales o pagos mediante anticipo, siempre de acuerdo con los términos de la Instrucción conjunta publicada en el BOIB número 74/2025, de 12 de junio. También se pueden establecer los plazos de ejecución y la documentación que se tiene que aportar para justificar la actuación financiada, así como todos los términos relacionados con el seguimiento de su ejecución y su comunicación.
Capítulo XI Ejecución y justificación de los proyectos financiados
Artículo 26
Plazos de ejecución de los proyectos según la tipología y prórrogas
1. Plazos de ejecución según la tipología del proyecto
Los proyectos susceptibles de ser ejecutados con cargo al fondo en esta convocatoria pueden ser proyectos con actuaciones que ya se han empezado a llevar a cabo o bien proyectos de los que no se ha hecho ninguna actuación, de acuerdo con la tipología de los proyectos establecida en el artículo 3. En cualquier caso, la entidad beneficiaria tiene que tener en cuenta que desde la notificación de la resolución de concesión dispone de los plazos máximos siguientes para la ejecución del proyecto:
1.1 Si se trata de un proyecto de una inversión, tanto si depende de otras administraciones (para llevar a cabo la tarea administrativa previa, para obtener permisos, para firmar convenios, entre otros) como si no, el plazo máximo de ejecución es de 36 meses. Los proyectos que llevan implícita la contratación de personal de investigación pueden tener una duración máxima de 48 meses, prórroga incluida.
1.2 Si se trata de un proyecto que tan solo cuenta con gastos corrientes para la ejecución del proyecto, el plazo máximo de ejecución es de 24 meses.
1.3 Si se trata de la redacción de proyectos o modificaciones de estos, la entidad beneficiaria dispone de un plazo máximo de dieciocho meses para poder redactar el proyecto, con la excepción de la redacción de proyectos vinculados al ciclo del agua, que pueden ser redactados con un plazo máximo de treinta meses, dada la intervención de otras administraciones en su redacción.
La duración de cada proyecto viene determinada en la resolución de concesión en función de los datos de ejecución aportados en la solicitud, sin perjuicio de los plazos de ejecución establecidos en este artículo.
2. Porcentaje de ejecución
Para determinar el porcentaje de ejecución y que este sea homogéneo en todos los proyectos, la persona beneficiaria, al rellenar el acta de seguimiento, tiene que diferenciar dos fases: fase administrativa (50 %) y fase de ejecución (50 %).
|
Fases del proyecto |
Porcentaje |
|---|---|
|
Fase administrativa |
50 % |
|
Fase de ejecución |
50 % |
|
Total |
100 % |
Fase administrativa: en este 50 % se encuentran todas las actuaciones necesarias previas realizadas establecidas en el artículo 3.c) para la ejecución del proyecto de ayuda y que tienen que estar acabadas en el plazo recogido en el mencionado artículo, que se tiene que computar según las reglas previstas en él. Este plazo puede ser ampliable hasta seis meses más, mediante una comunicación a la AETIB, que se dará por enterada y aplicará las penalidades correspondientes recogidas en este Plan.
Fase de ejecución: el porcentaje en este tramo se tiene que calcular sobre la base de lo ejecutado sobre el presupuesto adjudicado o concedido. Este porcentaje, sumado al 50 % de la fase administrativa, irá marcando el grado de progreso en la ejecución global del proyecto.
3. Prórrogas
3.1 Prórroga ordinaria: en el supuesto de que el plazo de ejecución establecido en el punto 1 de este artículo sea insuficiente para finalizar las actuaciones, la entidad tiene que comunicar esta circunstancia a la AETIB, que se dará por enterada y se tiene que entender concedida automáticamente una prórroga, de acuerdo con los parámetros siguientes:
a) Para proyectos de realización de obras: prórroga por un plazo máximo e improrrogable de 24 meses.
b) Para el resto de tipologías de los proyectos: prórroga por un plazo máximo e improrrogable de doce meses.
3.2 Prórroga extraordinaria: excepcionalmente, cuando el cumplimiento por la persona beneficiaria se aproxime de una manera significativa al cumplimiento total o se acredite una actuación inequívocamente tendente a la satisfacción de sus compromisos, la Comisión puede otorgar una prórroga extraordinaria de doce meses, si el proyecto es de realización de obras, y de seis meses para el resto, a petición de la entidad y de forma motivada. Esta prórroga llevará aparejada consecuencias en los términos del artículo 28. En el supuesto de que el porcentaje de ejecución sea inferior al 75 %, en ningún caso se puede otorgar la prórroga extraordinaria.
4. La fase administrativa no puede ser objeto de prórroga, sin perjuicio de la posible ampliación establecida en el punto 2 de este artículo.
5. No resulta de aplicación la posibilidad de ampliación de los plazos mencionados en este artículo, en aplicación del artículo 32 de la Ley 39/2015, de 1 de octubre, del procedimiento administrativo común.
Capítulo XII Seguimiento, verificación y grados de incumplimiento de la ejecución de los proyectos financiados
Artículo 27
Verificación y justificación de la ejecución correcta de los proyectos
1. Es función de la Comisión de Impulso del Turismo Sostenible de las Illes Balears, con el apoyo de la AETIB, hacer el seguimiento y la evaluación de la ejecución de los proyectos aprobados por el Consejo de Gobierno y proponer la adopción de las medidas de suspensión, modificación o cancelación que, si procede, se consideren adecuadas.
2. Las entidades beneficiarias se tienen que someter a todas las actuaciones de comprobación y de control financiero que lleve a cabo la AETIB y aportar toda la información que le sea requerida en el ejercicio de estas actuaciones. Para hacerlo efectivo, los entes beneficiarios tienen que nombrar a una persona responsable del proyecto, que devendrá la interlocutora.
3. Actuaciones de verificación
Las actuaciones de verificación de la AETIB se clasifican en:
3.1 Según la tipología de las actuaciones:
a) Verificaciones administrativas: tienen por objeto garantizar que las declaraciones justificativas de los gastos presentados por las personas o las entidades beneficiarias estén acompañadas de la documentación justificativa (facturas, nóminas, extractos bancarios, etc.).
b) Verificaciones in situ o sobre el terreno: tienen por objeto comprobar la realización efectiva de la acción financiada o el cumplimiento de las obligaciones de las personas beneficiarias. Las verificaciones sobre el terreno se pueden efectuar, si procede, durante la realización de la acción financiada.
c) Verificaciones adicionales y específicas: previstas en la resolución de concesión de la ayuda o de aprobación de la transferencia.
3.2 Según el momento y la periodicidad en que se producen:
a) Verificaciones periódicas semestrales: a fin de que la AETIB pueda realizar las tareas de seguimiento y evaluación de la ejecución de los proyectos, las personas beneficiarias tienen que presentar de manera semestral y telemáticamente, hasta la finalización del proyecto, un informe técnico del estado de ejecución, denominado acto de seguimiento, según el modelo y el anexo 3 disponibles en la página web illesostenibles.travel, de acuerdo con este calendario:
- A 30 de junio.
- A 31 de diciembre.
b) Verificaciones derivadas de una solicitud de anticipo o pago anticipado: en el supuesto de que la resolución de concesión de la ayuda o de aprobación de transferencia haya previsto que excepcionalmente se hagan pagos parciales o pagos mediante anticipo y la entidad lo haya solicitado, la verificación y las condiciones de otorgamiento de la concesión se tienen que regir por lo establecido en los artículos 3.1 y 3.2 de la Instrucción conjunta publicada en el BOIB número 74/2025, de 12 de junio.
4. Actuaciones de justificación final del proyecto:
Tanto en los casos de expediente de ayuda como de expedientes de transferencia, las entidades y los organismos beneficiarios tienen que presentar, en los plazos de vigencia del expediente de ayuda o transferencia, junto con la última solicitud de pago, la justificación de todos los gastos realizados en el proyecto, financiados o no con fondos ITS, mediante la documentación que se especifique en la resolución de concesión. La carencia de justificación o justificación insuficiente de las personas beneficiarias comporta que la AETIB inicie las actuaciones necesarias para el reintegro de los importes no justificados, si corresponde.
Toda la información recibida de las actuaciones de verificación y justificación sirve para mantener informada a la Comisión de Impulso del Turismo Sostenible, de acuerdo con lo que establecen el artículo 20.4 de la LIET y la Intervención General de la Comunidad Autónoma de las Illes Balears, y también para mantener en todo momento actualizada la página web illessostenibles.travel.
Por otro lado, la entidad beneficiaria se compromete a comunicar de forma inmediata a la AETIB cualquier cambio que afecte directamente a la ejecución del proyecto, como por ejemplo cualquier cambio en la dirección del proyecto o la obtención de otras fuentes de financiación durante la ejecución del proyecto, cambio de entidad ejecutora, etc.
Artículo 28
Incumplimientos y consecuencias
Constituyen incumplimiento de las obligaciones derivadas de este Plan, las acciones u omisiones de las personas beneficiarias establecidas en este artículo.
1. Incumplimientos leves:
Constituyen incumplimientos leves los incumplimientos de las obligaciones recogidas en este Plan cuando no constituyen incumplimientos graves. En particular, las siguientes conductas:
a) La presentación fuera de plazo de los documentos justificativos de la aplicación dada a los fondos percibidos o de cualquier documentación exigida por la AETIB en sus competencias de control.
b) La presentación de documentación justificativa de la aplicación dada a los fondos percibidos inexacta o incompleta.
c) El incumplimiento de las obligaciones formales o de publicidad asumidas como consecuencia de la concesión de la financiación.
d) El incumplimiento de obligaciones contables o registrales.
e) El incumplimiento de las obligaciones de conservación de justificantes o documentos equivalentes, cuando no imposibilite la verificación del destino del fondo por la AETIB.
f) La resistencia, obstrucción, excusa o negativa a las actuaciones de control de la AETIB, cuando no imposibilite finalmente sus actuaciones de verificación.
g) Superar los seis meses de la fase administrativa hasta los doce meses. Asimismo, estar incurso en prórroga extraordinaria.
2. Incumplimientos graves:
Constituyen faltas graves los siguientes incumplimientos de las obligaciones recogidas en este Plan:
a) El incumplimiento de las condiciones establecidas alterando sustancialmente las finalidades para las que la financiación fue concedida.
b) La carencia de justificación total o parcial del destino de los fondos recibidos.
c) La obtención de la financiación falseando las condiciones requeridas para su concesión u ocultando las que la habrían impedido o limitado.
d) La no aplicación, en todo o en parte, de las cantidades recibidas a las finalidades para las que la financiación fue concedida.
e) La resistencia, excusa, obstrucción o negativa a las actuaciones de control de la AETIB cuando imposibilite verificar el destino de los fondos recibidos.
f) El incumplimiento del plazo ampliado para finalizar las actuaciones de la fase administrativa.
g) El incumplimiento del plazo de la fase de ejecución, incluidas las posibles prórrogas establecidas en el Plan.
3. Consecuencias derivadas de la comisión de incumplimientos leves
La entidad que haya solicitado una ampliación del plazo para finalizar las actuaciones de la fase administrativa se verá perjudicada en el próximo proyecto que presente a la Comisión de Impulso del Turismo Sostenible con la minoración de un punto por cada mes que se retrase en finalizarla y que esté comprendido dentro de esta ampliación.
La entidad que haya solicitado y obtenido una prórroga extraordinaria se verá perjudicada en el próximo proyecto que presente a la Comisión de Impulso del Turismo Sostenible con la minoración de medio punto por cada mes que se retrase en finalizarla y que esté comprendido dentro de esta prórroga.
La entidad que haya cometido un incumplimiento leve no relacionado con los plazos de ejecución se verá perjudicada en el próximo proyecto que presente a la Comisión de Impulso del Turismo Sostenible con la minoración de cinco puntos en su valoración global.
La entidad que haya cometido dos incumplimientos leves no relacionados con los plazos de ejecución se verá perjudicada en el próximo proyecto que presente a la Comisión de Impulso del Turismo Sostenible con la minoración de diez puntos en su valoración global.
La entidad que haya cometido tres o más incumplimientos leves no relacionados con los plazos de ejecución se verá perjudicada en el próximo proyecto que presente a la Comisión de Impulso del Turismo Sostenible con la minoración de veinte puntos en su valoración global.
4. Consecuencias derivadas de la comisión de incumplimientos graves
La entidad que haya cometido un incumplimiento grave se verá perjudicada en el próximo Plan Anual al que no podrá presentar ningún proyecto, sin perjuicio de lo establecido en el artículo siguiente.
5. Procedimiento
La determinación de las consecuencias derivadas de los incumplimientos se efectuará mediante un procedimiento administrativo, que se tiene que iniciar de oficio por el director de la AETIB, e implicará la audiencia de la persona interesada. La resolución que acuerde la consecuencia derivada de la comisión del incumplimiento será impuesta por este y tendrá que ser convalidada por la Comisión de Impulso del Turismo Sostenible. Se pueden abrir procedimientos a lo largo de toda la ejecución del proyecto o bien agrupar los incumplimientos en un único procedimiento.
Las acciones y omisiones que deriven en incumplimientos no tienen consecuencias cuando concurre una causa de fuerza mayor, que tiene que ser debidamente acreditada por la entidad.
Artículo 29
Revocación y reintegro
1. Procede la revocación de la financiación del proyecto en cuestión, sea transferencia o ayuda, cuando la persona beneficiaria haya cometido, como mínimo, una falta grave, sin perjuicio de lo establecido en el punto siguiente.
En este casos, aparte de que la entidad beneficiaria se verá perjudicada en el próximo Plan Anual, al que no podrá presentar ningún proyecto, no procederá la financiación y, en caso de que haya habido adelantos o pagos parciales, procederá el reintegro de las cantidades percibidas y la exigencia del interés de demora de la ayuda establecida en la legislación de finanzas de la Comunidad Autónoma, desde el momento del pago de la ayuda hasta la fecha de la resolución que acuerde el reintegro o la fecha en que la persona beneficiaria haya realizado el ingreso si esta fecha es anterior.
2. Procede la revocación parcial de la financiación del proyecto en cuestión, por la parte del proyecto no ejecutada, cuando la persona beneficiaria haya cometido un incumplimiento grave de los recogidos en las letras b), d) y g) del punto 2 del artículo 28.
En este caso, aparte de que la entidad beneficiaria se verá perjudicada en el próximo Plan Anual, al que no podrá presentar ningún proyecto, procederá la no financiación parcial o bien el reintegro parcial de las cantidades percibidas con la exigencia del interés de demora en caso de ayuda.
En todos los casos, si el cumplimiento de la persona beneficiaria se aproxima de manera significativa al cumplimiento total y se acredita una actuación inequívocamente tendente a satisfacer sus compromisos, el eventual reintegro de la ayuda se tiene que exigir sin interés de demora.
3. El procedimiento de reintegro se tiene que iniciar de oficio por acuerdo del director gerente de la AETIB y se tiene que regir por las disposiciones generales sobre procedimientos administrativos, y la resolución que se adopte tiene que ser convalidada por la Comisión de Impulso del Turismo Sostenible.
El director gerente de la AETIB puede acordar, como medida cautelar, la retención del pago de las cantidades pendientes de abonar a la persona beneficiaria.
El plazo máximo para resolver y notificar la resolución del director de la AETIB es de doce meses transcurrido el cual se produce la caducidad del procedimiento.
4. Las cantidades reintegrables tienen la consideración de ingresos de derecho público y pueden ser exigidas por la vía de apremio.
5. Sin perjuicio de la revocación total o parcial que corresponda, la entidad beneficiaria no se verá perjudicada en el próximo Plan Anual, al que sí podrá presentar proyectos sin penalizaciones, en el supuesto de que renuncie a su proyecto aprobado en este Plan en el plazo máximo de un mes desde la finalización del plazo de la fase administrativa o de la fase de ejecución, incluidas su ampliación y su prórroga o prórrogas.
Capítulo XIII Modificación de los proyectos financiados por los fondos
Artículo 30
Modificación
La entidad beneficiaria de la ayuda o transferencia puede instar al órgano concedente para que inicie el procedimiento para modificar la resolución de aprobación de la transferencia o concesión de la ayuda sin que en ningún caso se puedan variar el destino o la finalidad de la subvención ni alterar la actividad, el programa, la actuación o el comportamiento por el que se concedió la ayuda o se aprobó la transferencia.
Cualquier alteración de las condiciones indicadas a continuación que se hayan tenido en cuenta para la aprobación de la transferencia o la concesión de la ayuda puede dar lugar a la modificación de la ayuda o transferencia:
a) La obtención concurrente de subvenciones o ayudas para la misma finalidad procedentes de cualquier administración o entes públicos o privados, estatales, autonómicos, locales, regionales, de la Unión Europea o de organismos internacionales.
b) Por circunstancias sobrevenidas que determinan la modificación del proyecto técnico o la memoria valorada de la actividad financiada con la modificación de las partidas del presupuesto inicialmente presentado que esta modificación comporta.
En ningún caso la modificación puede implicar una minoración de la puntuación obtenida en la fase de baremación ni corregir al alza la puntuación obtenida o el importe de la subvención otorgada o la transferencia aprobada.
c) Circunstancias imprevistas o que sean necesarias para la buena finalización o complementariedad directamente relacionada del proyecto, así como otras circunstancias sobrevenidas que hagan necesaria la ampliación de los plazos de ejecución o de justificación.
El escrito por el que se insta el inicio de la modificación tiene que estar suficientemente justificado y se tiene que presentar de forma inmediata a la aparición de las circunstancias que la motivan y con la antelación suficiente a la finalización del plazo de ejecución y justificación inicialmente concedido.
Para que la AETIB acepte la modificación del proyecto, junto con esta solicitud se tiene que adjuntar un informe técnico de la secretaría o unidad de contratación de la entidad ejecutora sobre la legalidad y elegibilidad de lo modificado o complementario en el que se indiquen los aspectos de la modificación y en el que también la entidad indique expresamente que se cumple la legalidad y que los importes modificados son elegibles, y se tiene que aportar un informe favorable de la entidad ejecutora del proyecto.
Una vez examinada esta documentación, si la AETIB acepta la modificación del proyecto, tiene que emitir un informe con el visto bueno del secretario o secretaria de la Comisión, y tiene que elevar la propuesta, con toda la documentación que corresponda, a validación del Consejo de Gobierno. Posteriormente, se tiene que informar a la Comisión de este último trámite en la primera sesión del Pleno del ITS que se lleve a cabo.
Solo se puede solicitar una modificación del proyecto por año, a instancia de la persona interesada, salvo que se acrediten circunstancias sobrevenidas e imprevisibles.
Capítulo XIV Publicidad, información y comunicación
Artículo 31
Publicación
Este Plan, una vez aprobado por la Comisión y ratificado por el Consejo de Gobierno, tiene que ser objeto de publicación en el Boletín Oficial de las Illes Balears y en la Base de Datos Nacional de Subvenciones (BDNS).
Artículo 32
Páginas web
A efectos del cumplimiento de lo que se dispone en el punto 4 del artículo 20 de la LIET, en cuanto a las convocatorias públicas con periodicidad anual, se determina que, al margen de su publicación en el BOIB y en el sitio web específico de este Plan, las administraciones y otras entidades que pueden presentar proyectos a la Comisión pueden publicar este hecho en sus páginas web.
Artículo 33
AETIB
Se faculta a la AETIB para llevar a cabo las tareas de comprobación del cumplimiento de la obligación de publicidad, y, si procede, para emitir las peticiones de su cumplimiento. Además, tiene que vigilar la comunicación de los proyectos dentro y fuera de las Illes Balears.
Artículo 34
Publicidad
La persona beneficiaria tiene que dar publicidad a la contribución financiera del fondo para favorecer el turismo sostenible, que tiene que quedar reflejada tanto durante la ejecución del proyecto como al finalizar este mediante carteles divulgativos de las actividades, páginas web y resto de inversiones y obras en la forma que proponga la AETIB.
Para hacer efectiva esta obligación las personas beneficiarias tienen que publicar en sus páginas web institucionales la información del proyecto. Las medidas de publicación tienen que cumplir los requisitos de comunicación y de imagen corporativa disponibles en la página web illessostenibles.travel.
Artículo 35
Manual de imagen corporativa y de comunicación
Las medidas de publicidad que tienen que adoptar tienen que cumplir los requisitos del Manual de imagen corporativa y de comunicación que tiene que proporcionar la AETIB antes de dictar la resolución que conceda la ayuda o apruebe la transferencia.
ANEXO 1 Aceptación de la financiación con el fondo para favorecer el turismo sostenible correspondiente al Plan Ordinario 2026-2027 (para ayudas)
Entidad beneficiaria
Nombre y apellidos: _______________________________________________________________________________
DNI: __________________________________
Dirección a los efectos de notificaciones: _______________________________________________________________________________
Municipio: __________________ Código postal: ___________
En representación de: _______________________________________________________________________________
DECLARO:
Que acepto expresamente y en los plazos establecidos la financiación con cargo al fondo para favorecer el turismo sostenible correspondiente al Plan Anual Ordinario de Impulso Sostenible de 2026-2027, del o los proyectos siguientes:
_______________________________________
_______________________________________
_______________________________________
Que como entidad beneficiaria, tengo conocimiento de lo dispuesto en el Plan Anual de Impulso del Turismo Sostenible para el periodo 2026-2027 y de la normativa que lo regula, y me comprometo al cumplimiento de las obligaciones que en él se establecen.
Palma, a _____ de______________ de 20____________
[rúbrica]
- Esta versión HTML se muestra sólo a efectos de consulta y carece de validez legal para una versión oficial y auténtica, consulte la versión PDF