- Inicio
- > BOIB, Boletín Oficial
- > BOIB Núm. 044 - 4 / Abril / 2026
- > Pág. 18047 a 18055
Sección III. Otras disposiciones y actos administrativos
AYUNTAMIENTO DE SANT LLORENÇ DES CARDASSAR
Núm. 253885
Propuesta de estructura de costes y fórmula de revisión de precios del contrato mixto de suministro de energía eléctrica y servicio de gestión energética y mantenimiento con garantía total de las instalaciones de alumbrado público del Ayuntamiento de Sant Llorenç des Cardassar
-
Contenido, oficial y auténtico, de la disposición:
 Versión PDF
Texto
A efectos de dar cumplimiento a lo dispuesto en el artículo 9.7 del Real decreto 55/2017, de 3 de febrero, de desarrollo de la Ley 2/2015, de 30 de marzo, de desindexación de la economía española, se somete a información pública por un plazo de 20 días la propuesta de estructura de costes y fórmula de revisión de precios del contrato mixto de suministro de energía eléctrica y servicio de gestión energética y mantenimiento con garantía total de las instalaciones de alumbrado público del Ayuntamiento de Sant Llorenç des Cardassar, a efectos de alegaciones y reclamaciones.
PROPUESTA DE ESTRUCTURA DE COSTES Y FÓRMULA DE REVISIÓN DE PRECIOS DEL CONTRATO MIXTO DE SUMINISTRO DE ENERGÍA ELÉCTRICA Y SERVICIO DE GESTIÓN ENERGÉTICA Y MANTENIMIENTO CON GARANTÍA TOTAL DE LAS INSTALACIONES DE ALUMBRADO PÚBLICO DEL AYUNTAMIENTO DE SANT LLORENÇ DES CARDASSAR
1. OBJETO
El objeto del presente documento es describir y establecer la estructura de costes del CONTRATO MIXTO DE SUMINISTRO DE ENERGIA ELECTRICA Y SERVICIO DE GESTIÓN ENERGÉTICA Y MANTENIMIENTO CON GARANTÍA TOTAL DE LAS INSTALACIONES DE ALUMBRADO PÚBLICO DEL AYUNTAMIENTO DE SANT LLORENÇ DES CARDASSAR; además, definir la fórmula de revisión de precios del citado contrato, en virtud del Real Decreto 55/2017, de 3 de febrero, por el que se desarrolla la Ley 2/2015, de 30 de marzo, de desindexación de la economía española (en adelante RD 55/2017)
2. FUNDAMENTACIÓN JURÍDICA
El Real Decreto 55/2017, de 3 de febrero, por el que se desarrolla la Ley 2/2015, de 30 de marzo, de desindexación de la economía española, fija un nuevo sistema de actualización de valores monetarios de las variables económicas con el que se pretende implantar la desindexación en los contratos del sector público, dificultando que sus precios puedan ser objeto de revisión, tal y como sucedía tradicionalmente mediante la aplicación de índices generales de precios tales como el Índice de Precios al Consumo (IPC).
El citado RD 55/2017 establece la metodología para la revisión de precios al objeto de la desindexación en los contratos del sector público a los que es de aplicación la Ley 9/2017, de 8 de noviembre, de Contratos del Sector Público, por la que se transponen al ordenamiento jurídico español las Directivas del Parlamento Europeo y del Consejo 2014/23/UE y 2014/24/UE, de 26 de febrero de 2014 (en adelante LCSP), distintos a los contratos de obras y de suministro de fabricación de armamento y equipamiento de las Administraciones Públicas, al Índice de Precios de Consumo (IPC).
Para el caso que nos ocupa, al tratarse de un CONTRATO MIXTO DE SUMINISTRO DE ENERGIA ELECTRICA Y SERVICIO DE GESTIÓN ENERGÉTICA Y MANTENIMIENTO CON GARANTÍA TOTAL DE LAS INSTALACIONES DE ALUMBRADO PÚBLICO DEL AYUNTAMIENTO DE SANT LLORENÇ DES CARDASSAR, es de aplicación el artículo 9 del RD 55/2017, el cual establece lo siguiente:
“Procederá la revisión periódica y predeterminada de dichos precios, transcurridos dos años desde la formalización del contrato y ejecutado al menos el 20 por ciento de su importe, cuando concurran acumulativamente las siguientes circunstancias:
a) Que el período de recuperación de la inversión del contrato sea igual o superior a cinco años,justificado conforme al criterio establecido en el artículo 10.
b) Que así esté previsto en los pliegos, que deberán detallar la fórmula de revisión aplicable.
A tales efectos, en la memoria que acompañe al expediente de contratación, el órgano de contratación deberá justificar el carácter recurrente de la variación de los distintos componentes de coste a considerar en la fórmula de revisión de precios, el cumplimiento de los principios y límites contenidos en los artículos 3, 4, 5 y 7, así como el período de recuperación de la inversión del contrato. Deberá justificarse asimismo que los índices elegidos son aquellos que, con la mayor desagregación posible de entre los disponibles al público, mejor reflejen la evolución del componente de coste susceptible de revisión en cuestión.
Cuando se utilice una fórmula tipo aprobada por Consejo de Ministros, sólo se exigirá la justificación del período de recuperación de la inversion.
En virtud del RD 55/2017 y LCSP, se establecen las siguientes condiciones a tener en cuenta para establecer la revisión de precios:
Artículo 3. RD 55/2017
• Se vinculará a los costes directos, indispensables y significativos para el cumplimiento del objeto del contrato.
• Incrementos y disminuciones en los costes susceptibles de revisión darán lugar a revisiones al alza y a la baja, respectivamente.
Artículo 5. RD 55/2017
• El incremento repercutible de los costes de mano de obra no podrá ser superior al incremento experimentado por la retribución del personal al servicio del sector público, conforme a las Leyes de Presupuestos Generales del Estado.
Artículo 7. RD 55/2017
• Los costes representarán al menos el 1% del valor íntegro de la actividad.
• No serán revisables los costes asociados a las amortizaciones, costes financieros, gastos generales o de estructura, ni el beneficio industrial.
• Se podrán incluir, con los límites establecidos, los costes de mano de obra siempre y cuando sean un coste significativo, sin perjuicio de lo previsto en el apartado 4 del artículo 8
Artículo 9. RD 55/2017
• Aplicación de la fórmula: haber transcurrido 2 años desde la formalización del contrato y ejecutado, al menos, un 20 % de su importe, salvo para contratos de gestión de servicios públicos
• Justificación de su procedente en el expediente de contratación.
• Establecer en los pliegos la fórmula de revisión de precios aplicable, en función de la naturaleza del contrato y de la estructura de costes de la actividad que constituye su objeto.
Artículo 103. LCSP
• No podrá modificarse durante la vigencia del contrato.
•Se aplicará en cada fecha periódica determinada, respecto a la fecha de formalización del contrato, siempre que la formalización se produzca en el plazo de tres meses desde la finalización del plazo de presentación de ofertas, o respecto a la fecha en que termine dicho plazo de tres meses si la formalización se produce con posterioridad
Según el artículo 103 de la Ley 9/2017, de 8 de noviembre, de Contratos del Sector Público los precios de los contratos del sector público únicamente podrán ser objeto de revisión periódica y predeterminada, previa justificación en el expediente, en los siguientes términos:
- Únicamente en los contratos en los que el periodo de recuperación de la inversión sea igual o superior a cinco años, calculado dicho plazo tal y como indica el RD 55/2017 de 3 de febrero, por el que se desarrolla la Ley 2/2015, de 30 de marzo, de desindexación de la economía española.
- Siempre de conformidad con lo previsto en el RD 55/2017, el Órgano de Contratación podrá establecer el derecho a revisión periódica y predeterminada de precios y fijará la fórmula que deba aplicarse, atendiendo a la naturaleza del contrato y la estructura y evolución de costes de las prestaciones del mismo.
- El Pliego de Cláusulas Administrativas Particulares o el contrato deberá detallar la fórmula de revisión aplicable, que será invariable durante la vigencia del contrato y determinará la revisión de precios en cada fecha respecto a la fecha de adjudicación del contrato.
- Procederá la revisión periódica y predeterminada, transcurridos dos años desde la formalización del contrato y ejecutado al menos el 20 por ciento de su importe, si bien en los contratos de concesión de servicios públicos, la condición relativa al porcentaje de ejecución del contrato no será exigible.
- No se considerarán revisables, en ningún caso, los costes asociados a amortizaciones, los costes financieros, los gastos generales o de estructura ni el beneficio industrial.
- Sólo se considerarán revisables los costes de mano de obra cuando estos sean un coste significativo de acuerdo con los supuestos y los límites establecidos en el RD 55/2017.
De este modo, de cara a justificar la revisión periódica y predeterminada del precio del contrato, y en cumplimiento del artículo 103 de la LCSP y del RD 55/2017, se redacta la presente Memoria Justificativa de la fórmula de revisión, que se incluye como Anexo al Pliego de Cláusulas Administrativas Particulares que han de regir la contratación de suministro de energía eléctrica y servicio de gestión energética y mantenimiento con garantía total de las instalaciones de alumbrado público del Ayuntamiento de Sant Llorenç des Cardassar.
Asimismo, el artículo 9.7., sobre la revisión periódica y predeterminada de precios en los contratos, aplicable al presente caso, señala que:
“Para los contratos con un precio igual o superior a cinco millones de euros, el órgano de contratación incluirá en el expediente de contratación un informe preceptivo valorativo de la estructura de costes, emitido por el Comité Superior de Precios de Contratos del Estado. A tales efectos, el órgano de contratación deberá:
a) Solicitar a cinco operadores económicos del sector la remisión de su estructura de costes.
b) Elaborar una propuesta de estructura de costes de la actividad. Para ello utilizará, siempre que sea posible, la información de las respuestas que reciba de los operadores económicos mencionados en la letra anterior.
c) Someter su propuesta de estructura de costes a un trámite de información pública por un plazo de 20 días. En caso de que se presenten alegaciones en dicho trámite, el órgano de contratación deberá valorar su aceptación o rechazo de forma motivada en la memoria. En el caso de los contratos de concesión de obra pública, el órgano de contratación podrá optar por incluir este trámite de información como parte del previsto en el apartado 3 del artículo 128 del texto refundido de la Ley de Contratos del Sector Público, aprobado por Real Decreto legislativo 3/2011, de 14 de noviembre.
d)Remitir su propuesta de estructura de costes al Comité Superior de Precios de Contratos del Estado.
El Comité Superior de Precios de Contratos del Estado deberá evacuar el informe preceptivo en un plazo no superior a veinte días, a contar desde el día siguiente a la recepción de la propuesta de estructura de costes mencionada en la letra d) anterior.
En caso de que el Comité considere que la información remitida no es suficiente o requiera alguna aclaración, podrá solicitar al órgano proponente información adicional. Este requerimiento suspenderá el plazo de evacuación del informe en tanto no haya respuesta del órgano de contratación.
En el caso de las Comunidades Autónomas y de las Entidades Locales, así como de los organismos y entidades de ellas dependientes, este informe podrá ser recabado del órgano autonómico consultivo en materia de contratación pública, si existiera. En caso contrario, deberá ser recabado del Comité Superior de Precios de Contratos del Estado.
En todo caso, el órgano de contratación deberá comunicar a efectos informativos al Comité Superior de Precios de Contratos del Estado y, en su caso, al órgano autonómico consultivo correspondiente, la estructura de costes incluida en el pliego.”
En este sentido, el Ayuntamiento de Sant Llorenç des Cardassar ha llevado a cabo un dimensionamiento técnico-económico inicial realizado para establecer el presupuesto base de licitación del contrato mencionado, deduciéndose del mismo que el precio será superior a cinco millones de euros y, por tanto, en estos casos, se deberá incluir en el expediente un informe preceptivo valorativo de la estructura de costes, emitido por el Comité Superior de Precios de Contratos del Estado.
Por tanto, al objeto de obtener dicho informe preceptivo, se ha solicitado la remisión dela estructura de costes a CINCO operadores económicos al objeto de proceder a la elaboración de la propuesta de estructura de costes del contrato y proceder a remitir la misma al órgano autonómico consultivo correspondiente, en este caso, a la Junta Consultiva de Contratación.
Para la selección de los operadores económicos consultados, se ha optado por aquellos que tienen un notable peso en el sector de la gestión de servicios energéticos y mantenimiento del alumbrado público y edificios de ámbito nacional, en base a las adjudicaciones de contratos que de este tipo se publican en la Plataforma de Contratación del Sector Público, así como a la experiencia demostrable en los mismos.
A partir de la información suministrada por estos operadores, se ha elaborado la propuesta de estructura de costes presentada en este documento, al objeto de poder someter a ésta a un trámite de información pública por un plazo de 20 días, previo a la aprobación de los pliegos, y posterior remisión de la propuesta de dicha estructura a la Junta Consultiva.
DESARROLLO DE LA PROPUESTA DE LA ESTRUCTURA DE COSTES.
La contratación de suministro de energía eléctrica y servicio de gestión energética y mantenimiento con garantía total de las instalaciones de alumbrado público del Ayuntamiento de Sant Llorenç des Cardassar presenta como objetivo principal conseguir un importante ahorro energético a través de la optimización del servicio de gestión mantenimiento de las instalaciones, junto con aquellos otros servicios complementarios, tales como resolución de averías, cumplimiento de normativa, etc. Dichos servicios conforman un proceso global integrado en un mismo contrato, con el objetivo de garantizar la vinculación delas diferentes partes de proceso de forma sinérgica y complementaria.
Del mismo modo, de conformidad con lo previsto en el artículo 3 del RD 55/2017 relativo al principio de referenciación a costes, todo régimen de revisión deberá tomar como referencia la estructura de costes de la actividad, ponderándose cada componente de costes en función de su peso relativo en el valor íntegro de dicha actividad, entendiendo dicho valor como el precio global del contrato al hacer referencia al ámbito de la contratación pública.
En consecuencia, los elementos y ponderación que forman parte de la estructura de costes y de la consiguiente fórmula de revisión, han sido determinados en función de los requerimientos del RD 55/2017, considerando las respuestas de operadores representativos del sector, quienes han facilitado las estructuras de costes referidas para la globalidad del servicio de gestión del alumbrado público municipal y estaciones transformadoras.
OPERADORES ECONÓMICOS DEL SECTOR.
Se ha solicitado la remisión de su estructura de costes a CINCO operadores económicos del sector en la península al objeto de poder elaborar una propuesta de estructura de costes de la actividad, cumpliendo lo marcado por el artículo 9.7 del RD 55/2017.
A continuación, se relacionan los operadores entre los más representativos del sector y con implantación en el ámbito geográfico del contrato y a nivel nacional, tanto por su nivel de eficiencia y gestión, como su volumen de actividad, a los cuales les ha sido solicitada su estructura de costes vinculada a la actividad objeto del contrato:
ACCIONA ESCO
FERROVIAL ENERGÍA
IMESAPI
SITELEC GLOBAL DE SERVICIOS
ELECNOR
ACEINSA MOVILIDAD
APORTACIÓN DE LOS OPERADORES ECONÓMICOS.
De todos los anteriores operadores consultados aportaron sus respectivas estructuras de costes:
|
COMPONENTE |
SITELEC |
FERROVIAL ENERGIA |
ACCIONA ENERGIA |
IMESAPI |
|---|---|---|---|---|
|
Suministros energéticos |
55% |
44,28% |
30% |
44,56 % |
|
Coste del personal |
10% |
31,59% |
18% |
18,15 % |
|
Coste de material y equipos eléctricos |
3% |
5,59 % |
6% |
4,85 % |
|
Coste de amortización no sujetos a revisión de precios |
30% |
14,23% |
38% |
22,58 % |
|
Otros costes no sujetos a revisión de precios |
2% |
4,31% |
8% |
9,86 % |
|
TOTAL |
100% |
100% |
100% |
100% |
ESTRUCTURA DE COSTES DEL SERVICIO.
Para la confección de la propuesta de estructura de costes de la actividad se han tenido en cuenta las respuestas de los operadores económicos mencionados, y el estudio económico propio del Ayuntamiento para la determinación del presupuesto base de licitación.
De nuevo cabe resaltar que para la obtención de una estructura de costes global es preciso disponer de datos comparables entre sí, de modo que las partidas que forman dicha estructura presenten una conceptualización y composición similar. Así, cada componente de la estructura de costes ha de ser comparable entre las diferentes empresas consideradas.
A partir de dicha información se diseña una estructura en la cual se incorporan aquelloscostes más representativos indispensables en la actividad a partir de datos siempre comparables y desagregados en la mayor medida posible, según lo establecido en el RD 55/2017.
De este modo, la estructura de costes imprescindibles para llevar a cabo la actividad que conforma el CONTRATO de suministro de energía eléctrica y servicio de gestión energética y mantenimiento con garantía total de las instalaciones de alumbrado público del Ayuntamiento de Sant Llorenç des Cardassar muestra la ponderación de cada uno de estos costes respecto al total de la ejecución material del servicio, siendo la siguiente:
|
PRESTACIÓN P1 |
89.654,74 € |
27,97% |
Revisión de precios |
|
PRESTACIÓN P2P3 |
104.507,32 € |
32,60% |
- |
|
COSTE PERSONAL |
53.552,95 € |
16,70% |
Revisión de precios |
|
COSTE MATERIAL |
34.268,33 € |
10,69% |
- |
|
AMORTIZACIÓN MEDIOS MATERIALES |
4.533,33 € |
1,41% |
No sujeto a revisión de precios |
|
AMORTIZACIÓN MEDIOS DE TRANSPORTE |
6.300,00 € |
1,97% |
No sujeto a revisión de precios |
|
MANTENIEMINTO MEDIOS MATERIALES |
1.075,00 € |
0,34% |
No sujeto a revisión de precios |
|
MANTENIMIENTO MEDIOS DE TRANSPORTE |
3.060,00 € |
0,95% |
No sujeto a revisión de precios |
|
MATERIALES Y REPOSICIONES |
10.800,00 € |
3,37% |
Revisión de precios |
|
ALQUILER Y MANTENIEMIENTO LOCALES |
8.500,00 € |
2,65% |
No sujeto a revisión de precios |
|
BENEFICIO INDUSTRIAL (6%) |
5.269,28 € |
1,64% |
No sujeto a revisión de precios |
|
GASTOS GENERALES (13%) |
11.416,77 € |
3,56% |
No sujeto a revisión de precios |
|
PRESTACIÓN P4 |
116.427,96 € |
36,32% |
No sujeto a revisión de precios |
|
PRESTACIÓN P6 |
10.000,00 € |
3,12% |
No sujeto a revisión de precios |
|
COSTE MATERIAL |
8.403,36 € |
2,62% |
No sujeto a revisión de precios |
|
BENEFICIO INDUSTRIAL (6%) |
504,20 € |
0,16% |
No sujeto a revisión de precios |
|
GASTOS GENERALES (13%) |
1.092,44 € |
0,34% |
No sujeto a revisión de precios |
|
TOTAL |
320.590,03 € |
100,00% |
- |
Por lo tanto, la estructura de costes que aplica a la revisión de precios es la siguiente:
|
ESTRUCTURA DE COSTES GLOBAL |
|
|
COMPONENTE |
% SOBRE EL TOTAL |
|
PRESTACIÓN P1. SUMINISTROS ENERGÉTICOS |
27,97% |
|
COSTE DEL PERSONAL |
16,70% |
|
COSTE DE MATERIAL Y EQUIPOS ELÉCTRICOS |
3,37% |
|
COSTE DE AMORTIZACIÓN NO SUJETOS A REVISIÓN DE PRECIOS |
39,70% |
|
OTROS COSTES NO SUJETOS A REVISIÓN DE PRECIOS |
12,27% |
|
TOTAL |
100,00% |
- Prestación P1. Suministros energéticos (E): 27,97%
- Coste Personal (Cp): 16,70%
- Coste Material y Equipos Eléctricos (Cm): 3,37%
Para cada uno de ellos:
- Se representan con el subíndice “n” los valores de los índices de precios de cada componente básico de coste en la fecha de aplicación de la revisión del precio de contrato.
- Se representan con el subíndice “o” los valores de referencia de los índices de precios de cada componente básico de coste, la fecha de formalización del contrato, siempre que la formalización se produzca en el plazo de tres meses desde la finalización del plazo de presentación de ofertas, o respecto a la fecha en que termine dicho plazo de tres meses si la formalización se produce con posterioridad.
Así, el valor del Kn el coeficiente de revisión resultante de la aplicación de la fórmula entre el momento de revisión y el considerado origen a efectos de revisión del contrato, es decir la fecha de formalización del contrato, siempre que la formalización se produzca en el plazo de tres meses desde la finalización del plazo de presentación de ofertas, o respecto a la fecha en que termine dicho plazo de tres meses si la formalización se produce con posterioridad, tal y como se establece en el artículo 103.9 dela Ley del contratos del Sector Público.
Por tanto, la fórmula de revisión de precios toma la siguiente forma:
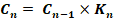
Donde:
Cn = Importe del contrato en el año n de revisión.
Cn-1 = Importe del contrato en el año anterior al de revisión. Para la primera revisión de precios, corresponde al valor de adjudicación del mismo. Valor de referencia.
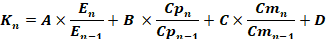
Donde:
A: Peso del coste de los suministros energéticos en tanto por uno.
Tal y como se ha detallado a lo largo del documento, la prestación P1 en este contrato tiene dos componentes:
A = 0,2797
En = Coste de la energía correspondiente al año de la revisión.
En-1 = Coste de la energía correspondiente al año previo al de revisión. Para la primera revisión de precio es el coste de referencia, correspondiente al mes de la formalización del contrato, siempre que la formalización se produzca en el plazo de tres meses desde la finalización del plazo de presentación de ofertas, o respecto a la fecha en que termine dicho plazo de tres meses si la formalización se produce con posterioridad.
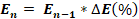
Donde:
∆E(%)= Coeficiente de actualización de precios vinculados con el suministro de energía.
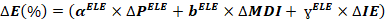
Siendo:
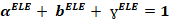
Donde:

 = Peso de los peajes y cargos en el coste del suministro eléctrico
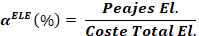

 = Variación del coste de los peajes y cargos de los suministros eléctricos
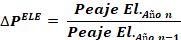

 = Peso del coste de la componente del mercado de la electricidad
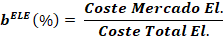

 = Incremento del precio medio aritmético mensual del Mercado Diario del OMIE
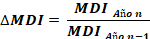

 = Valor en porcentaje del Impuesto Eléctrico en el momento de la adjudicación.

 = Variación del Impuesto Eléctrico.
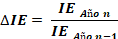
Para poder definir los parámetros αELE(%), bELE (%), ɣELE (%), es necesario determinar una estructura tarifaria de referencia que tenga en cuenta el peso de los diferentes periodos de cada tarifa en la estructura de coste del global de los suministros. Dicha estructura tarifaria se determinará a la finalización del primer año de contrato en base a la facturación de cada suministro energético. Para ello se deberá disponer del histórico de los consumos y costes relativos al término de energía y al término de potencia, desglosado por tarifa y periodo tarifario. Dicha estructura de coste se usará como referencia para calcular la revisión de precios a la finalización del primer año de contrato y definir el importe de la prestación P1 del segundo año. Además, esta estructura se mantendrá durante la vigencia del contrato.
B: Peso del coste del personal en tanto por uno
B = 0,1670
Cpn = Coste del personal correspondiente al año de la revisión.
Cpn-1 = Coste del personal del año precedente al de revisión. Para la primera revisión de precios es el coste referencia, correspondiente al mes de la formalización del contrato, siempre que la formalización se produzca en el plazo de tres meses desde la finalización del plazo de presentación de ofertas, o respecto a la fecha en que termine dicho plazo de tres meses si la formalización se produce con posterioridad.
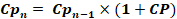
Donde:
 = variación del valor absoluto de las tablas salariales del Convenio Colectivo del Sector del Metal de Baleares vigente en el año de revisión, con respecto al valor absoluto de las tablas salariales del Convenio Colectivo del Sector del Metal de Baleares vigente en el año de referencia.
C: Peso del coste del material y equipos eléctricos en tanto por uno
C = 0,0337
Cmn = Coste del material y equipos eléctricos correspondiente al año de la revisión.
Cmn-1 = Coste del material y equipos eléctricos del año precedente al de revisión. Para la primera revisión de precios es el coste de referencia, correspondiente al mes de la formalización del contrato, siempre que la formalización se produzca en el plazo de tres meses desde la finalización del plazo de presentación de ofertas, o respecto a la fecha en que termine dicho plazo de tres meses si la formalización se produce con posterioridad.
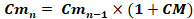
Donde:
 = variación porcentual del Índice de precios de materiales, nacional de la mano de obra y de componentes de transporte de viajeros por carretera - Índice de precios de materiales específicos, base 2011 – Materiales y equipos eléctricos publicado por el INE el período n, año de revisión, con respecto al valor de referencia.
https://www.ine.es/jaxiT3/Tabla.htm?t=8382
NOTA ACLARATORIA: La revisión de precios únicamente procederá durante el tiempo estrictamente necesario de amortización de la inversión.
D: Coste no revisables en tanto por uno.
D = 0,5196
Por tanto, se verifica que:
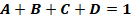
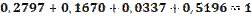
La fórmula quedaría de la siguiente manera:
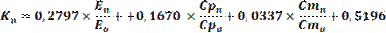
DEL PLAZO DE DURACIÓN DEL CONTRATO
La duración máxima del contrato no excede del tiempo que se calcula razonable para que la adjudicataria recupere las inversiones realizadas para la explotación de las obras o servicios -tanto las iniciales como las realizadas durante la vida del contrato-, junto con un rendimiento sobre el capital invertido y teniendo en cuenta las inversiones necesarias establecidas en el Pliego de Prescripciones Técnicas para alcanzar los objetivos contractuales específicos y ha sido calculado según lo previsto en el artículo 10 del Real Decreto 55/2017, de 3 de febrero, por el que se desarrolla la Ley 2/2015 de 30 de marzo, de desindexación de la economía española.
Este plazo de duración del contrato está motivado en el Informe 55/2018 de 2 de julio de 2018, de la Junta Consultiva de Contratación Pública del Estado, sobre la Duración de los contratos de servicios energéticos, en el que se señala que en los contratos de servicios energéticos que comprendan suministros y servicios con inversión, la duración del contrato en el conjunto de sus prestaciones no quedará condicionada por el límite de duración de 5 años, permitiendo una mayor duración de los contratos de servicios energéticos, de forma que sea posible la recuperación de las inversiones que forman parte de las prestaciones objeto del contrato.
Para establecer el plazo de duración del contrato, se presentan en este apartado los cálculos del periodo de recuperación de la inversión, entendido como aquel en el que previsiblemente pueden recuperarse las inversiones realizadas por la empresa de servicios energéticos necesarias para la correcta ejecución de las obligaciones previstas en el contrato, incluidas las exigencias de calidad y precio, y se permita al contratista la obtención de un beneficio sobre el capital invertido en condiciones normales de explotación.
Se define el período de recuperación de la inversión del contrato como el mínimo valor de n para el que se cumple la siguiente desigualdad, habiéndose realizado todas las inversiones para la correcta ejecución de las obligaciones previstas en el contrato:
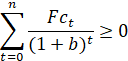
Donde:
- t: son los años medidos en números enteros.
- Fct : es el flujo de caja esperado del año t, definido como la suma de lo siguiente:
a) El flujo de caja procedente de las actividades de explotación, incluyendo cobros y pagos derivados de cánones y tributos, pero excluyendo aquellos que graven el beneficio del contratista.
b) El flujo de caja procedente de las actividades de inversión.
No incluirá cobros y pagos derivados de actividades de financiación y la estimación de los flujos de caja ha de realizarse sin considerar ninguna actualización de los valores monetarios que componen el FCt.
- b: es la tasa de descuento. De conformidad con lo dispuesto en el apartado 2 del artículo 10 del Real Decreto 55/2017, de 3 de febrero, por el que se desarrolla la Ley 2/2015, de 30 de marzo, de desindexación de la economía española, la tasa de descuento será el rendimiento medio en el mercado secundario de la deuda del Estado a diez años en los últimos seis meses incrementado en una diferencia de 200 puntos básicos, tomando como referencia para el cálculo de dicho rendimiento medio los últimos datos disponibles publicados por el Banco de España en el Boletín de Mercado de Deuda Pública. De la consulta de estos datos se obtiene un rendimiento medio entre agosto del 2025 y enero del 2026 de 3,233 %, siendo entonces la tasa a aplicar de 5,233%, tal y como se puede observar en la siguiente tabla:
|
|
ago.-25 |
sep.-25 |
oct.-25 |
nov.-25 |
dic.-25 |
ene.-26 |
Media |
Tasa de descuento (b) |
|
Rentabilidad de las obligaciones a 10 años |
3,260% |
3,270% |
3,150% |
3,180% |
3,270% |
3,270% |
3,233% |
5,233% |
Tasa de descuento (b). Fuente: Indicadores financieros. Banco de España https://www.bde.es/webbde/es/estadis/infoest/a2207.pdf
El flujo de caja del proyecto debe tener en cuenta todos los cobros y pagos que el contrato genera:
- Los cobros anuales se obtienen de los precios de licitación contenidos en la propuesta, cuyo valor máximo será 320.590,03 € sin IVA.
- Los costes se indican en la siguiente tabla
|
Costes |
Importe anual sin IVA |
|
Pago suministros energéticos |
89.654,74 € |
|
Coste mantenimiento |
104.507,32 € |
|
Coste actuaciones en prestación P6 |
10.000,00 € |
|
Total |
204.162,07 € |
La inversión asociada a las medidas de mejora de la instalación de alumbrado público, incluidas en la prestación P4, bajo las condiciones detalladas en el Pliego Técnico asciende a 1.187.434,42€ sin IVA
Finalmente, tras determinar el importe de la inversión necesaria para la implantación de las actuaciones de mejora incluidas en la Prestación P4, en la siguiente tabla se refleja, en euros, la actualización de los flujos de caja, que permite determinar en qué momento el acumulado se hace positivo, lo cual representa el año en que el licitador recupera la inversión con rentabilidad.
|
AÑO |
INGRESOS SERVICIO |
COSTES SERVICIO |
INVERISÓN |
FLUJO DE CAJA |
FLUJO DE CAJA ACTUALIZADO |
FLUJO DE CAJA ACUMULADO |
|
0 |
|
|
- 1.187.434,42 € |
-1.187.434,42 |
-1.187.434,42 |
-1.187.434,42 |
|
1 |
320.590,03 |
204.162,07 |
|
116.427,96 |
110.637,91 |
-1.076.796,51 |
|
2 |
320.590,03 |
204.162,07 |
|
116.427,96 |
105.135,80 |
-971.660,71 |
|
3 |
320.590,03 |
204.162,07 |
|
116.427,96 |
99.907,32 |
-871.753,38 |
|
4 |
320.590,03 |
204.162,07 |
|
116.427,96 |
94.938,85 |
-776.814,53 |
|
5 |
320.590,03 |
204.162,07 |
|
116.427,96 |
90.217,47 |
-686.597,06 |
|
6 |
320.590,03 |
204.162,07 |
|
116.427,96 |
85.730,89 |
-600.866,17 |
|
7 |
320.590,03 |
204.162,07 |
|
116.427,96 |
81.467,43 |
-519.398,74 |
|
8 |
320.590,03 |
204.162,07 |
|
116.427,96 |
77.415,99 |
-441.982,75 |
|
9 |
320.590,03 |
204.162,07 |
|
116.427,96 |
73.566,04 |
-368.416,71 |
|
10 |
320.590,03 |
204.162,07 |
|
116.427,96 |
69.907,54 |
-298.509,17 |
|
11 |
320.590,03 |
204.162,07 |
|
116.427,96 |
66.430,99 |
-232.078,18 |
|
12 |
320.590,03 |
204.162,07 |
|
116.427,96 |
63.127,32 |
-168.950,86 |
|
13 |
320.590,03 |
204.162,07 |
|
116.427,96 |
59.987,95 |
-108.962,91 |
|
14 |
320.590,03 |
204.162,07 |
|
116.427,96 |
57.004,71 |
-51.958,20 |
|
15 |
320.590,03 |
204.162,07 |
|
116.427,96 |
54.169,82 |
2.211,62 |
Del análisis realizado se obtiene que el payback, o plazo de recuperación de la inversión, se sitúa en 15 años, de modo que queda justificado un plazo de contrato igual a esos 15 años (180 meses de duración total).
- Esta versión HTML se muestra sólo a efectos de consulta y carece de validez legal para una versión oficial y auténtica, consulte la versión PDF