- Inici
- > BOIB, Butlletí Oficial
- > BOIB Núm 124 - 1 / octubre / 2026
- > Pàg. 53453 a 53477
Secció I. Disposicions generals
ADMINISTRACIÓ DE LA COMUNITAT AUTÒNOMA
CONSELLERIA D'ECONOMIA, HISENDA I INNOVACIÓ
Núm. 717330
Ordre 32/2026, de 29 de setembre, del conseller d’Economia, Hisenda i Innovació per la qual es regula la comptabilitat pública de la Comunitat Autònoma de les Illes Balears
-
Contingut, oficial i autèntic, de la disposició:
 Versió PDF
Text
PREÀMBUL
La Llei 14/2014, de 29 de desembre, de finances de la Comunitat Autònoma de les Illes Balears, constitueix el marc normatiu que regula les finances en totes les vessants —financera, pressupostària i comptable— dins l'àmbit de la Comunitat Autònoma.
La Llei 14/2014 recull els canvis normatius que s'han produït en els àmbits de la normativa estatal i europea, especialment pel que fa a l'aplicació dels principis d'estabilitat pressupostària i sostenibilitat financera.
Així mateix, preveu que el conseller competent en matèria d'hisenda i pressuposts ha d'aprovar un nou pla general de comptabilitat pública de la Comunitat Autònoma, que s'ha d'adaptar al Pla General de Comptabilitat Pública aprovat per l'Ordre EHA/1037/2010, de 13 d'abril. D'acord amb aquesta previsió, una resolució de la consellera d'Hisenda i Administracions Públiques de 29 de desembre de 2016 va aprovar el Pla General de Comptabilitat Pública de la Comunitat Autònoma de les Illes Balears.
Segons el que disposa l'article 134.d) de la Llei 14/2014 esmentada, correspon a la Intervenció General, com a òrgan directiu de la comptabilitat pública, promoure l'exercici de la potestat reglamentària, mitjançant una ordre del conseller competent en matèria d'hisenda i pressuposts, a l'efecte de determinar l'estructura, la justificació, la tramitació, la rendició de comptes i altres documents relatius a la comptabilitat pública, tenint en compte els articles 70.7, 80 i 136 d'aquesta Llei.
Atès el nou marc establert per la Llei 14/2014, escau dur a terme la revisió de les normes reglamentàries i de desplegament de la normativa de finances. En aquest sentit, l'Ordre del conseller d'Economia i Hisenda de 17 de juny de 1985 de normes provisionals sobre tramitació de documentació i règim de comptabilitat pressupostària, si bé recull els grans trets de normes comptables encara vàlides, en termes de detall ha quedat superada i ha esdevingut inaplicable.
Així mateix, els successius decrets de desplegament de determinats aspectes de la Llei 14/2014 i de les lleis de pressuposts generals de la Comunitat Autònoma de les Illes Balears han estat una norma reglamentària de caràcter general que, entre altres aspectes, han contingut disposicions que són veritables regles comptables, reguladores de procediments comptables específics, que es recullen en aquesta Ordre a fi d'aconseguir una organització millor i sistemàtica de la normativa economicofinancera.
D'altra banda, el Decret 119/2001, de 19 d'octubre, d'implantació i regulació del sistema d'informació integrat per a la gestió economicofinancera de la Comunitat Autònoma de les Illes Balears, estableix les finalitats, els principis i l'organització del sistema d'informació economicofinancera que ha de servir de suport a la comptabilitat i del qual s'ha d'obtenir la informació comptable de la Comunitat Autònoma de les Illes Balears.
En conseqüència, dins l'ordenament economicofinancer i el marc que estableix la Llei 14/2014, aquesta Ordre suposa la revisió i l'actualització de les normes que regulen la comptabilitat pública, així com també la unificació en aquesta mateixa norma del desplegament reglamentari existent en matèria de comptabilitat pública.
Aquesta Ordre s'adequa als principis de bona regulació prevists en l'article 129 de la Llei 39/2015, d'1 d'octubre, del procediment administratiu comú de les administracions públiques, i en l'article 49 de la Llei 1/2019, de 31 de gener, del Govern de les Illes Balears.
Pel que fa als principis de necessitat i eficàcia, la norma respon a la necessitat de disposar d'una regulació en matèria de comptabilitat pública adaptada a la Llei 14/2014 i que tingui en compte les nombroses novetats tècniques i tecnològiques que, en els darrers anys, han tingut incidència sobre la gestió economicofinancera i comptable.
El principi de proporcionalitat es compleix perquè conté únicament les disposicions imprescindibles per assolir les finalitats perseguides.
Quant al principi de seguretat jurídica, l'Ordre s'integra de manera coherent en el marc normatiu vigent, estatal i autonòmic, i d'aquesta manera es genera un entorn estable, previsible i clar que garanteix la certesa en l'actuació de l'Administració i el sector públic autonòmic.
En aplicació del principi de transparència, s'ha posat a disposició dels ciutadans tota la documentació relativa a l'elaboració en els termes de l'article 7 de la Llei 19/2013, de 9 de desembre, de transparència, accés a la informació pública i bon govern, i de l'article 129.5 de la Llei 39/2015. En aquest sentit, s'ha ofert la corresponent publicitat als documents que han estat emesos en cadascuna de les fases del procediment d'elaboració normativa.
Finalment, el principi d'eficiència es garanteix en la mesura que la norma no genera cap càrrega administrativa per a la ciutadania, alhora que fomenta un ús racional dels recursos públics i respecta els principis d'estabilitat pressupostària i sostenibilitat financera.
Per tot això, i d'acord amb l'article 133 de la Llei 14/2014, que atorga al conseller competent en matèria d'hisenda i pressuposts la competència d'organitzar la comptabilitat pública, dict la següent
ORDRE
TÍTOL I DISPOSICIONS GENERALS
CAPÍTOL I Normes comunes
Article 1 Àmbit d'aplicació
1. Aquesta Ordre és d'aplicació a l'Administració de la Comunitat Autònoma de les Illes Balears i als organismes autònoms, tant als que tenen pressuposts que figuren integrats en el de l'Administració de la Comunitat Autònoma com als que es constitueixen com a unitats comptables separades.
El que disposa el paràgraf anterior s'entén sens perjudici de les especialitats i les adaptacions orgàniques i procedimentals que puguin ser d'aplicació als organismes autònoms amb pressupost propi.
2. Així mateix, s'han de regir pels preceptes d'aquesta Ordre que ho prevegin expressament la resta d'entitats integrades en el sector públic instrumental de la Comunitat Autònoma de les Illes Balears.
Article 2 La comptabilitat pública de la Comunitat Autònoma
1. La comptabilitat de l'Administració de la Comunitat Autònoma i els organismes autònoms s'ha d'ajustar al Pla General de Comptabilitat Pública de la Comunitat Autònoma de les Illes Balears (PGCPIB), aprovat per una resolució del conseller competent en matèria d'hisenda.
2. La comptabilitat de la Comunitat Autònoma ha de complir els fins que estableix la Llei 14/2014.
3. L'exercici comptable coincideix amb l'any natural.
Article 3 Estructura de la comptabilitat
La comptabilitat de la Comunitat Autònoma és única i s'estructura entorn de dos registres comptables, que permeten obtenir la informació següent:
a) La comptabilitat economicopatrimonial, que reflecteix totes les operacions que tenen incidència en la situació econòmica, financera i patrimonial i en els resultats de l'exercici.
b) La comptabilitat pressupostària, que reflecteix totes les operacions de gestió dels pressuposts.
Article 4 Unitats i oficines comptables
1. L'Administració de la Comunitat Autònoma i els organismes autònoms que s'integren com a seccions pressupostàries en el seu pressupost constitueixen una unitat comptable, en la qual hi ha d'haver, com a mínim, les oficines comptables següents:
a) La Intervenció General.
b) Les unitats de gestió econòmica (UGE) que hi ha a les conselleries, als organismes autònoms i a altres seccions pressupostàries, que actuen com a oficines comptables descentralitzades.
c) La direcció general competent en matèria de tresoreria.
d) La direcció general competent en matèria de pressuposts.
e) La direcció general competent en matèria de patrimoni.
2. Constitueix una unitat comptable separada cadascun dels organismes autònoms amb pressupost propi i separat del de l'Administració de la Comunitat Autònoma que tingui a càrrec seu la comptabilitat de l'entitat, sens perjudici de la coordinació de la Intervenció General.
A aquest efecte, entre d'altres, s'equiparen a organismes autònoms el Servei de Salut de les Illes Balears i l'Agència Tributària de les Illes Balears, sens perjudici que aquesta actuï també com a oficina comptable en la gestió del pressupost d'ingressos de l'Administració de la Comunitat Autònoma.
La Intervenció General ha de determinar les oficines comptables en les unitats comptables separades mitjançant una resolució, a proposta del cap del departament de comptabilitat de cada unitat i amb el vistiplau del gerent o màxim òrgan unipersonal de direcció.
Article 5 Destinataris de la informació comptable
1. La informació comptable relativa a la gestió pressupostària i economicopatrimonial de la Comunitat Autònoma de les Illes Balears ha d'anar dirigida als destinataris següents:
a) Els gestors interns.
b) El Tribunal de Comptes, la Sindicatura de Comptes i el Parlament de les Illes Balears.
c) L'Administració General de l'Estat i altres organismes amb competència a tot el territori de l'Estat.
d) La Unió Europea mitjançant l'Administració General de l'Estat.
e) Els subscriptors de deute de la Comunitat Autònoma i altres creditors.
f) Altres entitats públiques i privades, associacions i ciutadans en general.
2. Les oficines comptables han d'assegurar la identitat entre la informació que figura en la base de dades del Sistema d'Informació Comptable Descentralitzat (SICODE) i la tramesa als destinataris.
CAPÍTOL II Model del sistema d'informació comptable
Article 6 Objecte i finalitats
1. El sistema d'informació integrat per a la gestió economicofinancera de la Comunitat Autònoma de les Illes Balears (SIGEF), establert en el Decret 119/2001, ha de tenir a l'abast la informació comptable i de seguiment dels expedients de despesa, subvencions i recursos humans, amb les integracions i les adaptacions que siguin adients.
El SIGEF s'organitza en els mòduls següents:
a) Elaboració i gestió dels pressuposts.
b) Execució del pressupost de despeses.
c) Execució del pressupost d'ingressos: gestió i recaptació dels tributs i altres ingressos, i devolució d'ingressos indeguts.
d) Tresoreria.
e) Fitxers de tercers que es relacionen amb la Comunitat Autònoma.
f) Gestió del patrimoni de la Comunitat Autònoma.
g) Gestió d'expedients de contractació.
h) Gestió d'expedients de subvencions.
i) Gestió d'expedients sancionadors.
j) Gestió dels fons afectats.
k) Comptabilitat d'operacions no pressupostàries.
l) Comptabilitat economicopatrimonial.
m) Gestió economicofinancera de les empreses públiques.
n) Control financer.
o) Els altres mòduls que s'implantin relatius a la gestió economicofinancera de l'Administració de la Comunitat Autònoma de les Illes Balears, dels organismes autònoms i, si escau, de la resta d'ens instrumentals autonòmics.
2. El SICODE, que forma part del SIGEF, és el sistema integrat d'informació comptable de la Comunitat Autònoma de les Illes Balears format pel conjunt de mòduls que permet el seguiment comptable i de determinats tipus d'expedients.
Així mateix, s'integren amb el SICODE els altres sistemes d'informació que formen part del SIGEF, com ara els de recursos humans i nòmines; els de gestió d'expedients, tant de subvencions i ajudes com de contractació, patrimoni i altres expedients de despeses, i els de gestió tributària.
3. El SICODE té per objecte registrar totes les operacions de naturalesa pressupostària, econòmica, financera i patrimonial que es produeixen en l'Administració de la Comunitat Autònoma i els organismes autònoms que en depenen.
El SICODE ha de garantir la concordança, l'exactitud i l'automatisme dels registres que per a cadascuna de les operacions comptables s'hagin de produir en els diferents mòduls que afecti l'operació, així com la coherència entre els diferents nivells d'informació que s'estableixin en el sistema, tant en termes agregats com de detall.
4. El SICODE ha de permetre la formació dels comptes anuals de l'Administració de la Comunitat Autònoma i de les unitats comptables separades. Tot això, en compliment de les finalitats comptables que estableix l'article 2 del Decret 119/2001 esmentat respecte del sistema economicopatrimonial.
5. El SICODE ha de permetre registrar el següent:
a) Les operacions que reflecteixen les modificacions pressupostàries.
b) Les operacions d'execució del pressupost de despeses i d'ingressos de l'exercici corrent, les operacions derivades d'exercicis anteriors, les relatives a despeses pluriennals, les anticipades de despesa i les devolucions d'ingressos.
c) Les operacions que tenen incidència en el balanç general i en el resultat economicopatrimonial.
d) Els moviments i la situació de la tresoreria.
e) El seguiment i el control dels pagaments “a justificar”.
f) Les operacions de constitució i cancel·lació de garanties i dipòsits.
g) La gestió del registre comptable de factures i altres despeses.
h) La informació sobre el tercers deutors i creditors de la Comunitat Autònoma.
i) Les operacions que afecten la gestió de l'Inventari general de béns i drets de la Comunitat Autònoma de les Illes Balears.
j) La resta d'operacions previstes en les normes vigents.
6. Correspon a les oficines comptables anotar en el SICODE les dades comptables sota el principi de registre únic en l'origen, tal com es preveu en l'article 3 del Decret 119/2001.
Article 7 Anotacions en el sistema d'informació comptable
1. Totes les actuacions de les quals es puguin derivar drets o obligacions amb contingut econòmic s'han de reflectir en el SICODE mitjançant les anotacions comptables adients, que ha de fer l'oficina comptable mitjançant els usuaris autoritzats a l'efecte.
2. Les anotacions comptables són els instruments que recullen de manera fefaent i sistemàtica les decisions de contingut econòmic dels òrgans competents manifestades en els actes administratius.
S'han de registrar en el SICODE totes les anotacions comptables derivades de les operacions a què fa referència l'apartat 5 de l'article anterior.
3. Les anotacions comptables en el SICODE han de tenir suport en un document en paper; en un document informàtic, electrònic o telemàtic; en una altra anotació comptable, o derivar directament dels actes administratius que executin el pressupost en format electrònic.
4. Les anotacions comptables en el SICODE s'entenen autoritzades amb les signatures, electròniques o manuals, o amb els controls i les validacions que s'estableixin, a fi de garantir l'exercici de la competència de l'òrgan que la tengui.
Article 8 Control d'accés d'usuaris al SICODE
1. Les sol·licituds d'accés al SICODE s'han de dirigir a la Intervenció General d'acord amb les instruccions que s'estableixin i amb la delimitació de les facultats de treball dels òrgans gestors.
També necessiten l'autorització de la Intervenció les sol·licituds d'accés a altres sistemes d'informació del SIGEF que puguin produir comptabilitzacions en el SICODE.
2. Els permisos d'accés al SICODE els ha d'atorgar la Intervenció General en coordinació amb la direcció general competent en matèria de desenvolupament tecnològic en funció de les àrees de treball i del perfil d'usuari que tengui assignat la persona sol·licitant.
3. La Intervenció General pot modificar o donar de baixa els permisos d'accés al SICODE dels usuaris que ho sol·licitin.
En qualsevol cas, pot donar de baixa d'ofici els permisos als usuaris que no els emprin o per qualsevol altra causa justificada.
Article 9 Execució del pressupost de despeses
1. Mitjançant el sistema d'informació, la Intervenció General i la Tresoreria General han de vetlar pel funcionament correcte del procediment d'execució del pressupost de despeses.
2. La comptabilització i l'operatòria comptable de les despeses s'han de regular mitjançant una instrucció de la Intervenció General.
Article 10 Situació de les anotacions comptables pressupostàries en el sistema d'informació
1. Les anotacions comptables del pressupost de despeses registrades en el sistema d'informació poden ser preliminars o validades.
2. Les anotacions comptables del pressupost de despeses que registren les UGE són descentralitzades i es generen en el SICODE com a preliminars, i posteriorment es validen o rebutgen.
Les anotacions comptables pressupostàries centralitzades les genera i les valida la Intervenció General.
3. Les anotacions comptables pressupostàries del pressupost de despeses preliminars, un cop validades, adquireixen l'estat de validades o comptables.
Només les operacions validades tenen efectes en la comptabilitat i els comptes anuals.
En tot cas, el SICODE pot oferir informació de totes les anotacions pressupostàries registrades.
4. Poden ser preliminars o validades les anotacions comptables de modificació de crèdits, les d'execució de despeses, les d'operacions no pressupostàries i les de devolució d'ingressos indeguts.
5. Les anotacions comptables d'execució del pressupost d'ingressos registrades pels centres gestors i per la Intervenció General es comptabilitzen automàticament mitjançant els processos de comptabilització del SICODE, excepte les corresponents a devolucions d'ingressos indeguts.
Article 11 Assentaments en la comptabilitat economicopatrimonial
1. El registre comptable de les anotacions d'execució del pressupost en les fases de reconeixement d'obligacions i la seva extinció en el pressupost de despeses i de reconeixement de drets i la seva extinció en el pressupost d'ingressos, produeix de manera simultània i automàtica el registre de les anotacions economicopatrimonials en els comptes corresponents, d'acord amb l'equivalència entre la classificació econòmica del pressupost i els comptes del PGCPIB aprovada per una resolució de la Intervenció General.
2. Les anotacions comptables que no reflecteixin la gestió pressupostària s'han de registrar únicament com a operacions economicopatrimonials en els comptes corresponents del PGCPIB.
Article 12 Conservació dels registres comptables i els justificants
1. Els registres de les operacions comptables anotades en el SICODE i l'acreditació i els justificants d'aquestes s'han de conservar durant un període de sis anys comptadors a partir de la data de tramesa a la Sindicatura de Comptes dels comptes que recullen la informació relativa a les operacions esmentades, excepte en el cas que normes de rang legal o reglamentari estableixin altres terminis o que el termini de prescripció de la possible responsabilitat comptable s'hagi interromput.
En tot cas, es poden conservar per períodes més llargs si el SICODE i el SIGEF ho permeten tècnicament.
2. Els justificants de les anotacions comptables i la informació comptable s'han de conservar conforme als criteris que determini la Intervenció General.
3. La Intervenció General ha d'establir les regles, els criteris i la ubicació d'aquest arxiu, fins que es trameti la documentació a l'Arxiu del Govern de les Illes Balears.
4. La justificació de les valoracions assignades als actius i als passius s'han de conservar almenys durant el període en què els béns, els drets i les obligacions a què es refereixen estiguin en vigor o en l'inventari corresponent.
CAPÍTOL III Base de dades de tercers
Article 13 Tercers de la Comunitat Autònoma
1. Els tercers de la Comunitat Autònoma són, als efectes d'aquesta Ordre, les persones físiques o jurídiques o les entitats sense personalitat jurídica reconegudes legalment, públiques o privades, que com a conseqüència de les relacions amb l'Administració de la Comunitat Autònoma i els organismes autònoms en resultin creditores de les obligacions o bé en resultin deutores.
2. La Intervenció General és responsable de la governança de les dades relatives als tercers que s'integren en la base de dades general de tercers del SICODE.
3. D'acord amb el principi de minimització de dades, només han de figurar en la base de dades general de tercers les dades personals que siguin estrictament imprescindibles i pertinents per complir les funcions de pagament i d'ingrés que ha de dur a terme la Comunitat Autònoma.
En l'obtenció i el tractament d'aquestes dades s'han d'observar tots els drets i garanties que s'estableixen en la normativa europea, estatal i autonòmica en matèria de protecció de dades personals.
TÍTOL II FUNCIONS I COMPETÈNCIES DE LES UNITATS I LES OFICINES COMPTABLES EN MATÈRIA DE COMPTABILITAT
Article 14 Funcions de la Intervenció General
1. La Intervenció General de la Comunitat Autònoma de les Illes Balears és l'òrgan director i gestor de la comptabilitat pública, gestiona la informació comptable i exerceix les seves funcions d'acord amb el que estableix la Llei 14/2014 i el desplegament reglamentari d'organització, estructura i funcions corresponent.
2. Corresponen a la Intervenció General, pel que fa al SICODE, les funcions següents:
a) Elaborar els requeriments funcionals als quals ha de respondre el sistema d'informació, en col·laboració, si escau, amb altres centres directius.
b) Validar prèviament a la implantació en el sistema comptable les prestacions funcionals del sistema informàtic, tant en conjunt com en les funcionalitats específiques.
c) Elaborar els requeriments per implantar enllaços amb altres sistemes o mòduls i validar-los abans d'implantar-los.
d) Coordinar el disseny i el desenvolupament del sistema informàtic que dona suport al sistema d'informació i de la modificació o ampliació de noves funcionalitats posteriors.
e) Coordinar la implantació del sistema informàtic i de la modificació o ampliació de noves funcionalitats.
f) Coordinar el disseny, el desenvolupament i la implantació de les mesures de seguretat que s'estimin convenients a fi de salvaguardar la integritat i la confidencialitat de la informació.
g) Coordinar el disseny dels projectes sobre el model d'organització i de funcionament de l'àrea economicopatrimonial dels ens que integren el sector públic de la CAIB.
h) Parametritzar anualment en el sistema d'informació els diferents nivells de vinculació jurídica dels crèdits per a despeses de les unitats comptables.
i) En general, desenvolupar totes les funcions inherents a la gestió del SICODE.
Article 15 Funcions de les UGE i d'altres gestors descentralitzats
1. De conformitat amb l'article 9.2 de la Llei 14/2014 i les normes de desplegament, les UGE estan integrades dins la secretaria general de cada conselleria, organisme autònom o unitat comptable separada i actuen com a oficines descentralitzades amb competències en matèria pressupostària, comptable, de control i de tresoreria dins el SICODE.
2. Correspon a les UGE, dins l'àmbit de la seva competència i en el marc del desplegament reglamentari de la Llei 14/2014, exercir les funcions que els corresponen com a oficina pressupostària, oficina comptable, oficina de gestió i control de despeses, oficina de control i gestió d'ingressos, i les altres funcions que els assignin les normes de desplegament.
3. Sens perjudici de les funcions de control que corresponen a la Intervenció General, correspon a les UGE, com a oficines comptables, registrar i controlar les operacions relatives a la comptabilitat pressupostària i no pressupostària dins el sistema d'informació, i exercir les funcions següents:
a) Depurar i actualitzar la informació que es reflecteix en qualsevol dels mòduls que formen part del SICODE, amb independència de l'origen de les anotacions comptables, especialment pel que fa al registre de factures i altres despeses i al registre de les anotacions comptables.
b) Registrar, controlar i fer el seguiment de les despeses meritades, la seva incidència comptable i l'aplicació en el pressupost, amb el suport i la coordinació dels altres centres gestors de la seva conselleria i amb independència del tipus de registre comptable.
c) Registrar i fer el seguiment de les operacions de gestió del pressupost de despeses, tramitades d'acord amb la normativa i el procediment que sigui d'aplicació segons la naturalesa de cada tipus de despesa.
d) Registrar les operacions de gestió del pressupost d'ingressos i les incidències posteriors al reconeixement dels drets que es produeixin en el termini voluntari de cobrament, així com coordinar la resolució de les incidències que es puguin produir en el procediment de recaptació, voluntari o de constrenyiment.
e) Registrar les devolucions d'ingressos de les taxes i altres ingressos de dret públic de la seva secció pressupostària.
f) Registrar, controlar i fer el seguiment de les despeses amb finançament afectat.
g) Registrar, controlar i fer el seguiment de les operacions no pressupostàries.
h) Registrar les propostes de modificació de crèdit.
i) Registrar dades en el fitxer de tercers creditors, sota la coordinació de la direcció general competent en matèria de tresoreria.
j) Registrar les dades necessàries per actualitzar l'Inventari general de béns i drets de la Comunitat Autònoma de les Illes Balears, sota la coordinació de la direcció general competent en matèria de patrimoni.
k) Gestionar i controlar els usuaris del SICODE.
l) Controlar els pagaments i els cobraments “a justificar” sota la coordinació de la Intervenció General i la direcció general competent en matèria de tresoreria.
m) Les altres funcions que els encomani la legislació vigent en matèria de comptabilitat i d'informació comptable.
4. Així mateix, és funció de les UGE retre informació sobre la gestió comptable de la seva secció, i en concret les següents:
a) Proporcionar als gestors la informació comptable i econòmica necessària per prendre decisions.
b) Proporcionar a la Intervenció General la informació que requereixi per fer el seguiment de les obligacions establertes sobre estabilitat pressupostària i sostenibilitat financera de les administracions públiques i del Sistema Nacional de Comptes, així com qualsevol altra que es requereixi, assumint la responsabilitat de la veracitat de la informació tramesa.
c) Retre comptes, quan pertoqui, i informar de la gestió econòmica duita a terme.
d) Trametre la informació que s'ha de retre al Consell de Govern i al Parlament de les Illes Balears en compliment del que disposa la Llei 14/2014, en l'àmbit de les seves competències.
e) Emetre certificats referits a la situació comptable dels expedients i dels crèdits de les seccions la gestió de les quals tenguin encomanada.
5. Igualment, poden tenir funcions comptables, inherents a les tasques que tenguin encomanades, les unitats administratives de contractació pel que fa als expedients de contractació i els habilitats de personal pel que fa a les despeses de personal.
Article 16 Funcions de la direcció general competent en matèria de tresoreria
1. La comptabilitat de la tresoreria, en el si del PGCPIB, ha de reflectir els cobraments i els pagaments de la Comunitat Autònoma per qualsevol tipus d'operació, pressupostària o no pressupostària; així mateix, ha de reflectir en tot moment la situació financera de la tresoreria de la Comunitat Autònoma.
2. Correspon a la direcció general competent en matèria de tresoreria, com a oficina comptable centralitzada, sens perjudici de les funcions de control i coordinació de la Intervenció General, exercir les funcions següents:
a) Comptabilitzar i controlar els cobraments i els pagaments de l'Administració de la Comunitat Autònoma.
b) Comptabilitzar i controlar els cobraments i els pagaments de les unitats comptables separades, integrades en la direcció general competent en matèria de tresoreria.
c) Registrar, tramitar i controlar les operacions no pressupostàries que es produeixin en l'àmbit de la direcció general competent en matèria de tresoreria, en metàl·lic i en valors, en especial les operacions d'endeutament a curt termini.
d) Ordenar pagaments, mitjançant el senyalament de pagar dins el SICODE, d'acord amb l'article 89 de la Llei 14/2014 i les normes de desplegament.
e) Trametre a la Intervenció General la informació sobre l'endeutament, els derivats financers i els avals de la Comunitat Autònoma i del sector públic autonòmic, i qualsevol altra que sigui necessària per al registre i el seguiment comptable i per fer la rendició del compte general.
f) Gestionar i controlar les dades dels tercers creditors de la Comunitat Autònoma i de les incidències que n'afecten els pagaments, com ara embargaments, endossos, factoring, fiances i dipòsits, entre d'altres.
g) Presentar les declaracions, el pagament i la comptabilització d'imposts, així com les altres funcions que corresponguin a la Dipositaria.
h) Atendre els requeriments de l'Agència Estatal d'Administració Tributària i d'altres administracions, en els assumptes que són de la seva competència.
i) Proporcionar a la Intervenció General la informació que requereixi per fer el seguiment de les obligacions establertes sobre estabilitat pressupostària i sostenibilitat financera de les administracions públiques i del Sistema Nacional de Comptes, així com qualsevol altra que es requereixi, assumint la responsabilitat de la veracitat de la informació tramesa.
j) Trametre la informació que s'ha de retre al Consell de Govern i al Parlament de les Illes Balears en compliment del que disposa la Llei 14/2014, en l'àmbit de les seves competències.
k) Les altres funcions que li encomani la legislació d'estabilitat pressupostària i sostenibilitat financera i la resta de legislació vigent.
Article 17 Funcions de la direcció general competent en matèria de pressuposts
Correspon a la direcció general competent en matèria de pressuposts, com a oficina comptable centralitzada, exercir les funcions següents:
a) Donar d'alta en el SICODE els crèdits inicials dels pressuposts de les unitats comptables vigents en cada exercici i identificar els crèdits destinats al pagament de subvencions o transferències amb assignació nominativa que figuren així en els pressuposts generals.
b) Comptabilitzar les retencions de crèdit de les declaracions d'indisponibilitat de crèdit.
c) Comptabilitzar les propostes de modificació pressupostària, així com anotar les operacions adients en la tramitació d'aquests expedients, sens perjudici de les funcions de control que corresponguin a la Intervenció General.
d) Fer el seguiment de les despeses autoritzades a càrrec d'exercicis futurs a l'efecte d'incloure-les de forma adequada en els pressuposts.
e) Fer el seguiment, controlar i codificar les despeses amb finançament afectat.
f) Donar d'alta en el SICODE partides d'ingressos i de despeses.
g) Elaborar i difondre informació en matèria d'estabilitat pressupostària, plans pressupostaris a mitjà i llarg termini i altres plans economicofinancers, d'acord amb la Llei 14/2014 i la normativa d'estabilitat pressupostària.
h) Trametre informació a la Intervenció General per formar el compte general.
i) Trametre la informació que s'ha de retre al Consell de Govern i al Parlament de les Illes Balears en compliment del que disposa la Llei 14/2014, en l'àmbit de les seves competències.
j) Les altres funcions que li encomani la legislació vigent.
Article 18 Funcions de la direcció general competent en matèria de patrimoni
Correspon a la direcció general competent en matèria de patrimoni, com a oficina comptable centralitzada, exercir les funcions següents:
a) Formar i controlar l'Inventari general de béns i drets de la Comunitat Autònoma de les Illes Balears.
b) Validar per incloure en l'inventari les anotacions del sistema d'informació a càrrec del grup 2, «Immobilitzat», del PGCPIB.
c) Trametre a la Intervenció General la informació adient per comptabilitzar les operacions necessàries per conciliar correctament l'inventari amb la comptabilitat.
d) Trametre informació a la Intervenció General per formar el compte general.
e) Les altres funcions que li encomani la legislació vigent.
Article 19 Funcions de les unitats comptables separades
1. Sota la coordinació de la Intervenció General, correspon al departament de comptabilitat de l'entitat que constitueixi una unitat comptable separada dirigir i fer el control comptable de tota la gestió economicopatrimonial dels òrgans que la integren.
En aquest sentit, les funcions que, d'acord amb aquesta Ordre, exerceix la Intervenció General en relació amb la comptabilitat de l'Administració de la Comunitat Autònoma les ha d'exercir el departament de comptabilitat de l'entitat en relació amb la comptabilitat de la unitat comptable separada.
El que disposen els paràgrafs anterior s'entén sens perjudici de la facultat atribuïda a la Intervenció General en el tercer paràgraf de l'article 4.2.
2. Sota la coordinació de la direcció general competent en matèria de pressuposts, i sens perjudici de les autoritzacions que li atribueixin, correspon al departament de comptabilitat de l'entitat comptabilitzar les modificacions de crèdit que afectin el seu pressupost, així com fer el seguiment dels expedients pluriennals.
3. Sota la coordinació de la Intervenció General, correspon al departament de comptabilitat de l'entitat formar els comptes anuals de l'entitat i trametre a la Intervenció General els comptes quan els òrgans de direcció els hagin aprovats per integrar-los dins el compte general de la Comunitat Autònoma.
4. Les unitats comptables separades no integrades en la direcció general competent en matèria de tresoreria han d'exercir les funcions que determina l'article 16 d'aquesta Ordre.
5. El departament de comptabilitat de cada entitat ha d'exercir les funcions que en matèria de patrimoni determina l'article 18 d'aquesta Ordre.
6. El departament de comptabilitat ha de col·laborar amb la Intervenció General i la direcció general competent en matèria de pressuposts en l'obtenció i l'elaboració de la informació necessària en matèria d'estabilitat pressupostària.
Article 20 Funcions de l'Agència Tributària de les Illes Balears com a unitat comptable separada
A més de les funcions que li corresponen com a unitat comptable separada i com a oficina comptable de l'Administració de la Comunitat Autònoma, correspon a l'Agència Tributària de les Illes Balears exercir les funcions comptables en matèria tributària i de recaptació dins el SICODE que es detallen a continuació:
1a. En matèria de tributs:
a) Registrar els reconeixements de drets corresponents als tributs de l'Administració de la Comunitat Autònoma que gestiona.
b) Acordar i registrar les incidències posteriors dels reconeixements de drets que es produeixin en el termini voluntari de cobrament dels tributs propis i cedits.
c) Registrar les devolucions d'ingressos dels tributs propis i cedits i els pagaments no pressupostaris.
d) Registrar les dades dels tercers deutors de la Comunitat Autònoma per deutes tributaris.
e) Les altres funcions que li encomani la legislació vigent.
2a. En matèria de recaptació:
a) Registrar en el sistema informàtic que correspongui les providències de constrenyiment.
b) Registrar en el sistema informàtic que correspongui els fraccionaments, els ajornaments, les suspensions i altres incidències, en relació amb els deutes la gestió dels quals tengui encomanada.
c) Registrar els ingressos derivats de la gestió de cobrament encomanada per les entitats locals, o qualsevol entitat o administració pública amb la qual s'hagi subscrit el conveni o l'instrument jurídic adient, així com registrar la liquidació corresponent.
d) Registrar i aprovar les ordres de pagament no pressupostari derivades de la lletra anterior.
e) Retre el compte de recaptació.
f) Les altres funcions que li encomani la legislació vigent.
TÍTOL III RENDICIÓ DE COMPTES
CAPÍTOL I Compte general
Article 21 Àmbit subjectiu del compte general
1. El compte general de la Comunitat Autònoma ha de comprendre els comptes anuals de les entitats a què fa referència l'article 136.1 de la Llei 14/2014.
En tot cas, ha d'incloure les entitats que figurin en els pressuposts generals.
2. Al compte general s'hi han d'adjuntar com a informació complementària els comptes anuals de la Universitat de les Illes Balears i de les entitats a què es refereix l'article 1.4 de la Llei 14/2014.
Article 22 Rendició del compte general de la Comunitat Autònoma
1. Per donar compliment al que estableix l'article 136.4 de la Llei 14/2014, la Intervenció General ha de trametre el compte general de la Comunitat Autònoma a la secretaria general de la conselleria competent en matèria d'hisenda, a la qual correspon trametre'l al Consell de Govern perquè l'aprovi.
Un cop aprovat, juntament amb la documentació complementària que sigui procedent, s'ha de trametre a la Sindicatura de Comptes de les Illes Balears, al Parlament de les Illes Balears i al Tribunal de Comptes abans del 31 de juliol.
2. Als efectes del que determina l'apartat anterior, les unitats comptables separades i els altres ens als quals fa referència l'article 136.1 de la Llei 14/2014 han de trametre els comptes anuals a la Intervenció General en el termini establert en l'article 27.2 d'aquesta Ordre.
3. En tot cas, la Intervenció General ha de formar el compte general de la Comunitat Autònoma amb els comptes anuals de les entitats que hagi rebut en la data en què s'aprovi.
Els comptes anuals no tramesos a la Intervenció General dins el termini establert s'han de trametre un cop l'entitat els ha aprovats, i la Intervenció General n'ha de donar compte al Consell de Govern.
CAPÍTOL II Comptes anuals de l'Administració de la Comunitat Autònoma i dels organismes autònoms amb pressupost propi
Article 23 Comptes anuals
1. Els comptes anuals de l'Administració de la Comunitat Autònoma i els comptes anuals dels organismes autònoms amb pressupost propi han de mostrar la imatge fidel del patrimoni, la situació financera, el resultat economicopatrimonial i l'execució del pressupost, de conformitat amb la Llei 14/2014 i el PGCPIB.
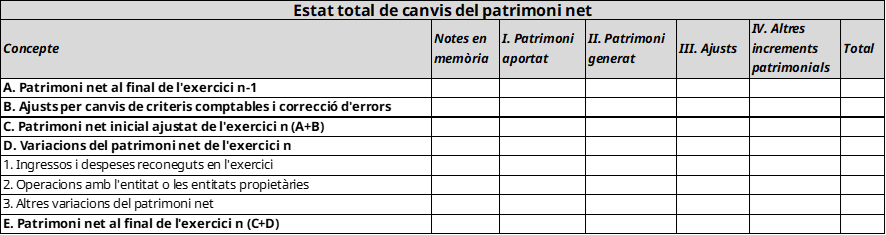
2. El contingut dels comptes anuals, d'acord amb el que estableix la tercera part del PGCPIB, ha de comprendre els estats comptables següents:
a) El balanç.
b) El compte del resultat economicopatrimonial.
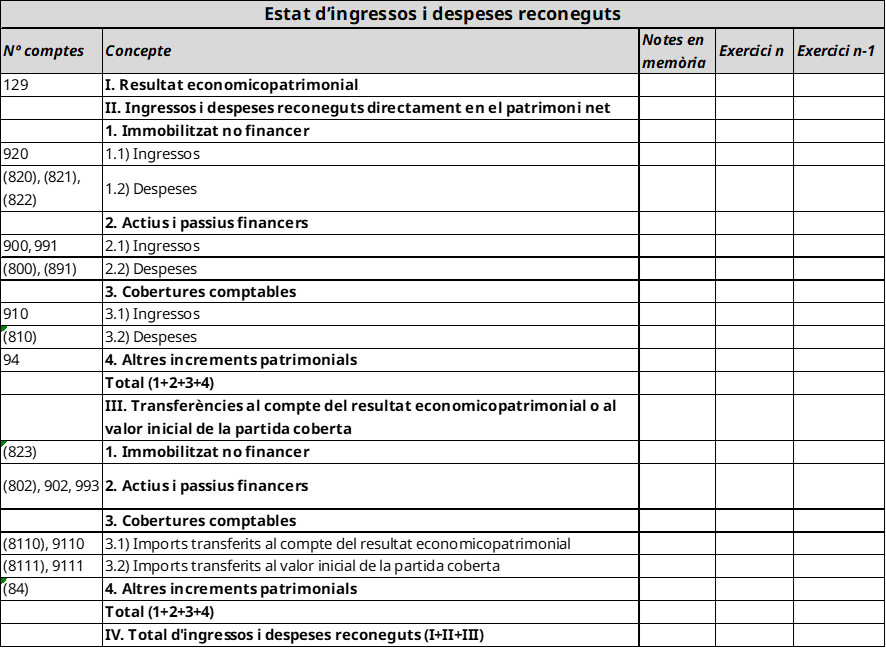
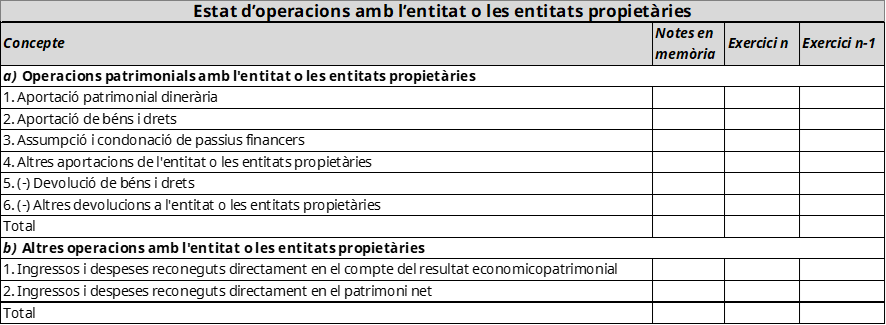
c) L'estat de canvis en el patrimoni net.
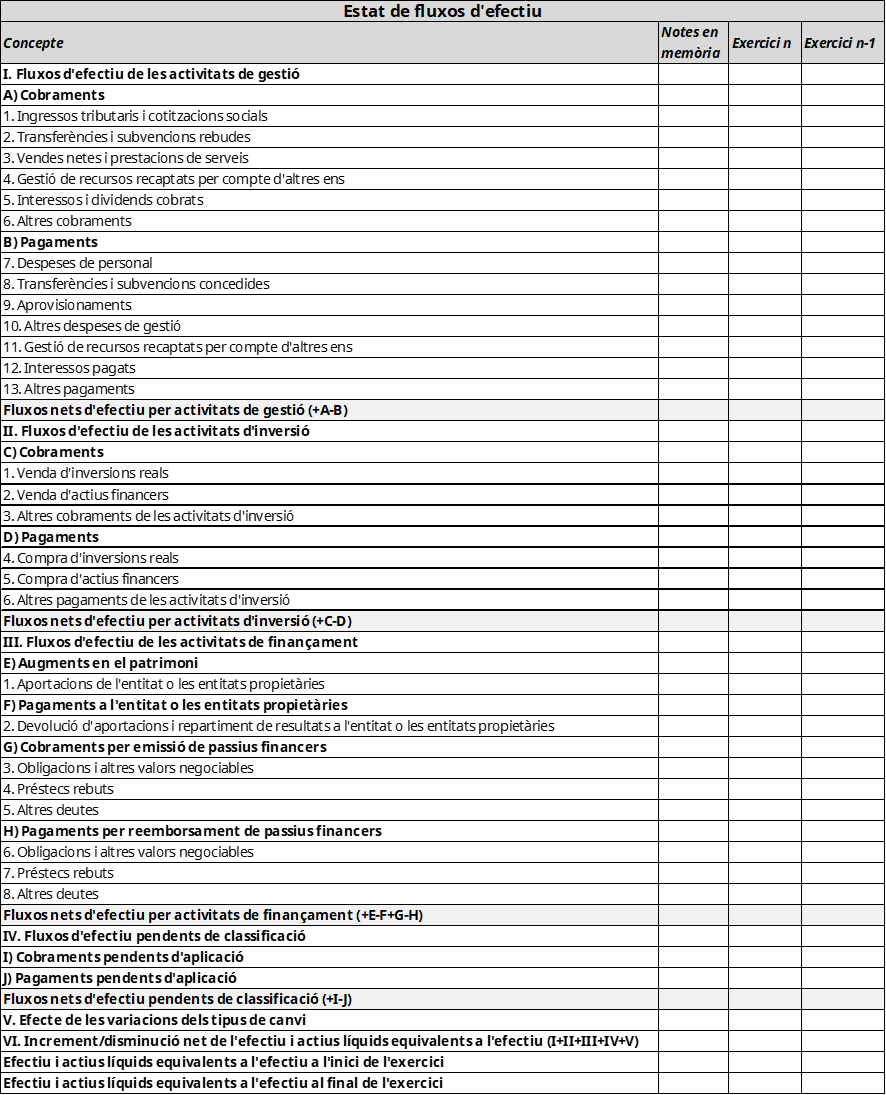
d) L'estat de fluxos d'efectiu.
e) L'estat de liquidació del pressupost.
f) La memòria.
3. Els comptes anuals de l'Administració de la Comunitat Autònoma comprenen l'execució pressupostària de totes les seccions que figuren en els pressuposts aprovats, si bé, pel que fa a les seccions pressupostàries del Parlament de les Illes Balears, la Sindicatura de Comptes de les Illes Balears i d'altres integrades en el poder legislatiu, la despesa comptabilitzada correspon al finançament d'aquestes entitats a càrrec dels pressuposts generals.
4. Els models dels estats comptables que conformen els comptes anuals són els que figuren en el capítol I del títol IV d'aquesta Ordre.
Article 24 Estats de liquidació del pressupost
1. Els estats de liquidació del pressupost de l'exercici corrent posen de manifest l'execució del pressupost aprovat i han de contenir la informació següent:
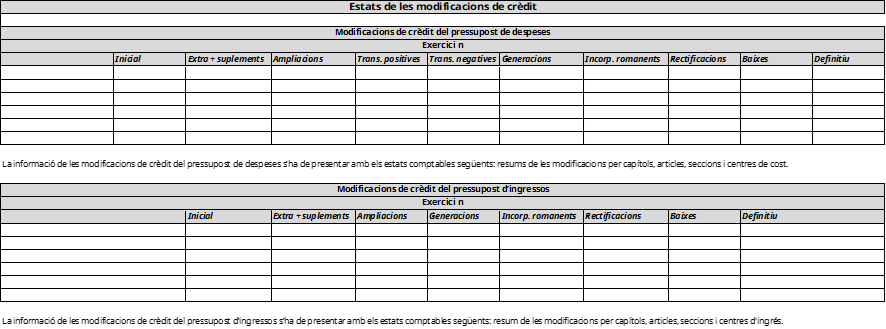
a) La gestió dels crèdits pressupostaris de despeses i d'ingressos: els crèdits inicials, les modificacions de crèdits i els crèdits definitius.
b) La liquidació del pressupost de despeses.
c) La liquidació del pressupost d'ingressos.
d) El resultat pressupostari.
2. S'han d'incorporar als comptes anuals els estats d'informació pressupostària següents:
a) La informació dels pressuposts tancats d'ingressos i de despeses.
b) Els compromisos de despesa a càrrec d'exercicis futurs.
c) Les despeses amb finançament afectat.
d) El romanent de tresoreria.
3. Els models dels estats d'informació pressupostària dels comptes anuals són els que figuren en el capítol II del títol IV d'aquesta Ordre.
Article 25 Memòria
La memòria completa, amplia i comenta la informació que contenen els altres documents que integren els comptes anuals i ha de contenir la informació que sigui necessària per interpretar correctament els estats comptables i la situació economicopatrimonial.
Article 26 Romanent de tresoreria
1. D'acord amb l'article 80.3 de la Llei 14/2014, el càlcul del romanent de tresoreria s'ha de fer seguint el model que figura en l'article 44 d'aquesta Ordre.
Segons els articles 80.4 i 42.5 de la Llei esmentada, s'ha de calcular de manera separada la part del romanent de tresoreria afectat i no afectat.
2. El romanent de tresoreria afectat o excés de finançament afectat és l'import que correspon a la suma de les desviacions positives de finançament acumulades al tancament de l'exercici.
3. El romanent de tresoreria no afectat és el que resulta de minvar al romanent de tresoreria total els conceptes següents:
a) L'excés de finançament afectat.
b) L'import dels drets de cobrament que es considerin difícils o impossibles de recaptar. Amb caràcter general, tenen aquesta consideració els drets de cobrament amb una antiguitat superior a quatre anys.
CAPÍTOL III Comptes anuals d'altres entitats instrumentals del sector públic de la Comunitat Autònoma
Article 27 Rendició dels comptes anuals dels ens del sector públic empresarial i fundacional i dels consorcis
1. Els comptes anuals dels ens del sector públic empresarial i fundacional i dels consorcis han de formar part del compte general de la Comunitat Autònoma, d'acord amb el que disposa l'article 136.1 de la Llei 14/2014.
2. Les entitats instrumentals esmentades han d'aprovar i trametre a la Intervenció General els comptes anuals i l'informe d'auditoria en els terminis que estableixi l'ordre anual que regula les operacions de tancament de l'exercici.
L'informe d'auditoria dels comptes anuals ha de contenir la informació que la Intervenció General estableixi a l'efecte de consolidar els comptes del sector públic de la Comunitat Autònoma.
3. Les entitats instrumentals que no hagin tramès a la Intervenció General els comptes anuals per formar el compte general de la Comunitat Autònoma els han de retre directament a la Sindicatura de Comptes i els han de trametre a la Intervenció General en compliment del que disposa l'article 22.3 d'aquesta Ordre.
CAPÍTOL IV Estat consolidat dels comptes anuals
Article 28 Estat consolidat dels comptes anuals
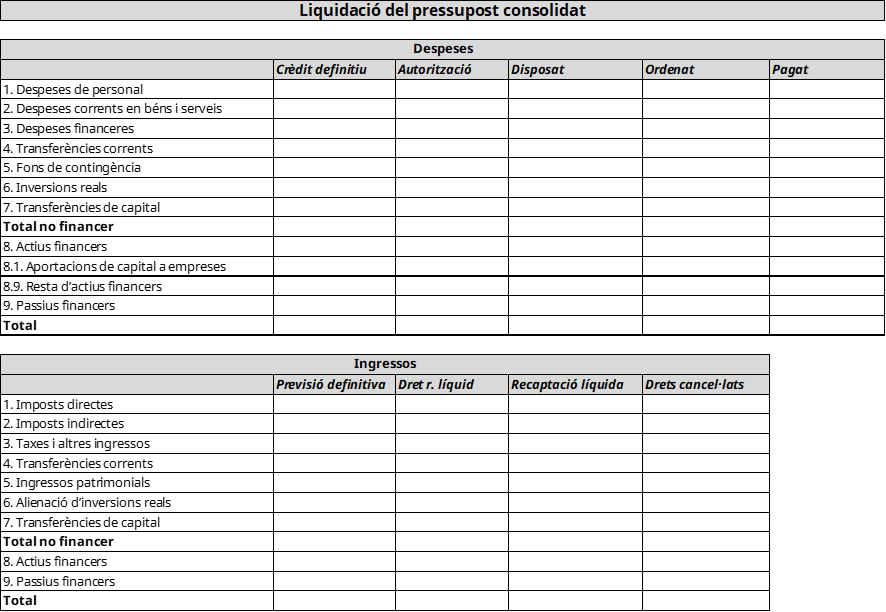
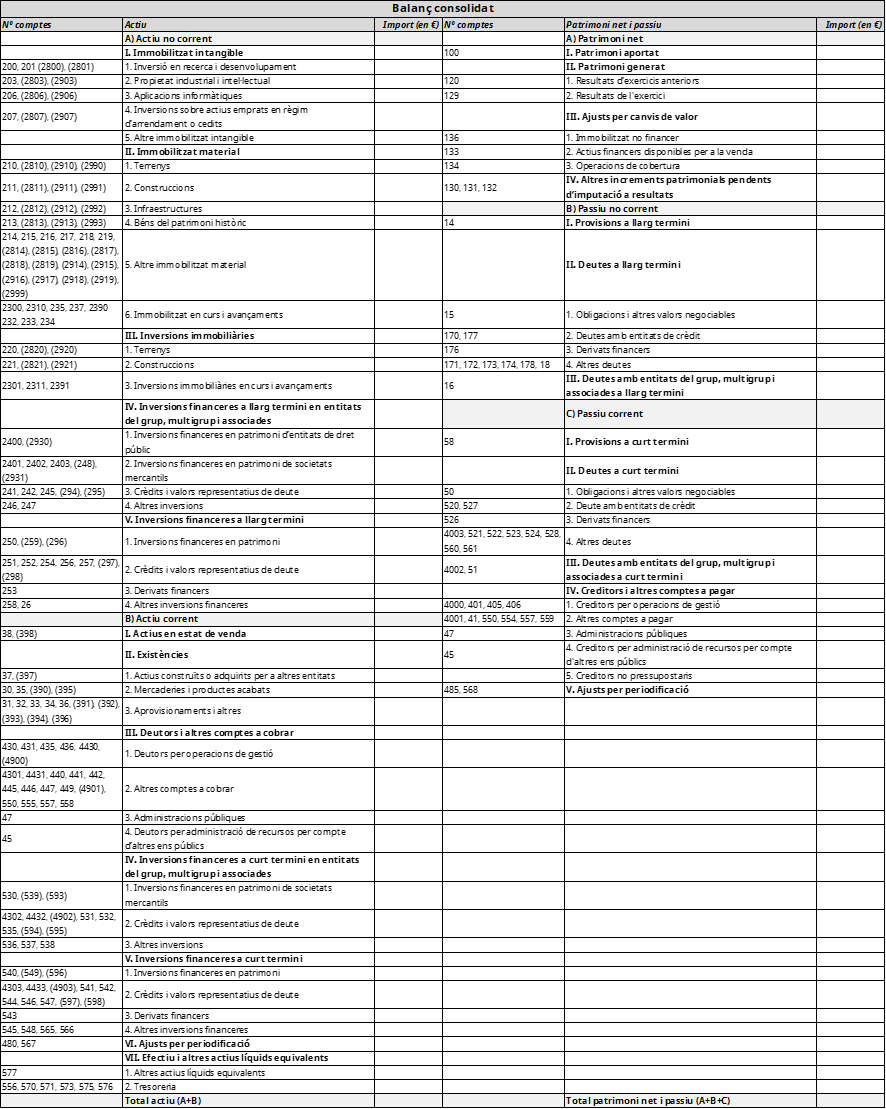
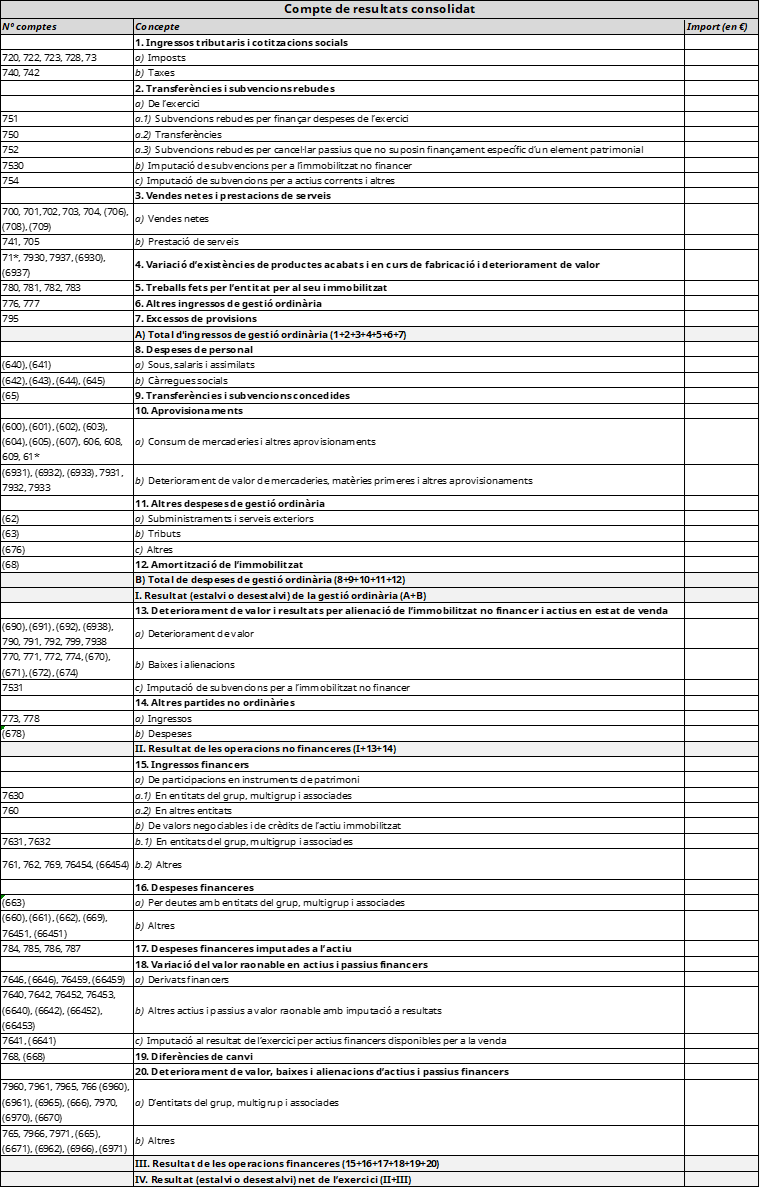
1. Al compte general de la Comunitat Autònoma de les Illes Balears s'hi ha d'incorporar un estat de consolidació pressupostària i economicopatrimonial de l'Administració de la Comunitat Autònoma i els organismes autònoms, d'acord amb els models que figuren en el capítol III del títol següent d'aquesta Ordre.
2. Es faculta la Intervenció General per dictar les instruccions que siguin necessàries per elaborar els estats de consolidació economicopatrimonial de l'Administració de la Comunitat Autònoma i els organismes autònoms, i per establir els terminis, els mètodes i els procediments per elaborar els estats consolidats a què es refereix l'apartat 1 d'aquest article.
Així mateix, es faculta la Intervenció General per ampliar progressivament l'àmbit subjectiu dels estats de consolidació economicopatrimonial amb la resta d'entitats de l'article 136.1 de la Llei 14/2014, així com per establir els models, els terminis, els mètodes i els procediments per elaborar els estats consolidats.
Aquests estats de consolidació es poden integrar en el compte general, un cop aprovats, fins al 31 de desembre.
CAPÍTOL V Rendició d'altra informació comptable
Article 29 Delimitació
1. La informació que s'ha d'obtenir durant l'exercici comptable és la que s'indica a continuació:
a) La informació comptable periòdica per trametre al Parlament de les Illes Balears a què es refereix l'article 146 de la Llei 14/2014.
b) La informació comptable periòdica requerida pel Ministeri d'Hisenda derivada de la normativa estatal i europea sobre estabilitat pressupostària i sostenibilitat financera de la Comunitat Autònoma.
c) La informació de caràcter puntual o periòdica que sol·licitin els diversos òrgans de gestió de la Comunitat Autònoma de les Illes Balears per exercir les seves funcions.
d) Qualsevol altra informació que estableixi la normativa legal vigent.
2. A més de la informació a què es refereix l'apartat anterior, la Intervenció General ha de subministrar tota l'altra informació que requereixin els òrgans i les unitats degudament autoritzats.
3. L'obtenció de la informació es pot efectuar tant de forma centralitzada com descentralitzada, d'acord amb els nivells d'autorització dels usuaris a les dades del sistema que corresponen a cada una de les oficines comptables que l'integren.
Article 30 Suport de la informació
1. El SICODE ha de facilitar el tractament de la informació comptable, mitjançant consultes interactives, documents, llistes o informes en paper, o qualsevol altre suport informàtic que garanteixi adequadament la integritat de la informació que contengui.
2. La Intervenció General de la Comunitat Autònoma de les Illes Balears ha de determinar els suports informàtics que s'han d'emprar en cada cas, en funció del tipus d'informació que s'hagi d'obtenir del sistema.
Article 31 Informació comptable periòdica al Parlament de les Illes Balears
1. La informació trimestral que el Govern de les Illes Balears ha de trametre al Parlament de les Illes Balears d'acord amb l'article 146.1 de la Llei 14/2014, l'han de remetre a la secretaria general de la conselleria competent en matèria d'hisenda els òrgans que tenguin atribuïda la competència en la matèria que és objecte de la informació dins el mes següent de cada trimestre.
2. La informació anual que el Govern de les Illes Balears ha de trametre al Parlament de les Illes Balears, d'acord amb els apartats 2 i 3 de l'article 146 de la Llei 14/2014, l'han de remetre a la secretaria general de la conselleria competent en matèria d'hisenda els òrgans que tenguin atribuïda la competència en la matèria que és objecte de la informació dins els terminis establerts.
Article 32 Informació comptable periòdica a l'Administració General de l'Estat
1. Amb periodicitat mensual o la que determini el Ministeri d'Hisenda, correspon a la Intervenció General coordinar la tramesa de la informació comptable de tots els ens que, d'acord amb el Sistema Europeu de Comptes, formen part del subsector Administració Regional de la Comunitat Autònoma de les Illes Balears.
2. La informació que estableix l'Ordre ministerial HAP 2105/2012, d'1 d'octubre, per la qual es desenvolupen les obligacions de subministrament d'informació previstes en la Llei Orgànica 2/2012, de 27 d'abril, d'estabilitat pressupostària i sostenibilitat financera, s'ha de trametre en relació amb les dades comptables el darrer dia de cada mes, amb els models i el format que figuren en l'aplicació de Captura d'Informació Mensual de Comunitats Autònomes (CIMCA).
A aquest efecte, cada entitat inclosa en el subsector Administració Regional de la Comunitat Autònoma haurà de complimentar les corresponents dades comptables de la plataforma CIMCA i les ha de trametre a la Intervenció General.
3. Així mateix, d'acord amb l'Ordre ministerial HAP/2105/2012 esmentada, la Comunitat Autònoma ha de trametre qualsevol altra informació que requereixi el Ministeri d'Hisenda de manera puntual o periòdica.
Article 33 Central d'Informació
1. El tractament de la informació comptable dels ens que formen part del sector públic de la Comunitat Autònoma de les Illes Balears, amb caràcter general, es du a terme de manera electrònica mitjançant la Central d'Informació.
2. A l'efecte de complir les obligacions a què fa referència l'article anterior els ens que formen part de la Comunitat Autònoma han de trametre a la Intervenció General, mitjançant la Central d'Informació, les dades comptables de l'entitat el darrer dia de cada mes.
3. La Intervenció General pot requerir als ens la tramesa d'altra informació mitjançant la Central d'Informació.
TÍTOL IV MODELS
Article 34 Models dels estats comptables dels comptes anuals de la Comunitat Autònoma de les Illes Balears
Els models dels estats comptables i financers que formen els comptes anuals de l'Administració de la Comunitat Autònoma i dels organismes autònoms que s'han de retre i que s'han d'integrar en el compte general de la Comunitat Autònoma són els que figuren en els articles següents d'aquest títol.
CAPÍTOL I Models dels comptes anuals
Article 35 Balanç
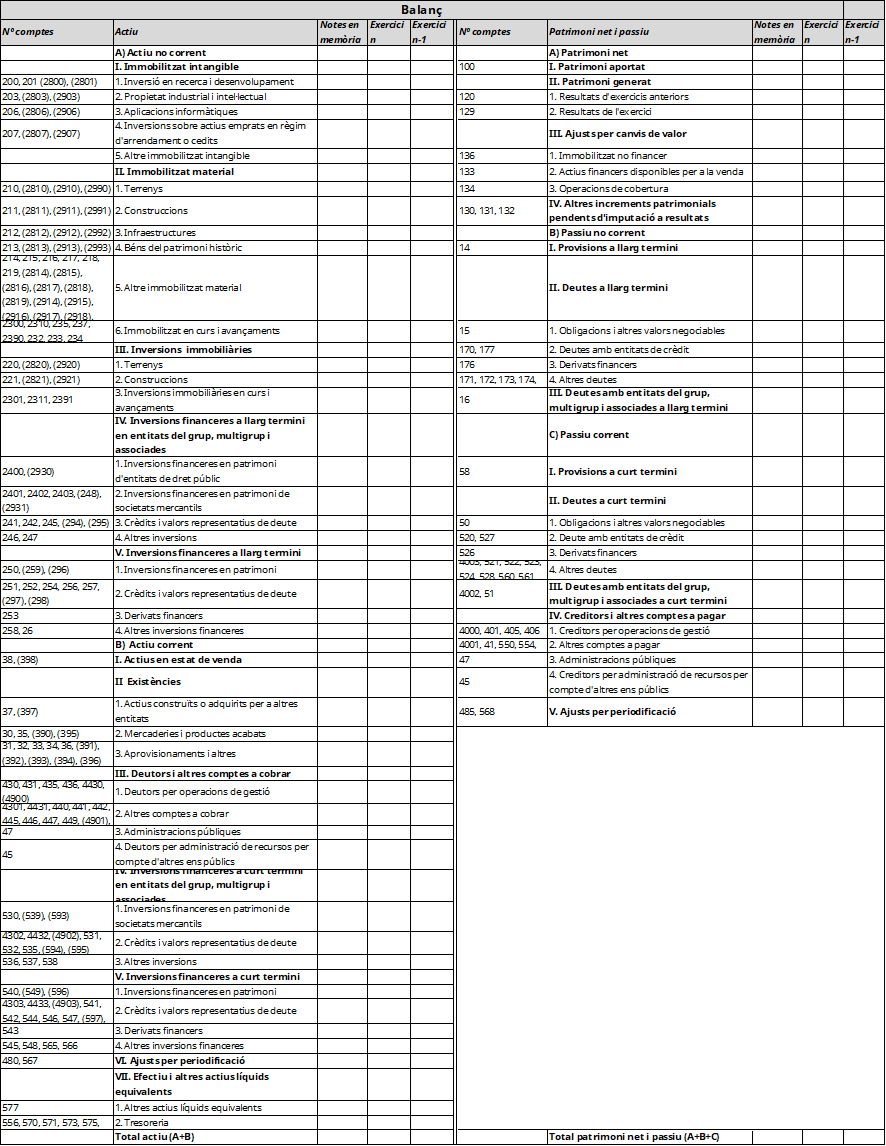
Article 36 Compte del resultat economicopatrimonial
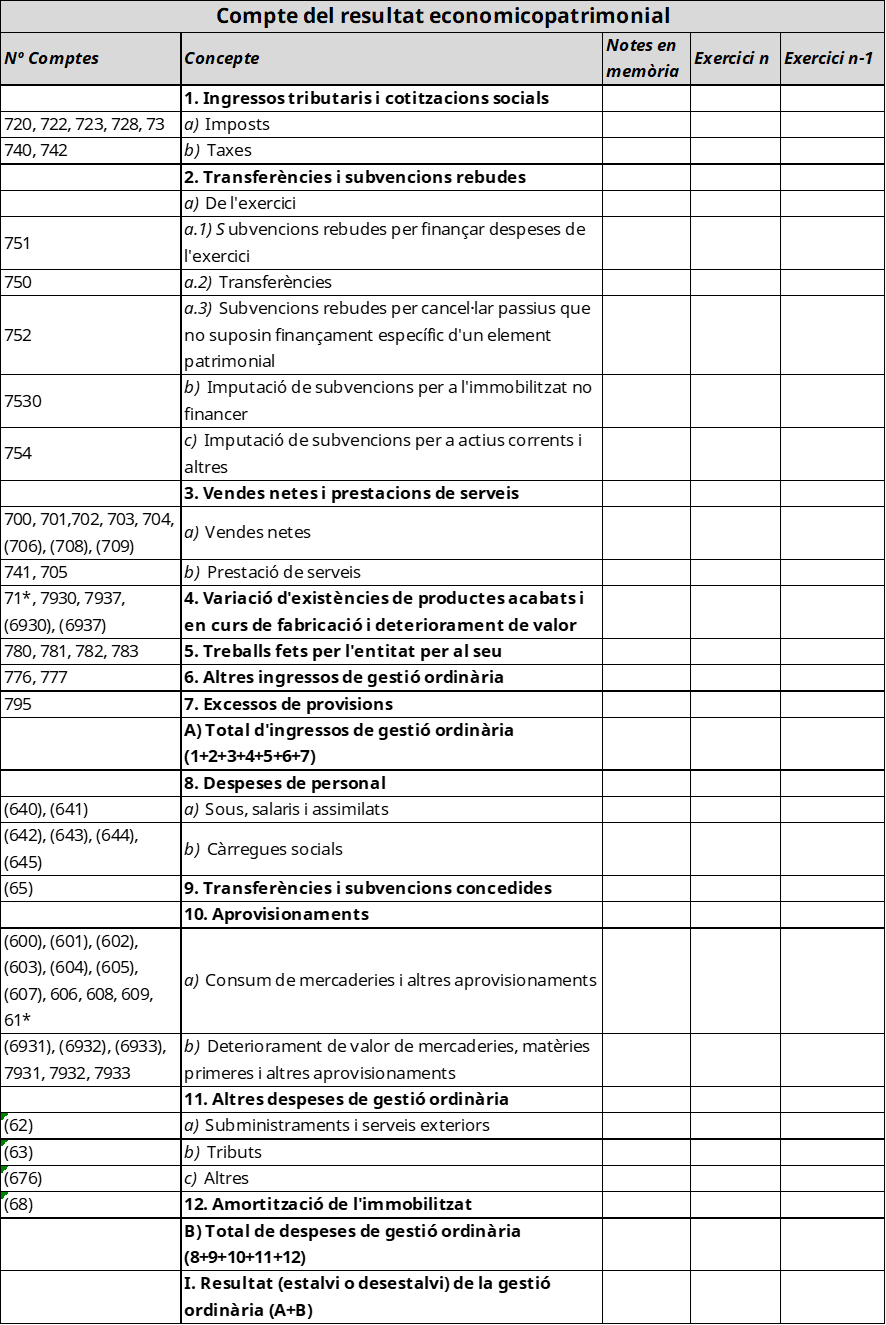
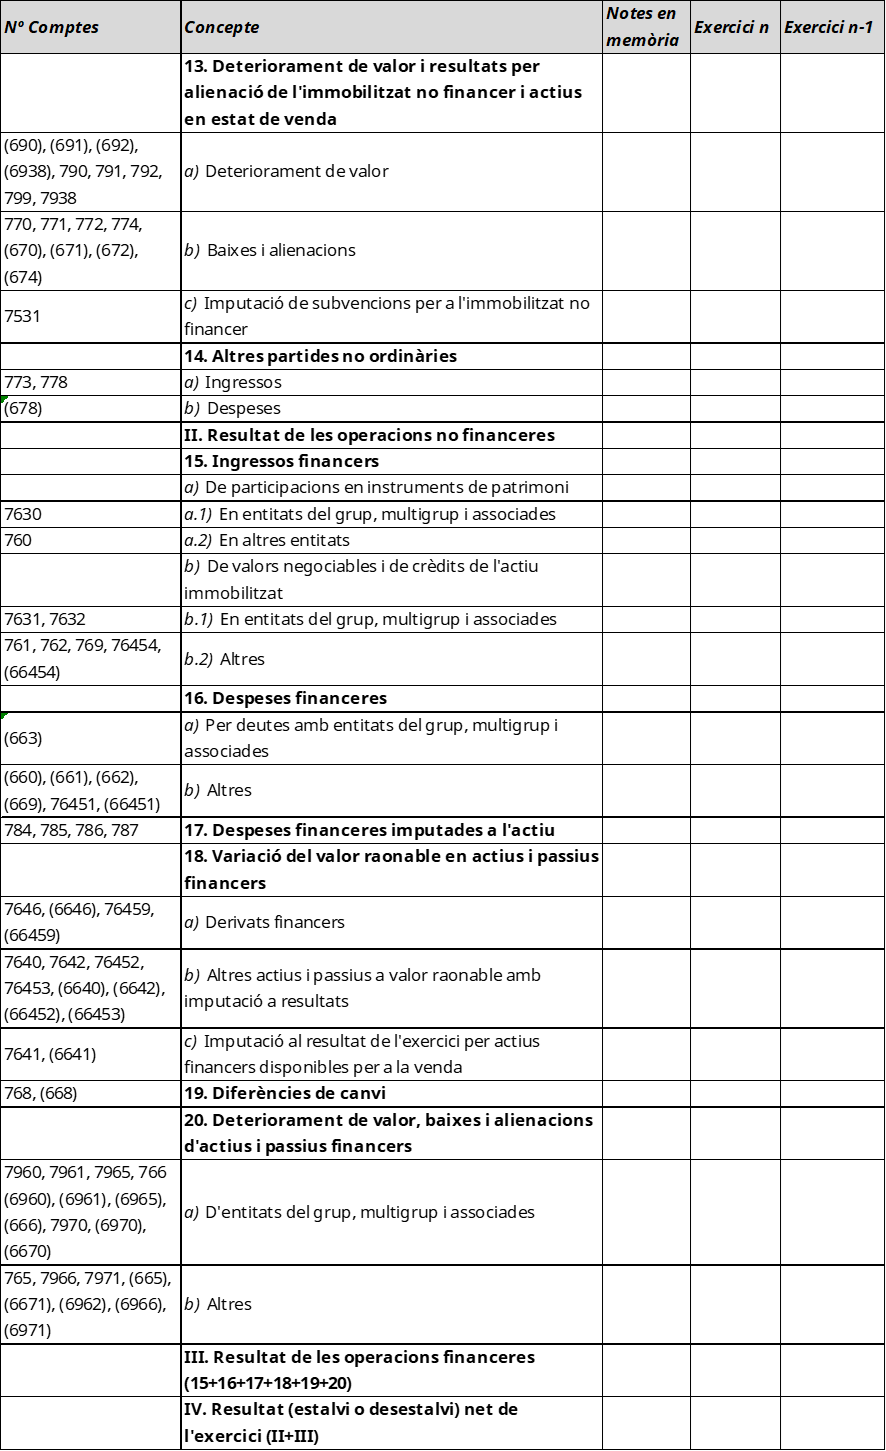
Article 37 Estat de canvis en el patrimoni net
Article 38 Estat de fluxos d'efectiu
Article 39 Memòria
La memòria ha de tenir el contingut següent:
1. Organització i activitat
1.1. Normativa de creació de l'entitat
1.2. Activitat principal de l'entitat, règim jurídic, economicofinancer i de contractació
1.3. Estructura organitzativa bàsica, política i administrativa
1.4. Enumeració dels principals responsables de l'entitat
1.5. Nombre d'empleats i despesa de personal de l'exercici
2. Bases de presentació dels comptes
2.1. Imatge fidel
2.2. Comparació de la informació
3. Normes de reconeixement i valoració
4. Immobilitzat
5. Deutors, creditors i altres epígrafs del balanç
5.1. Deutors
5.2. Creditors
6. Actius financers
7. Passius financers
7.1. Epígrafs de l'endeutament: balanç i compte de resultats
7.2. Variació dels passius financers. Compte de capital
7.3. Variació dels passius financers. Compte d'interessos i comissions
7.4. Variació dels passius financers. Resum de la càrrega financera
7.5. Memòria sobre l'endeutament de la Comunitat Autònoma de les Illes Balears de l'exercici
8. Cobertures comptables
9. Transferències i subvencions
9.1. Rebudes
9.2. Concedides
9.3. Altres increments patrimonials pendents d'imputació a resultats
10. Provisions i contingències
10.1. Provisions
10.2. Contingències
11. Tresoreria
11.1. Comptes de cobraments “a justificar”
11.2. Comptes de centres d'educació
12. Operacions no pressupostàries
12.1. Operacions amb moviment de fons (metàl·lic)
12.2. Moviments interns de tresoreria
12.3. Operacions de valors
13. Operacions avalades
14. Valors rebuts en dipòsit
15. Informació pressupostària
15.1 Pressupost corrent
15.2. Informació dels organismes autònoms dependents sense pressupost propi
15.3. Creditors per operacions meritades pendents d'aplicar al pressupost
15.4. Pressuposts tancats
15.5. Compromisos a càrrec d'exercicis futurs
15.6. Despeses amb finançament afectat
15.7. Conciliació de resultats
16. Estabilitat pressupostària
17. Indicadors
18. Fets posteriors al tancament
18.1. Sentències judicials
18.2. Provisions i contingències
CAPÍTOL II Models de la liquidació del pressupost
Article 40 Gestió dels crèdits pressupostaris de despeses i d'ingressos: crèdits inicials, modificacions de crèdits i crèdits definitius
Article 41 Liquidació del pressupost de despeses
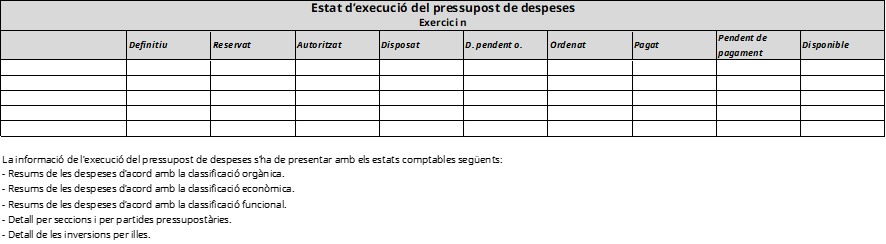
Article 42 Liquidació del pressupost d'ingressos
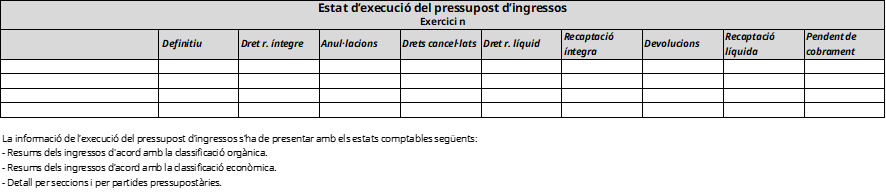
Article 43 Resultat pressupostari
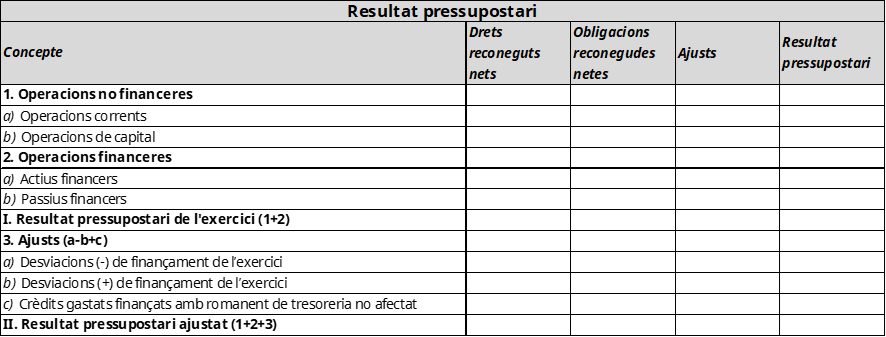
Article 44 Romanent de tresoreria
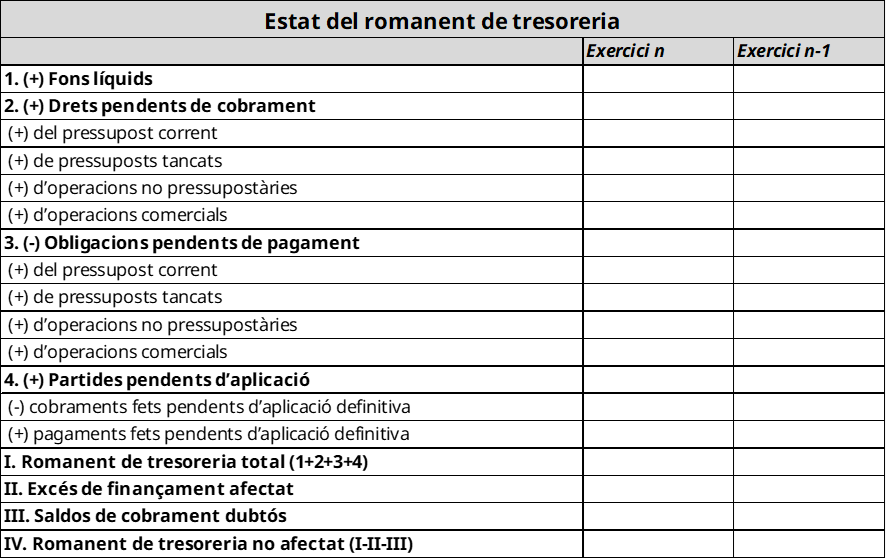
CAPÍTOL III Models dels estats consolidats dels comptes anuals
Article 45 Liquidació del pressupost de l'Administració de la Comunitat Autònoma i els organismes autònoms
Article 46 Balanç consolidat de l'Administració de la Comunitat Autònoma i els organismes autònoms
Article 47 Compte de resultats consolidat de l'Administració de la Comunitat Autònoma i els organismes autònoms
Disposició addicional primera Instruccions d'aplicació
La Intervenció General de la Comunitat Autònoma de les Illes Balears, com a centre directiu de la comptabilitat pública, pot dictar instruccions per aplicar aquesta Ordre, com també adaptar a les normes vigents els models a què fa referència el títol IV d'aquesta Ordre.
Disposició addicional segona Denominacions
Totes les referències a persones, professions i funcions que en aquesta Ordre apareixen en gènere masculí s'han d'entendre referides al masculí o al femení segons el sexe del titular o de la persona de qui es tracti.
Disposició transitòria única Conservació dels registres comptables i d'altres justificants en paper
Fins que es produeixi la plena desaparició de documentació en suport paper, la conservació dels registres comptables i d'altres justificants en paper s'ha de fer seguint el que estableix l'article 12 d'aquesta Ordre i els criteris següents:
a) La Intervenció General o la unitat comptable separada ha d'arxivar els documents comptables en paper i els justificants corresponents emesos en el mateix suport que hagi validat.
b) Així mateix, s'han d'arxivar en format digital els documents comptables i les justificacions corresponents, i les altres llistes o justificants d'anotacions comptables que la Intervenció General determini. Aquestes justificacions, si s'escau, s'han d'adjuntar com a annex en el SICODE.
Disposició derogatòria única Disposicions que es deroguen
1. Queden derogades totes les disposicions de rang igual o inferior que s'oposin a aquesta Ordre, i en concret les següents:
a) L'Ordre del conseller d'Economia i Hisenda de 17 de juny de 1985, establint normes provisionals sobre tramitació de documentació i règim de comptabilitat pressupostària.
b) L'Ordre del conseller d'Economia i Hisenda de 28 de febrer de 1990 per la qual s'estableixen normes generals de funcionament i organització dels punts de recepció d'ingressos de la CAIB.
c) L'Ordre de la Conselleria d'Economia i Hisenda de 2 de gener de 1996 per la qual s'estableix el nou procediment per a la gestió administrativa i comptable de les despeses derivades de contractes menors.
d) L'Ordre del conseller d'Economia i Hisenda de 27 de novembre de 1996 que regula el procediment a seguir en la tramitació dels expedients de devolució d'ingressos indeguts.
e) L'Ordre del conseller d'Economia, Hisenda i Innovació de 13 de gener de 2005 per la qual s'aproven els models dels estats comptables que s'han d'integrar en el compte general de la Comunitat Autònoma de les Illes Balears.
2. La derogació a què es refereix la lletra d) de l'apartat anterior desplegarà efectes el mateix dia en què, d'acord amb la disposició addicional primera, es publiqui una instrucció per la qual es fixin les regles que han de regir les devolucions d'ingressos indeguts.
Això s'entén sens perjudici dels preceptes de l'Ordre del conseller d'Economia i Hisenda de 27 de novembre de 1996 que regula el procediment a seguir en la tramitació dels expedients de devolució d'ingressos indeguts que ja s'hagin d'entendre derogats per la seva incompatibilitat amb el que disposa aquesta Ordre.
Disposició final única Entrada en vigor
Aquesta Ordre entra en vigor l'endemà de la publicació en el Butlletí Oficial de les Illes Balears
(Signat electrònicament: 29 de setembre de 2026
El conseller d'Economia, Hisenda i Innovació Antonio Costa Costa)
- Aquesta versió HTML se mostra només a efectes de consulta i no té validesa legal per una versió oficial i autèntica consulti la versió PDF.