- Inici
- > BOIB, Butlletí Oficial
- > BOIB Núm 053 - 25 / abril / 2026
- > Pàg. 21718 a 21741
Secció III. Altres disposicions i actes administratius
CONSELL DE GOVERN
Núm. 308020
Acord del Consell de Govern de 24 d’abril de 2026 pel qual es ratifica el Pla Anual d’Impuls del Turisme Sostenible per al període 2026-2027 aprovat per la Comissió d’Impuls del Turisme Sostenible, així com es modifiquen i prorroguen projectes corresponents a Plans anuals anteriors
-
Contingut, oficial i autèntic, de la disposició:
 Versió PDF
Text
La Llei 2/2016, de 30 de març, de l'impost sobre estades turístiques a les Illes Balears i de mesures d'impuls del turisme sostenible, determina en l'article 20.3 que la Comissió ha d'elaborar un pla anual d'impuls del turisme sostenible que fixi els objectius anuals prioritaris, amb criteris d'equilibri territorial.
El Decret 35/2016, de 23 de juny, pel qual es desplega la Llei de l'impost sobre estades turístiques i de mesures d'impuls del turisme sostenible determina en l'article 51.1 que, d'acord amb el que disposa l'article 20 de la Llei 2/2016, la Comissió ha d'elaborar un pla anual de l'impuls del turisme sostenible que fixi els objectius anuals prioritaris.
L'article 44 del Decret esmentat determina en el punt 2 les competències del Ple de la Comissió d'Impuls del Turisme Sostenible, i en concret la lletra a) disposa la competència d'aprovar, a proposta del Comitè Executiu, el Pla Anual d'Impuls del Turisme Sostenible.
En data 16 d'abril de 2026 el Ple de la Comissió d'Impuls del Turisme Sostenible va aprovar el Pla Anual 2026-2027, a proposta del Comitè Executiu de la mateixa data.
Tot i no haver obligació legal de ratificació del Pla Anual, es considera adient elevar-lo a Consell de Govern, tal com s'ha estat fent usualment, atès serà el Consell de Govern qui decidirà, en última instància, la relació de projectes a finançar a càrrec de l'esmentat Pla.
Per altra banda, també en data 16 d'abril de 2026, el Ple de la Comissió d'Impuls del Turisme Sostenible, va aprovar una sèrie de modificacions i pròrrogues de projectes aprovats pel Consell de Govern en el marc de Plans anuals anteriors, per tal de ser elevades al Consell de Govern per a la seva aprovació definitiva, en aplicació de l'article 35 lletra c) del Decret 35/2016. Aquestes modificacions i pròrrogues són anteriors a la modificació de l'article 44 del Decret 35/2016, que permet que les modificacions o pròrrogues siguin acordades directament per part del Consell de Govern, i que després s'assabenti a la Comissió.
Les modificacions i pròrrogues esmentades són les següents:
Modificació:
Projecte: ITS2018-002 – Talent plus. produint salut, generant valor
Entitat beneficiària: Fundació Institut d'Investigació Sanitària de les Illes Balears (IdISBa)
Modificació aprovada per Resolució del 31 de gener de 2025 per la qual es modifica la Resolució del director de l'AETIB, de 9 d'abril de 2019
Resum: es modifica el pressupost inicial obeint a criteris de millores tècniques, sense alterar el pressupost total ni l'objecte del projecte:
- S'amplien els supòsits que es consideren subvencionables en la partida dedicada a estades formatives curtes dels contractes Talent Plus clínic i s'inclouen tot tipus d'activitats formatives de forma genèrica, així com les despeses de dietes i viatges associades a aquestes activitats formatives, atès que es considera que aquesta és la forma més eficient de complir l'objectiu perseguit de formar el personal contractat a càrrec d'aquest programa.
- S'autoritza crear un nou contracte Tech amb els romanents generats a la finalització dels contractes Talent Plus Tech i Junior. Aquest contracte Tech no altera l'objecte del projecte, atès que implica la contractació de personal de suport a la investigació amb perfil de graduat i màster, amb una remuneració íntegra anual de 38.000 € (cost anual de 50.152,40 €) i una previsió d'indemnització per finalització del contracte, si escau, de 6.246,57 € i amb una durada de contracte de 36 mesos. A més, el contracte aniria acompanyat d'una borsa de de formació i mobilitat de 1.197,31 € per cada una de les anualitats (3.591,93 €) resultant en un cost total de 160.295,70 €.
Pròrrogues extraordinàries:
Projecte: ITS2019-083 – Restauració patrimoni històric i cultural es Castell de Cabrera
Entitat beneficiària: Conselleria de Medi Ambient i Territori (actualment, Conselleria d'Agricultura, Pesca i Medi Natural)
Resolució de data 25 de novembre de 2024.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins el 15 de juny de 2028.
Projecte: ITS2018-118 – Millora de la qualitat als espais litorals de rellevància ambiental, amb persones en risc d'exclusió social
Entitat beneficiària: Conselleria de Medi Ambient, Agricultura i Pesca (actualment, Conselleria d'Agricultura, Pesca i Medi Natural)
Resolució de data 3 de desembre de 2024.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins al 31 de març de 2026.
Projecte: ITS2018-002 – Talent plus. produint salut, generant valor
Entitat beneficiària: Fundació Institut d'Investigació Sanitària de les Illes Balears (IdISBa)
Resolució de data 2 de febrer de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins el dia 31 de desembre de 2027.
Projecte: ITS2019-046 - Promoció de l'artesania i del producte local de Mallorca
Entitat beneficiària: Consell Insular de Mallorca.
Resolució de data 3 de febrer de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la ajuda fins al 30 de juny de 2026.
Projecte: ITS2017-006 - Convocatòria de projectes competitius d'R+D
Entitat beneficiària: Conselleria d'Educació, Universitat i Recerca (actualment, Conselleria d'Educació i Universitats)
Resolució de data 11 de febrer de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins al 20 de setembre de 2026.
Projecte: ITS2018-078 – Sostenibilitat ambiental al Parc Nacional de Cabrera
Entitat beneficiària: Conselleria de Medi Ambient, Agricultura i Pesca (actualment, Conselleria d'Agricultura, Pesca i Medi Natural)
Resolució de data 26 de febrer de 2025.
Resum: s'amplia el termini per executar l'activitat objecte de la transferència fins el 9 de juny de 2025.
Projecte: ITS2017-034 – Projecte de rehabilitació i museïtzació de les Torres del Temple
Entitat beneficiària: Ajuntament de Palma.
Resolució de data 21 de març de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la ajuda fins el 25 de juliol de 2027.
Projecte: ITS2019-014 – Relleu generacional per a la preservació i modernització del medi agrari
Entitat beneficiària: Fons de Garantia Agrària i Pesquera de les Illes Balears (FOGAIBA)
Resolució de data 30 d'abril de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins a l'1 de març de 2026.
Projecte: ITS2017-105 - Menorca Territori viu: Menorca Smart Island
Entitat beneficiària: Consell Insular de Menorca.
Resolució de data 9 de maig de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de l'ajuda fins al 28 de novembre de 2025.
Projecte: ITS2019-047 - Promoció de 30 habitatges a Palma
Entitat beneficiària: Institut Balear de l'Habitatge (IBAVI)
Resolució de data 1 de juny de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins el dia 18 de maig de 2027.
Projecte: ITS2019-062 - Promoció de 12 habitatges a Es Fornells-Mercadal
Entitat beneficiària: Institut Balear de l'Habitatge (IBAVI)
Resolució de data 3 de juny de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins el 18 de maig de 2026.
Projecte: ITS2019-128 - Ciència compartida - Unitat de Cultura científica
Entitat beneficiària: Conselleria d'Educació, Universitat i Recerca (actualment, Conselleria d'Educació i Universitats)
Resolució de data 4 de juny de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins el 2 de setembre de 2027.
Projecte: ITS2019-005 - Integració paisatgística d'elements patrimonials a la xarxa viària
Entitat beneficiària: Consell Insular de Mallorca.
Resolució de data 8 de juny de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la ajuda fins el 18 de novembre de 2026.
Per tot això, el Consell de Govern, a proposta del conseller de Turisme, Cultura i Esports, en la sessió de 24 d'abril de 2026, adoptà entre d'altres l'Acord següent:
Primer. Ratificar el Pla Anual d'Impuls del Turisme Sostenible per a 2026-2027, aprovat per la Comissió d'Impuls del Turisme Sostenible en data 16 d'abril de 2026, que s'annexa a aquest Acord.
Segon. Prendre en consideració les modificacions i pròrrogues elevades per la Comissió d'Impuls del Turisme Sostenible, de conformitat amb l'article 20.4 de la Llei 2/2016, de 30 de març, de l'impost sobre estades turístiques a les Illes Balears i de mesures d'impuls del turisme sostenible.
Tercer. Modificar o prorrogar els següents projectes corresponents a Plans anuals anteriors, que queden en els termes següents:
Modificació:
Projecte: ITS2018-002 – Talent plus. produint salut, generant valor
Entitat beneficiària: Fundació Institut d'Investigació Sanitària de les Illes Balears (IdISBa)
Modificació aprovada per Resolució del 31 de gener de 2025 per la qual es modifica la Resolució del director de l'AETIB, de 9 d'abril de 2019.
Resum: es modifica el pressupost inicial obeint a criteris de millores tècniques, sense alterar el pressupost total ni l'objecte del projecte:
- S'amplien els supòsits que es consideren subvencionables en la partida dedicada a estades formatives curtes dels contractes Talent Plus clínic i s'inclouen tot tipus d'activitats formatives de forma genèrica, així com les despeses de dietes i viatges associades a aquestes activitats formatives, atès que es considera que aquesta és la forma més eficient de complir l'objectiu perseguit de formar el personal contractat a càrrec d'aquest programa.
- S'autoritza crear un nou contracte Tech amb els romanents generats a la finalització dels contractes Talent Plus Tech i Junior. Aquest contracte Tech no altera l'objecte del projecte, atès que implica la contractació de personal de suport a la investigació amb perfil de graduat i màster, amb una remuneració íntegra anual de 38.000 € (cost anual de 50.152,40 € i una previsió d'indemnització per finalització del contracte, si escau, de 6.246,57 € i amb una durada de contracte de 36 mesos. A més, el contracte aniria acompanyat d'una borsa de de formació i mobilitat de 1.197,31 € per cada una de les anualitats (3.591,93 €) resultant en un cost total de 160.295,70 €.
Pròrrogues extraordinàries:
Projecte: ITS2019-083 – Restauració patrimoni històric i cultural es Castell de Cabrera
Entitat beneficiària: Conselleria de Medi Ambient i Territori (actualment, Conselleria d'Agricultura, Pesca i Medi Natural)
Resolució de data 25 de novembre de 2024.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins el 15 de juny de 2028.
Projecte: ITS2018-118 – Millora de la qualitat als espais litorals de rellevància ambiental, amb persones en risc d'exclusió social
Entitat beneficiària: Conselleria de Medi Ambient, Agricultura i Pesca (actualment, Conselleria d'Agricultura, Pesca i Medi Natural)
Resolució de data 3 de desembre de 2024.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins al 31 de març de 2026.
Projecte: ITS2018-002 – Talent plus. produint salut, generant valor
Entitat beneficiària: Fundació Institut d'Investigació Sanitària de les Illes Balears (IdISBa)
Resolució de data 2 de febrer de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins el dia 31 de desembre de 2027.
Projecte: ITS2019-046 - Promoció de l'artesania i del producte local de Mallorca
Entitat beneficiària: Consell Insular de Mallorca.
Resolució de data 3 de febrer de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la ajuda fins al 30 de juny de 2026.
Projecte: ITS2017-006 - Convocatòria de projectes competitius d'R+D
Entitat beneficiària: Conselleria d'Educació, Universitat i Recerca (actualment, Conselleria d'Educació i Universitats)
Resolució de data 11 de febrer de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins al 20 de setembre de 2026.
Projecte: ITS2018-078 – Sostenibilitat ambiental al Parc Nacional de Cabrera
Entitat beneficiària: Conselleria de Medi Ambient, Agricultura i Pesca (actualment, Conselleria d'Agricultura, Pesca i Medi Natural)
Resolució de data 26 de febrer de 2025.
Resum: s'amplia el termini per executar l'activitat objecte de la transferència fins el 9 de juny de 2025.
Projecte: ITS2017-034 – Projecte de rehabilitació i museïtzació de les Torres del Temple
Entitat beneficiària: Ajuntament de Palma.
Resolució de data 21 de març de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la ajuda fins el 25 de juliol de 2027.
Projecte: ITS2019-014 – Relleu generacional per a la preservació i modernització del medi agrari
Entitat beneficiària: Fons de Garantia Agrària i Pesquera de les Illes Balears (FOGAIBA)
Resolució de data 30 d'abril de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins a l'1 de març de 2026.
Projecte: ITS2017-105 - Menorca Territori viu: Menorca Smart Island
Entitat beneficiària: Consell Insular de Menorca.
Resolució de data 9 de maig de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de l'ajuda fins al 28 de novembre de 2025.
Projecte: ITS2019-047 - Promoció de 30 habitatges a Palma
Entitat beneficiària: Institut Balear de l'Habitatge (IBAVI)
Resolució de data 1 de juny de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins el dia 18 de maig de 2027.
Projecte: ITS2019-062 - Promoció de 12 habitatges a Es Fornells-Mercadal
Entitat beneficiària: Institut Balear de l'Habitatge (IBAVI)
Resolució de data 3 de juny de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins el 18 de maig de 2026.
Projecte: ITS2019-128 - Ciència compartida - Unitat de Cultura científica
Entitat beneficiària: Conselleria d'Educació, Universitat i Recerca (actualment, Conselleria d'Educació i Universitats)
Resolució de data 4 de juny de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la transferència fins el 2 de setembre de 2027.
Projecte: ITS2019-005 - Integració paisatgística d'elements patrimonials a la xarxa viària
Entitat beneficiària: Consell Insular de Mallorca
Resolució de data 8 de juny de 2025.
Resum: s'amplia el termini màxim per executar l'activitat objecte de la ajuda fins el 18 de novembre de 2026.
Quart. Considerar modificats en aquests termes els anteriors acords de Consell de Govern relatius a l'aprovació dels projectes abans esmentats, a finançar amb el fons per afavorir el turisme sostenible.
Cinquè. Ordenar la publicació del Pla Anual 2026-2027 i aquest Acord, en el Butlletí Oficial de les Illes Balears i en el lloc web específic al qual es refereix l'article 20.4 de la Llei 2/2016.
Palma, en la data de la signatura electrònica (24 d'abril de 2026)
|
La secretària del Consell de Govern Antònia Maria Estarellas Torrens |
La presidenta Margarita Prohens Rigo |
PLA ANUAL D'IMPULS DEL TURISME SOSTENIBLE
CONVOCATÒRIA ORDINÀRIA
PERÍODE 2026-2027
PLA ANUAL D'IMPULS DEL TURISME SOSTENIBLE ORDINARI PER AL PERÍODE 2026-2027
La Llei 2/2016, de 30 de març, de l'impost sobre estades turístiques a les Illes Balears i de mesures d'impuls del turisme sostenible (d'ara endavant LIET), va crear i regular els elements essencials de l'impost sobre estades turístiques a les Illes Balears, com també el fons per afavorir el turisme sostenible i la Comissió d'Impuls del Turisme Sostenible.
L'impost que s'estableix per mitjà de la LIET està destinat, d'una banda, a compensar la societat balear pel cost mediambiental i social que comporta l'exercici de determinades activitats que distorsionen o deterioren el medi ambient en el territori de les Illes Balears i, de l'altra, a millorar la competitivitat del sector turístic per mitjà d'un turisme sostenible, responsable i de qualitat a l'arxipèlag que, a més, combati la precarietat laboral.
La LIET va crear igualment el fons per afavorir el turisme sostenible, que s'ha de nodrir amb els ingressos derivats d'aquest impost, destinat íntegrament a finançar les despeses i les inversions que decideixi el Consell de Govern a proposta de la Comissió d'Impuls del Turisme Sostenible, òrgan en què participen les administracions públiques i els agents econòmics i socials.
La LIET es va desplegar reglamentàriament mitjançant el Decret 35/2016, de 23 de juny, pel qual es desenvolupa la Llei de l'impost sobre estades turístiques i de mesures d'impuls del turisme sostenible. El Decret 35/2016 conté, entre altres, la regulació del Pla Anual d'Impuls del Turisme Sostenible (article 51) i la previsió que en la delimitació dels objectius anuals es procuri un adequat equilibri territorial entre illes, per la qual cosa s'hi fixen els objectius anuals prioritaris amb criteris d'equilibri territorial. El Ple de la Comissió d'Impuls del Turisme Sostenible (article 44.2.a) del D35/16) ha d'aprovar el Pla Anual a proposta del Comitè Executiu.
El Decret 18/2018, de 22 de juny, pel qual es reorganitza, es reestructura i es regula l'Agència d'Estratègia Turística de les Illes Balears (d'ara endavant AETIB), estableix com a finalitat que l'AETIB és l'entitat encarregada de gestionar el fons, donar suport administratiu a la Comissió d'Impuls del Turisme Sostenible i fer el seguiment i el control dels projectes aprovats, entre altres tasques. Aquest Decret ha estat modificat pel Decret 4/2022, de 28 de febrer, de modificació dels Estatuts de l'AETIB.
La disposició final dinovena de la Llei 12/2023, de 29 de desembre, de pressuposts generals de la Comunitat Autònoma de les Illes Balears per a l'any 2024, modifica l'apartat 3 de l'article 20 de la LIET i estableix que la Comissió ha d'elaborar un pla anual d'impuls del turisme sostenible que fixi els objectius anuals prioritaris amb criteris d'equilibri territorial. Aquests criteris s'han de fixar per decret i han de prendre com a referència les proporcions corresponents a cada consell insular previstes en la legislació reguladora del sistema de finançament dels consells insulars. Això no obstant, pot haver-hi desviacions anuals sobre el resultat de l'aplicació dels criteris, sempre que no siguin superiors al 60 %. En tots els casos, aquestes desviacions s'han de compensar en els exercicis següents.
L'article 51 del Decret 35/2016 estableix que la Comissió ha d'elaborar un pla anual d'impuls del turisme sostenible que fixi els objectius anuals prioritaris. En tots els casos, aquest pla anual ha de destinar un màxim de setze milions d'euros anuals al finançament de projectes referents a mesures de millora de la inspecció, la seguretat i la conscienciació per a un turisme responsable a les zones determinades i afectades pel Decret llei 1/2020, de 17 de gener, pel turisme responsable i la millora de la qualitat a zones turístiques.
Durant l'any 2025, s'han produït canvis normatius amb relació a les actuacions objecte de finançament amb l'impost, el primer d'aquests arran de l'article 3 del Decret llei 4/2025, d'11 d'abril, contra l'oferta il·legal, de mesures transitòries per a l'oferta i per la qualitat turística de les illes Balears, que va considerar necessari adaptar la destinació del fons a les necessitats actuals de les Illes Balears.
Posteriorment, es va produir un altre canvi normatiu amb l'aprovació del Decret llei 5/2025, a fi d'habilitar que una part del fons per afavorir el turisme sostenible anual es destinàs a finançar les quanties anuals mínimes que s'han de transferir als ajuntaments de Palma i d'Eivissa, i al Consell Insular de Menorca, sobre la base de considerar que les actuacions en matèria de turisme sostenible a què es refereix amb caràcter general l'apartat 1 de l'article 19 satisfan la finalitat essencial d'aquest fons i, a més, poden coincidir en molts casos amb els projectes i els plans d'acció de les administracions corresponents en els seus àmbits territorials relacionats amb els costs de capitalitat o la reserva de biosfera.
Arran d'aquesta darrera modificació, es va fer una nova redacció dels punts 2 i 3 de l'article 19 de la LIET:
[...]
2. Dels recursos totals del fons s'han de detreure, mitjançant les transferències corrents o de capital a càrrec de la secció pressupostària corresponent del pressupost de despeses de l'Administració de la Comunitat Autònoma, els imports que siguin necessaris a fi de complir el que disposa el segon paràgraf de la lletra a) de l'article 142 de la Llei 23/2006, de 20 de desembre, de capitalitat de Palma; l'apartat 3 de l'article 12 de la Llei 16/2019, de 8 d'abril, de l'estatut especial de capitalitat de la ciutat d'Eivissa, i l'apartat 4 de l'article 80 de la Llei 3/2023, de 17 de febrer, de Menorca Reserva de Biosfera. D'acord amb això, les quanties i la destinació d'aquests fons s'han de determinar en cada cas en el si dels consells de capitalitat de Palma i d'Eivissa i de la comissió paritària a què es refereixen, respectivament, les lleis esmentades en el paràgraf anterior, i no hi és aplicable el que estableixen l'apartat 3 d'aquest article ni l'article 20 següent d'aquesta Llei; i això sens perjudici que, en tot cas, els projectes o les actuacions que es financin en l'àmbit de les competències municipals i insular corresponents tendeixin a afavorir el turisme sostenible a què fa referència l'apartat 1 anterior.
3. La resta de recursos d'aquest fons ha de finançar, totalment o parcialment, inversions i altres despeses que, en execució dels projectes que s'aprovin de conformitat amb el que disposa l'article següent, es destinin a les actuacions següents:
a) La protecció, la preservació, la modernització i la recuperació del medi natural, rural, agrari i marí. Especialment, projectes per garantir el subministrament d'aigua per al consum humà i la millora de l'eficiència energètica de les infraestructures d'abastiment i sanejament, així com la gestió intel·ligent de les xarxes, incloent-hi la millora en la gestió de residus i actuacions de regadiu amb aigües depurades, de manera que es puguin reduir els impactes globals associats a tot el cicle de vida dels productes.
b) El foment de la desestacionalització, la creació i l'activació de productes turístics practicables en temporada baixa i la promoció del turisme sostenible, amb especial incidència en projectes vinculats a la cultura i l'esport; la millora de la connectivitat entre les illes, i el foment de la qualitat turística des del vessant de l'oferta i des del vessant de la qualitat de la destinació, impulsant plans i sistemes de qualitat per especialitzar la destinació.
c) L'impuls de projectes de recerca científica, desenvolupament i innovació tecnològica (I+D+i) que contribueixin a la diversificació econòmica, la lluita contra el canvi climàtic o que es relacionin amb l'àmbit turístic, a fi de promoure el creixement intel·ligent i la incorporació de noves tecnologies.
d) La millora de la formació i la qualitat de l'ocupació en el sector turístic, i el foment de l'ocupació, com a fonament de qualsevol plantejament de transformació del model econòmic. Aquesta lletra comprèn, entre altres actuacions, la reducció de la sinistralitat laboral i la realització d'actuacions efectives en la prevenció dels accidents laborals i les malalties professionals; la novació dels contractes de fixos discontinus a fixos ordinaris, i el foment de la contractació de persones amb discapacitat més enllà de la quota que pugui ser obligatòria.
e) La millora de la inspecció, la seguretat i la conscienciació per un turisme responsable a les zones determinades pel Decret llei 1/2020.
f) La millora de la qualitat de l'oferta turística, de l'entorn i de les infraestructures de les zones turístiques declarades de reconversió o declarades saturades i de reconversió.
g) La lluita contra l'oferta turística il·legal.
h) La recuperació i rehabilitació del patrimoni històric i cultural.
En el conjunt d'aquestes actuacions, s'han de prioritzar els projectes de caràcter mediambiental que formin part de les actuacions a què es refereix la lletra a) anterior.
En tot cas, els projectes que s'aprovin en el marc de qualsevol de les actuacions a què es refereixen les lletres anteriors han de ser sostenibles des del punt de vista ambiental, social i econòmic.
En aquest Pla continuen essent objectiu prioritari les actuacions destinades a la garantia del subministrament urbà d'aigua a la població: aquesta necessitat d'ajudar els municipis prové de la manca d'infraestructures de garantia per al subministrament urbà d'aigua potable que tenen sobretot els municipis més petits on de vegades no hi ha infraestructures d'extracció i emmagatzematge suficients per satisfer els increments de demanda que es donen de manera puntual o estacional, deguts a l'augment de temperatura i de població.
Entre aquestes actuacions, atès que les actuacions d'estalvi contribuiran a la sostenibilitat i a l'objectiu específic del cicle de l'aigua, han de ser objecte de finançament aquelles actuacions que permetin la millora de l'eficiència dels abastiments i la disminució de les pèrdues d'aigua a les xarxes de distribució.
Es continua en aquest Pla amb la reserva d'un import de setze milions per a projectes relacionats amb la millora de la inspecció, la seguretat i la conscienciació per un turisme responsable a les zones determinades pel Decret llei 1/2020, concretament, per als municipis de Calvià, Llucmajor, Palma i Sant Antoni de Portmany. Es considera que és necessari que les diferents administracions que lluiten per aconseguir un turisme responsable en aquestes zones puguin disposar dels mitjans que calguin per aconseguir eliminar els problemes que les afecten, la qual cosa repercutirà també en una millora substancial de la imatge turística de totes les illes.
Aquest Pla s'orienta a avançar en la transformació de les Illes Balears cap a un model econòmic, social i de gestió sostenible, la qual cosa implica tenir en compte la fragilitat i la vulnerabilitat dels recursos dels quals depenen la destinació i l'oferta turística. Per això, no tan sol s'ha de recuperar i regenerar sinó que també s'ha de fomentar i potenciar la qualitat de l'oferta i de la destinació, encara més si l'entorn no presenta la qualitat adequada ni esperada.
D'altra banda, d'acord amb el Decret llei 3/2024, de 24 de maig, de mesures urgents de simplificació i racionalització administratives de les administracions públiques de les Illes Balears, els tràmits administratius s'han de limitar als pertinents i no han de suposar una dilació indeguda del procediment. Amb aquest objectiu, s'ha analitzat el procediment previ a la concessió per evitar les conseqüències negatives que la superabundància de càrregues i traves burocràtiques té sobre la productivitat i la competitivitat de l'economia, i s'ha eliminat càrrega administrativa en la fase de la justificació dels expedients de transferència.
Per tant, d'acord amb l'article 3 de la Llei 40/2015, d'1 d'octubre, de règim jurídic del sector públic, en compliment del principi de racionalització i agilitat dels procediments administratius i de les activitats materials de gestió ¾cosa que comporta l'eliminació dels tràmits innecessaris¾, s'han inclòs les declaracions responsables en el formulari de sol·licitud de l'ajuda.
Per això, de conformitat amb l'article 20.3 de la LIET i amb el capítol III del títol IV del Decret 35/16, amb criteris d'eficàcia i eficiència, es redacta aquest Pla Ordinari amb càrrec al període 2026-2027.
Capítol I Objecte i objectius del Pla
Article 1
Objecte
L'objecte d'aquest Pla és determinar els objectius anuals prioritaris amb criteris d'equilibri territorial; determinar la quantia del fons per afavorir el turisme sostenible; establir el procediment per presentar i seleccionar els projectes que hagin d'executar-se amb càrrec al fons per afavorir el turisme sostenible, i determinar els mecanismes per a l'execució, el control i la justificació d'aquests.
El fons per afavorir el turisme sostenible té com a finalitat finançar, totalment o parcialment, les despeses i les inversions derivades dels projectes aprovats pel Consell de Govern, a proposta de la Comissió d'Impuls del Turisme Sostenible, a fi d'impulsar un turisme més sostenible, responsable i de qualitat a l'arxipèlag de les Illes Balears.
Article 2
Objectius prioritaris subjectes a finançament en aquest Pla
Els objectius prioritaris d'aquest Pla, dins dels establerts en l'article 19 de la LIET, són: garantir el subministrament d'aigua per al consum i la millora de l'eficiència energètica de les infraestructures d'abastiment i sanejament, com també la gestió intel·ligent de les xarxes, incloent-hi la millora en la gestió de residus (en endavant projectes del cicle de l'aigua), i la formació, la qualitat i el foment de l'ocupació en el sector turístic.
També, d'acord amb l'article 53 del Decret 35/2016, s'han de valorar més els projectes que tenguin un cost menor de manteniment i de despesa recurrent i, en general, els que siguin més econòmics i productius des del punt de vista dels principis generals d'eficiència i eficàcia aplicables a la despesa pública. Així mateix, s'han de prioritzar els projectes susceptibles d'execució immediata en el temps i, en general, aquells que no requereixen actuacions d'altres administracions o particulars aliens a la persona promotora del projecte susceptibles de retardar-ne l'execució.
D'acord amb la redacció de l'article 19 de la LIET, modificada pel Decret llei 5/2025,
[...] dels recursos totals del fons s'han de detreure, mitjançant les transferències corrents o de capital a càrrec de la secció pressupostària corresponent del pressupost de despeses de l'Administració de la Comunitat Autònoma, els imports que siguin necessaris a fi de complir el que disposa el segon paràgraf de la lletra a) de l'article 142 de la Llei 23/2006, de 20 de desembre, de capitalitat de Palma; l'apartat 3 de l'article 12 de la Llei 16/2019, de 8 d'abril, de l'Estatut especial de capitalitat de la ciutat d'Eivissa, i l'apartat 4 de l'article 80 de la Llei 3/2023, de 17 de febrer, de Menorca Reserva de Biosfera.
La resta de recursos d'aquest fons ha de finançar, totalment o parcialment, inversions i altres despeses que, en execució dels projectes que s'aprovin de conformitat amb el que disposa l'article següent, es destinin a les actuacions següents:
a) La protecció, la preservació, la modernització i la recuperació del medi natural, rural, agrari i marí. Especialment, projectes per garantir el subministrament d'aigua per al consum humà i la millora de l'eficiència energètica de les infraestructures d'abastiment i sanejament, així com la gestió intel·ligent de les xarxes, incloent-hi la millora en la gestió de residus i actuacions de regadiu amb aigües depurades, de manera que es puguin reduir els impactes globals associats a tot el cicle de vida dels productes.
b) El foment de la desestacionalització, la creació i l'activació de productes turístics practicables en temporada baixa i la promoció del turisme sostenible, amb especial incidència en projectes vinculats a la cultura i l'esport; la millora de la connectivitat entre les illes, i el foment de la qualitat turística des del vessant de l'oferta i des del vessant de la qualitat de la destinació, impulsant plans i sistemes de qualitat per especialitzar la destinació.
c) L'impuls de projectes de recerca científica, desenvolupament i innovació tecnològica (R+D+I) que contribueixin a la diversificació econòmica, la lluita contra el canvi climàtic o que es relacionin amb l'àmbit turístic, a fi de promoure el creixement intel·ligent i la incorporació de noves tecnologies.
d) La millora de la formació i la qualitat de l'ocupació en el sector turístic, i el foment de l'ocupació, com a fonament de qualsevol plantejament de transformació del model econòmic. Aquesta lletra comprèn, entre altres actuacions, la reducció de la sinistralitat laboral i la realització d'actuacions efectives en la prevenció dels accidents laborals i les malalties professionals; la novació dels contractes de fixos discontinus a fixos ordinaris, i el foment de la contractació de persones amb discapacitat més enllà de la quota que pugui ser obligatòria.
e) La millora de la inspecció, la seguretat i la conscienciació per un turisme responsable a les zones determinades pel Decret llei 1/2020.
f) La millora de la qualitat de l'oferta turística, de l'entorn i de les infraestructures de les zones turístiques declarades de reconversió o declarades saturades i de reconversió.
g) La lluita contra l'oferta turística il·legal.
h) La recuperació i la rehabilitació del patrimoni històric i cultural.
En el conjunt d'aquestes actuacions, s'han de prioritzar els projectes de caràcter mediambiental que formin part de les actuacions a què es refereix la lletra a) anterior.
En tot cas, els projectes que s'aprovin en el marc de qualsevol de les actuacions a què es refereixen les lletres anteriors han de ser sostenibles des del punt de vista ambiental, social i econòmic.
Capítol II Tipologia dels projectes objecte de finançament i forma de justificar-la
Article 3
Tipologia dels projectes
Les tipologies dels projectes susceptibles d'obtenir finançament en aquesta convocatòria són les següents :
a) Projectes finalitzats des de l'1 de gener de 2025 fins a la data de ratificació d'aquest Pla pel Consell de Govern: sempre que compleixin els objectius prioritaris establerts, són susceptibles d'obtenir l'ajuda corresponent.
b) Projectes que ja han començat a executar-se: es consideren en aquesta tipologia els projectes que es troben en fase d'execució per haver finalitzat la fase administrativa en el moment en què finalitzi el termini de presentació de sol·licituds.
c) Projectes pendents d'iniciar o finalitzar la tramitació de la fase administrativa: s'entén que un projecte està en aquesta situació si compleix dues condicions:
1r. En la data de la publicació en el BOIB de l'acord del Consell de Govern pel qual s'aprova el finançament del projecte encara no s'ha publicat la corresponent convocatòria de subvencions en el BOIB; no s'ha publicat la licitació del o dels contractes necessaris en la plataforma de contractació o no s'ha iniciat l'expedient d'adquisició en el cas d'adquisicions de béns inclosos en l'article 9.2 de la Llei 9/2017, de 8 de novembre, de contractes del sector públic, per la qual es transposen a l'ordenament jurídic espanyol les directives del Parlament Europeu i del Consell 2014/23/UE i 2014/24/UE, de 26 de febrer de 2014 (en endavant LCSP).
2n. L'entitat beneficiària podrà dur a terme les actuacions relacionades en el punt anterior en el termini de sis mesos comptadors des de l'endemà de la notificació de la resolució de concessió de l'ajuda o de la transferència. En el cas que aquestes actuacions depenguin d'altres dutes a terme preceptivament per altres òrgans o ens diferents a la persona beneficiària, com ara l'obtenció de permisos, llicències, actuacions de control intern i similars, aquest termini de sis mesos queda suspès pel temps corresponent entre la sol·licitud de l'actuació i la finalització d'aquesta, i la persona beneficiària resta obligada a acreditar aquestes circumstàncies.
d) Redacció de projectes i modificacions de projectes: són susceptibles d'obtenir finançament en aquesta convocatòria la redacció de projectes d'obres o instal·lacions i les modificacions de projectes que, per envergadura, interès general i dificultat tècnica en la redacció i obtenció de permisos, necessitin aquesta partida específica per a la redacció o la modificació del projecte.
Article 4
Acreditació de la tipologia del projecte
En la sol·licitud de finançament les entitats han d'aportar, en funció de la tipologia del projecte a la qual opten, la documentació següent que justifiqui l'elecció de la tipologia:
a) Projectes finalitzats des de l'1 de gener de 2025 fins a la data de ratificació d'aquest Pla pel Consell de Govern: un certificat de la direcció de l'entitat en el qual s'estableixin les dades d'execució i la data de finalització del projecte.
b) projectes que ja han començat a executar-se: un certificat de l'entitat en el qual s'indiqui la data en què es va iniciar l'actuació objecte de finançament, les actuacions realitzades i el percentatge executat i abonat d'aquestes amb relació a la totalitat dels projectes objecte d'ajuda.
c) Projectes pendents d'iniciar o finalitzar la tramitació de la fase administrativa: una declaració responsable que forma part de la sol·licitud, en la qual es faci constar el compromís de dur a terme totes les actuacions, els tràmits i els expedients necessaris per a l'execució del projecte en els termes de la lletra c) de l'article 3 i l'existència de crèdit per fer front, com a mínim, a la primera anualitat del projecte o la necessitat de rebre una bestreta. Aquests projectes poden rebre l'import sol·licitat i aprovat per la Comissió de l'ITS i el Consell de Govern, sempre que el cronograma d'execució sigui clar i adequat.
d) Redacció de projectes o modificacions d'aquests: una declaració responsable o un certificat de l'òrgan de contractació.
Capítol III Línies d'actuació
Article 5
Línies d'actuació
En funció de la naturalesa dels membres de la Comissió que presentin els projectes perquè siguin valorats i seleccionats, si escau, per la Comissió i finalment aprovats pel Consell de Govern, s'estableixen tres línies d'actuació:
a) Línia 1: projectes d'execució directa per l'Administració de la Comunitat Autònoma i els ens instrumentals d'aquesta.
b) Línia 2: projectes d'execució directa o indirecta pels consells insulars, l'Ajuntament de Palma, l'Ajuntament d'Eivissa, els ajuntaments afectats per les zones afectades pel Decret llei 1/2020, i projectes d'àmbit d'interès municipal o supramunicipal presentats per corporacions locals mitjançant la FELIB o dels consells insulars corresponents per raó del territori.
c) Línia 3: projectes d'execució indirecta per l'Administració de la Comunitat Autònoma per a les entitats locals.
Capítol IV Presentació de projectes, aspectes procedimentals i quantia mínima
Article 6
Presentació de projectes i persones beneficiàries
Poden presentar projectes les administracions públiques que formen part de la Comissió. En el cas del Govern de les Illes Balears, les conselleries han de presentar els projectes de les entitats que en depenen i indicar l'entitat pública que assumeix l'execució del projecte total o dels subprojectes, si escau.
En el cas dels consells insulars i dels ajuntaments de Palma i Eivissa, i, en l'àmbit del Decret llei 1/2020, els ajuntaments de Llucmajor, Calvià i Sant Antoni de Portmany, els projectes objecte de finançament poden ser tant d'assumpció directa com d'execució indirecta mitjançant entitats públiques, i han d'indicar, en aquest darrer cas, quina és l'entitat que executa el projecte.
Les entitats que formen part de la Comissió que no constitueixen Administració pública no poden ser receptores directes de subvenció del Govern de les Illes Balears, atès que aquesta s'ha de concedir, si escau, a l'administració que, d'acord amb l'article 20 de la LIET, es fa càrrec del projecte i l'executa.
En el cas dels ajuntaments de l'illa de Mallorca, els projectes s'han de presentar mitjançant la FELIB i ha de ser beneficiari de la subvenció l'ajuntament o l'entitat que executi el projecte.
Les sol·licituds de finançament dels projectes referents a l'execució de mesures de millora de la inspecció, la seguretat i la conscienciació per un turisme responsable a les zones determinades i afectades pel Decret llei 2/2024, de 10 de maig, pel turisme responsable i la millora de la qualitat a zones turístiques —que modifica el Decret llei 1/2020—, poden ser presentades directament per l'Ajuntament de Palma, l'Ajuntament de Calvià, l'Ajuntament de Llucmajor i l'Ajuntament de Sant Antoni de Portmany.
En el concepte de mesures de millora de la inspecció, la seguretat i la conscienciació per un turisme responsable i amb caràcter merament enunciatiu, queden incloses totes aquelles actuacions per a la implantació i la millora de sistemes de seguretat a les zones afectades; per a l'increment del nombre d'efectius dels cossos i forces de seguretat, bé mitjançant noves contractacions, bé amb l'abonament d'hores extraordinàries dins dels marges permesos per la legalitat; per a l'augment de plantilla d'agents de protecció civil i altres cossos municipals que puguin vetlar per la millora de la consciencia del turisme responsable; per a la realització de campanyes de publicitat per a la conscienciació d'un turisme responsable i, en definitiva, qualsevol altra mesura que, en el marc de la millora de la inspecció, la seguretat i la conscienciació per un turisme responsable, es pugui dur a terme a les zones de referència.
S'ha de considerar sempre beneficiària l'entitat que ha d'executar el projecte.
Article 7
Aspectes procedimentals i quantia mínima
Les sol·licituds relatives als projectes per finançar s'han de presentar de conformitat amb les determinacions contingudes en l'article 52 del Decret 35/2016 i les peculiaritats que s'estableixen en aquest Pla:
a) La presentació de les sol·licituds s'ha de fer segons el formulari i s'ha de tramitar electrònicament mitjançant el sistema que es troba disponible en el lloc web www.illessostenibles.travel. La informació, els models de documents i la resta de documentació necessària es troben disponibles en el lloc web www.illessostenibles.travel.
b) S'ha d'emplenar un formulari de sol·licitud per projecte, que inclou una declaració responsable relativa al requisits següents:
1r. Existència o no d'altres subvencions o ajuts públics o privats, estatals o internacionals, pel mateix concepte.
2n. Conformitat, si escau, que el projecte compleix la normativa d'aplicació.
3r. En el supòsit d'actuacions corresponents a les línies 2 i 3 de l'article 5 d'aquest Pla, que l'entitat no està sotmesa a cap de les prohibicions establertes en l'article 10 del Decret legislatiu 2/2005, de 28 de desembre, pel qual s'aprova el Text refós de la Llei de subvencions, per obtenir la condició de beneficiària d'una subvenció.
4t. En el termini màxim de l'article 3.c) d'aquest Pla, comptador des de l'endemà de la notificació de la resolució de concessió de l'ajuda o de la transferència, es té el compromís de dur a terme les actuacions que s'hi preveuen.
La presentació de la declaració responsable faculta l'Administració per verificar en qualsevol moment la veracitat de les dades declarades.
c) Es poden presentar projectes per fases d'execució, sempre que cada fase arribi a la quantia mínima de pressupost establerta en aquest Pla (1.000.000 d'euros, IVA inclòs, o 500.000 euros, IVA inclòs, respecte de Formentera). A més, cal tenir en compte que, per tal que sigui factible el finançament d'alguna o algunes de les fases d'un projecte de més abast, aquestes fases han de tenir identitat per si mateixes, de manera que la seva execució tengui sentit i en permeti la posada en funcionament, independentment de la possible futura execució de noves fases. En cas contrari, la sol·licitud de finançament amb càrrec al fons s'hauria de presentar per a la globalitat del projecte.
d) El termini de presentació de sol·licituds relatives als projectes per finançar és d'un mes des de l'endemà de la publicació del Pla en el Butlletí Oficial de les Illes Balears (BOIB).
Amb caràcter general, no es valoren els projectes que no superin la quantia mínima d'1.000.000 d'euros (IVA inclòs), llevat dels de l'illa de Formentera on, ateses les seves característiques, la quantia mínima s'estableix en 500.000 euros (IVA inclòs). En el cas que els projectes que han de presentar els ajuntaments no superin la quantia esmentada, aquests poden ser presentats conjuntament amb altres per la FELIB o pels consells insulars corresponents per raó del territori, amb l'única finalitat de superar aquest llindar, sempre que cadascun dels projectes per persona beneficiària superi els 100.000 euros (IVA inclòs). Així mateix, la FELIB o els consells insulars han de redactar un informe general explicatiu d'aquest fet on s'han de detallar els projectes que es presenten conjuntament, que han de ser considerats com un únic projecte a l'efecte de la presentació.
Aquestes quanties mínimes no són d'aplicació en la tipologia de projectes de l'article 3.d), redacció de projectes, ni en els projectes presentats a l'empara del Decret llei 1/2020.
Capítol V Documentació que s'ha de presentar per sol·licitar finançament
Article 8
Documentació
Les sol·licituds s'han de formalitzar mitjançant la Seu Electrònica, juntament amb la documentació següent, segons la tipologia de l'article 3 d'aquest Pla.
8.1. Documentació general. Per a tots els projectes, amb independència de la tipologia establerta en l'article 3, s'ha de presentar la documentació general següent:
a) Una sol·licitud, d'acord amb el model normalitzat disponible en la Seu Electrònica, que inclou la declaració responsable establerta en l'article 7.b) degudament formalitzada. En aquesta sol·licitud s'ha d'especificar el tècnic o tècnica que actuarà com a persona interlocutora de l'entitat per a la gestió del projecte i que ha de ser la receptora de les notificacions relacionades amb el projecte.
b) Una memòria general explicativa del projecte o fase per subvencionar, en què s'indiqui l'adequació a l'objectiu del Pla Ordinari d'Impuls del Turisme Sostenible, signada per la persona que té la representació legal de l'entitat que ha d'executar el projecte, i que ha d'incloure:
1r. La justificació de la necessitat de l'actuació i els beneficis de dur-la a terme. L'actuació s'ha d'adequar, com a màxim, a tres dels objectius prioritaris o actuacions previstes en l'article 19.3 de la LIET, els quals han de quedar clarament motivats i justificats en la memòria.
2n. La descripció detallada de les actuacions que es proposen, com també de les principals necessitats, objectius i actuacions que ha d'assolir el projecte. En el cas que la mateixa entitat presenti diferents projectes, s'ha d'establir un ordre de prelació d'aquests.
3r. Si escau, els plànols d'ubicació de les actuacions i l'entorn, i també fotografies de l'estat de l'espai, les instal·lacions o els elements de l'actuació abans de realitzar la inversió.
L'extensió de la memòria general ha de ser d'un màxim de cinc pàgines o de deu si el projecte supera els cinc milions d'euros (inclosa la documentació gràfica), en format DIN A4.
c) Un informe tècnic de viabilitat econòmica (signat per un tècnic o tècnica de gestió econòmica de l'entitat que executa el projecte) en el qual es faci constar:
1r. El cost total previst de la despesa o la inversió, amb indicació, de forma clara i a priori, del pressupost complet i detallat del projecte on figurin totes les despeses i els ingressos del projecte que es presenta a la convocatòria, amb la indicació de l'IVA i la resta d'imposts, si corresponen. També s'hi ha d'incloure un detall de la distribució d'aquest pressupost per anualitats, amb un màxim de tres anualitats, indicant import i percentatge de cadascuna d'aquestes, d'acord amb el calendari d'execució previst del projecte, amb indicació, per a cada anualitat, de la manera en què s'ha de rebre el fons: si per capítol IV (transferències corrents), per capítol VII (transferències de capital) o per una combinació d'ambdues transferències, especificant-ne cada una.
2n. Les fonts de finançament previstes, amb indicació del percentatge corresponent a cadascuna d'aquestes. Si el projecte disposa d'una altra font de finançament, ha d'indicar el programa al qual s'acull, la quantia sol·licitada, el percentatge que suposa del cost total del projecte, si es troba en fase de sol·licitud o de concessió i amb càrrec a quina entitat pública o privada s'ha sol·licitat.
3r. El cost anual inherent al manteniment de la despesa o inversió, si escau, expressat en euros/any. Si el resultat d'aquesta despesa és zero o si una vegada feta la inversió el cost de manteniment és inferior a l'original, s'ha de justificar adequadament i realitzar la fórmula per a comprovació per l'AETIB.
4t. La resta de despeses recurrents que es puguin generar, determinades d'acord amb la fórmula que figura en l'article 17, si escau, expressades en euros/any. Si el resultat d'aquestes despeses és zero o si una vegada feta la inversió són inferiors a les originals, s'ha de justificar adequadament i realitzar la fórmula per a comprovació per l'AETIB.
5è. Si l'entitat compta o no amb els recursos econòmics per poder executar la primera anualitat del projecte. En el cas de no tenir-los, s'ha de fer constar en l'informe la necessitat de rebre per a aquesta primera anualitat una bestreta, d'aquelles a què fa referència l'article 3 de la Instrucció conjunta del conseller de Turisme, Cultura i Esports i el conseller d'Economia, Hisenda i Innovació per la qual es desenvolupen aspectes sobre la tramitació, la gestió i el procediment de control dels expedients de despesa que es financen amb el fons per afavorir el turisme sostenible, publicada en el BOIB 74/2025, de 12 de juny, amb indicació de l'import que necessita, tenint en compte els límits percentuals recollits en l'article esmentat per a cada tipus d'avançament de pagament. La resolució de concessió s'haurà de pronunciar també sobre la sol·licitud de bestreta.
6è. Quantificació estimativa dels costs i beneficis que s'obtindrien de l'execució de les actuacions, encara que no sempre siguin traduïbles directament a xifres econòmiques.
d) Un estudi de viabilitat jurídica, signat per un tècnic o tècnica jurídic del servei jurídic de l'entitat que executa el projecte. En l'informe s'ha d'explicar, de manera clara i concisa, la vinculació específica i concreta del projecte amb l'objectiu o els objectius concrets del Pla, motivant la vinculació del projecte a l'objectiu o els objectius concrets (com a màxim tres objectius per projecte), com també que la realització del projecte objecte de finançament es desenvolupa d'acord amb la normativa vigent d'àmbit europeu, estatal, autonòmic, insular i local. En el cas que hi hagi subprojectes, s'ha de presentar un informe jurídic de l'entitat executora per a cadascun d'aquests.
8.2 Documentació específica. Juntament amb la documentació general del projecte s'ha de presentar la documentació especifica següent:
a) Un cronograma d'execució del projecte, signat pel tècnic o tècnica responsable de l'execució, en el que han de constar les diverses actuacions concretes que siguin necessàries per executar-lo, amb un esment especial a la part d'aquestes actuacions que requereixi la intervenció d'altres administracions o de particulars aliens a les persones promotores del projecte, com també l'estat de les actuacions en aquells projectes ja iniciats.
El calendari d'execució del projecte ha d'expressar tant el termini d'execució del projecte en mesos, des del moment en què se selecciona, com la durada total prevista del projecte. Així mateix, s'hi ha d'incloure l'import de despesa corresponent a cada període temporal establert en el calendari.
En el cas que el projecte formi part d'un projecte de més abast que es preveu desenvolupar per fases i per al qual tan sols se sol·licita el finançament d'una o algunes de les fases, ha de quedar acreditada en el calendari la previsió de les futures fases.
b) Una memòria del procés de participació ciutadana, si en el moment de l'aprovació d'aquest Pla Anual s'ha aprovat el desenvolupament reglamentari de la Llei de consultes de la CAIB.
c) La documentació establerta en l'article 4 d'aquest Pla, amb relació a la tipologia en funció de l'estat d'execució del projecte.
d) Tota la informació addicional que l'entitat que presenta el projecte pugui considerar rellevant.
Tots els documents s'han de presentar signats electrònicament per l'entitat que ha d'executar el projecte. En el cas que en la signatura de qualsevol document no s'identifiqui el càrrec de la persona que signa el document, s'ha d'acreditar amb el certificat o la delegació de signatura corresponent, si escau.
Article 9
Tràmit únic d'esmena
En el cas que la documentació presentada no estigui completa o no s'acompanyi de la documentació pertinent, s'ha de requerir a la persona tècnica designada com a interlocutora establerta en la sol·licitud que, en un termini improrrogable de deu dies hàbils des de la recepció de la notificació, esmeni la documentació aportada, amb indicació que si no ho fa s'entendrà que ha desistit de la sol·licitud.
La presentació de les esmenes fora de termini, la no presentació o la presentació incorrecta comporten el desistiment de la sol·licitud.
Capítol VI Procediment de concessió
Article 10
Comprovació i reformulació
Una vegada finalitzat el termini d'esmena de documentació, el personal tècnic de l'AETIB ha de comprovar la puntuació autoassignada per l'entitat al projecte en la sol·licitud de finançament corresponent als criteris objectius que s'estableixen en aquest Pla, amb el suport, si escau, de la Conselleria de Turisme, Cultura i Esports. A continuació, la valoració comprovada dels criteris per fórmula i la documentació dels projectes presentats s'han de posar a disposició del Grup de Treball perquè pugui valorar els criteris relatius a la memòria explicativa a què fa referència l'article 8.2.b) i emetre'n l'acta de valoració corresponent.
El Grup de Treball ha d'informar la Conselleria de la Mar i del Cicle de l'Aigua, abans que es reuneixi la Comissió de l'ITS, dels projectes preseleccionats per ser finançats amb el fons finalista de l'ITS per tal de garantir la coherència amb la política en matèria dels recurs hídrics que du a terme la Comunitat Autònoma.
Pel que fa als projectes preseleccionats pel Grup de Treball als quals no se'ls concedeix la totalitat de l'import sol·licitat, abans que s'elevin a aprovació de la Comissió de l'ITS, el Grup de Treball, amb auxili de l'AETIB, pot notificar-ho a les entitats que els han presentat, a fi que aquestes puguin reformular els projectes presentats en un termini com a màxim de cinc dies hàbils.
En el cas de projectes amb finançament parcial que no cobreixi el 100 % del cost del projecte presentat, sobre els quals l'entitat sol·licitant no disposi de la resta del finançament, amb independència que l'aportació de l'ITS sigui anual o pluriennal, s'ha de plantejar a la persona beneficiària la reformulació del projecte en un termini màxim de cinc dies hàbils, amb les condicions següents:
- L'entitat ha de presentar un nou projecte que es pugui executar totalment i entrar en funcionament.
- El nou projecte no pot suposar una modificació que desnaturalitzi els motius pels quals va ser seleccionat.
- El cost del projecte no ha de ser superior a l'import de l'ajut de l'ITS o, en cas de ser-ho, l'entitat es compromet de forma fefaent a aportar-ne la diferència.
- En el cas de projectes amb finançament parcial l'execució dels quals es proposi en fases, aquestes han de ser presentades per la mateixa persona beneficiària. El finançament de l'ITS s'ha d'ajustar a una o algunes fases del projecte i cada fase ha de poder ser independent.
Si l'entitat beneficiària no reformula el projecte o no acredita que disposa de la resta del finançament del projecte no finançat pel fons ITS, aquest no serà definitivament elevat a la Comissió de l'ITS per ser seleccionat com a beneficiari pel Consell de Govern.
Article 11
Selecció de projectes
Una vegada rebudes les sol·licituds de reformulació, si escau, d'acord amb l'informe de valoració dels projectes del Grup de Treball, el Comitè Executiu ha de dur a terme la proposta de selecció de projectes per executar amb càrrec al fons per afavorir el turisme sostenible, que ha d'elevar al Ple de la Comissió perquè l'aprovi, si escau.
Article 12
Motivació
La proposta de selecció dels projectes o actuacions per finançar ha d'estar motivada.
Article 13
Elevació al Consell de Govern
La persona titular de la conselleria competent en matèria de turisme és qui ha d'elevar la proposta del Ple al Consell de Govern.
Article 14
Crèdit adequat i suficient
L'aprovació de projectes pel Consell de Govern està condicionada a l'existència de crèdit adequat i suficient per atendre les obligacions que es puguin desprendre de l'execució d'aquests.
Article 15
Acceptació de la subvenció
Les entitats beneficiàries, a excepció de l'Administració de la CAIB i els seus ens del sector públic instrumental, han de presentar el document d'acceptació de la subvenció del projecte segons el model normalitzat (annex 1).
El termini de presentació del document d'acceptació és de trenta dies naturals comptadors des de l'endemà de la notificació de la resolució de concessió.
Capítol VII Valoració dels projectes
Article 16
Valoració superior
Les actuacions previstes en l'article 2 d'aquest Pla, relatives als objectius anuals prioritaris puntuen més que la resta, sempre tenint en compte que també s'han de prioritzar les actuacions de l'article 19.3.a) de la LIET.
També obtenen una valoració superior els criteris que es determinen en l'article 53 del capítol IV del títol IV del Decret 35/2016.
Article 17
Puntuació
En la valoració de les sol·licituds presentades per les entitats, s'han de ponderar els aspectes següents fins a un màxim de 100 punts.
El contingut i la puntuació són:
- Memòria explicativa (màxim 75 punts).
- Per fórmula (màxim 25 punts).
1. Puntuació de la memòria explicativa (màxim 75 punts)
Aquesta puntuació, l'ha d'assignar el Grup de Treball, segon els criteris següents:
1.1. Justificació de la intervenció (màxim 20 punts)
Són les raons en les quals es fonamenta el projecte amb indicació expressa de les principals dades d'urgència, necessitat, singularitat, interès públic o sostenibilitat ambiental.
1.2. Caràcter del projecte (màxim 55 punts)
S'ha de valorar l'alineament del projecte amb els objectius prioritaris definits en l'article 2 d'aquest Pla Anual i en l'article 19.3.a) de la LIET, i amb els criteris que es determinen en l'article 53 del capítol IV del títol IV del Decret 35/2016, sense perjudici dels recollits en el punt 2 d'aquest article. En el cas de projectes per al foment de la qualitat de la destinació, s'han de valorar positivament aquells presentats per entitats locals integrants de sistemes de qualitat en destinació (SICTED). Així mateix es podran valorar positivament, en funció de les circumstàncies concurrents, els projectes relacionats amb altres que han obtingut finançament en plans anteriors i que suposin una continuació d'aquells.
S'han de descomptar fins a 4 punts a aquells projectes que presentin entitats que, en els plans anuals anteriors més antics, hagin obtingut finançament, no hagin començat la fase d'execució del projecte i no hagin renunciat a aquest, segons el detall següent:
|
Pla Anual |
Penalització en punts |
|---|---|
|
2016 |
4 |
|
2017 |
3 |
|
2018 |
2 |
|
2019 |
1 |
2. Puntuació per fórmula (màxim 25 punts)
Aquesta puntuació s'obté de l'autovaloració efectuada en la sol·licitud per l'entitat, comprovada segon el que disposa l'article 10 d'aquest Pla, d'acord amb els criteris següents:
2.1. Termini d'execució (màxim 5 punts)
Als projectes presentats que corresponguin a les tipologies previstes en els apartats a) i b) de l'article 3 d'aquest Pla, se'ls assignaran 5 punts.
Als projectes dels apartats c) i d), 0 punts.
2.2. Cost del projecte (màxim 10 punts)
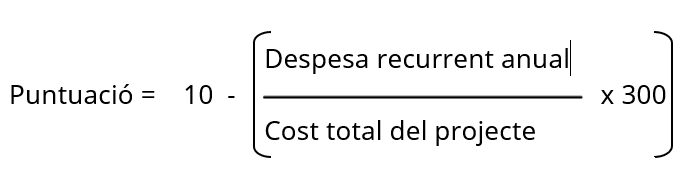
S'han de valorar amb una major puntuació els projectes que tenguin una despesa recurrent menor. S'ha de calcular el cost de la despesa recurrent sobre el cost total del projecte.
S'ha de puntuar de la manera següent:
- En el cas que el projecte no tengui despesa recurrent o, de tenir-la, aquesta, a causa de l'execució del projecte, resulti inferior a l'existent en la data de presentació de la sol·licitud, se li atorgaran 10 punts.
- Si no es compleixen cap de les dues condicions establertes en el punt anterior, es calcularà la relació entre la despesa recurrent anual i el cost total del projecte. Si el resultat és igual o superior a 0,03 (projectes en els quals el cost anual recurrent sigui superior al 3 % del total del projecte), s'atorgaran 0 punts. Si el resultat és inferior, s'aplicarà la fórmula següent:
2.3. Altres fonts de finançament (màxim 10 punts)
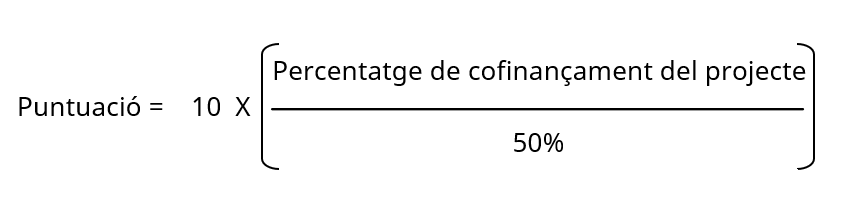
S'han de valorar amb més puntuació els projectes que tenguin un cofinançament major. S'ha de calcular la proporció del cofinançament sobre el cost total del projecte.
S'ha de puntuar de la manera següent:
- En el cas que el projecte compti amb un cofinançament igual o superior al 50 %, s'atorgarà una puntuació de 10 punts.
- Si el percentatge és inferior, s'aplicarà la fórmula següent:
- Si no existeix cofinançament, s'atorgaran 0 punts.
Una vegada valorats i ordenats per ordre de puntuació els projectes, s'han de seleccionar els de major puntuació per cada illa fins a exhaurir el límit de finançament per illa que estableix el criteri d'equilibri territorial.
En el cas que hi hagi un empat en les puntuacions, s'haurà de tenir en compte el projecte que hagi obtingut una major puntuació en l'apartat 1.1 de la justificació de la intervenció (màxim 20 punts).
A continuació, s'ha de redactar la proposta de selecció dels projectes per finançar amb el fons per afavorir el turisme sostenible segons la puntuació obtinguda, la qual serà elevada a la Comissió d'Impuls del Turisme Sostenible.
Capítol VIII Recursos econòmics del fons
Article 18
Recursos econòmics
Per a l'any 2026, atès que s'han prorrogat automàticament els pressuposts de 2025 per no aprovar-se la Llei de pressuposts 2026 abans del 31 de desembre de 2025, la dotació de crèdit de la secció 37 (fons de turisme sostenible) és de 154.686.495 euros.
La recaptació d'ingressos prevista per a l'exercici 2027, d'acord amb la normativa vigent que regula l'impost i tenint en consideració la darrera actualització aplicada als tributs propis, és de 149.411.580 euros.
Els plans ITS corresponents a la reprogramació del Pla ITS 2023, el Pla ITS extraordinari 2023 i el Pla ITS ordinari 2024-2025 varen suposar l'aprovació de projectes amb finançament de caràcter pluriennal, que han provocat un compromís pressupostari (reserva de crèdit) tant per a l'anualitat 2026 com per a l'anualitat 2027, concretament:
- Anualitat 2026: 51.696.129,30 euros
- Reprogramació del Pla 2023: 10.271.286,72 euros
- Pla extraordinari 2023: 21.424.842,58 euros
- Pla 2024/2025: 20.000.000 euros
- Anualitat 2027: 67.888.615,82 euros
- Reprogramació del Pla 2023: 1.746.785,30 euros
- Pla extraordinari 2023: 6.881.663,06 euros
- Pla 2024/2025: 59.260.167,46 euros
D'acord amb el que estableix el Decret llei 2/2024, de modificació del Decret llei 1/2020, hi ha reservat un import màxim de setze milions d'euros anuals per al finançament de projectes referents a mesures de millora de la inspecció, la seguretat i la conscienciació per un turisme responsable a les zones determinades i afectades pel Decret llei 2/2024.
També hi ha un import reservat de 28 milions d'euros anuals per al finançament de despeses de capitalitat, concretament relacionats amb els municipis de Palma i Eivissa, com també amb l'illa de Menorca en el marc de Reserva de la Biosfera, si bé, aquests doblers no es repartiran mitjançant aquest Pla ITS.
En el cas que els projectes presentats a l'efecte no es considerin adients per ser finançats o no arribin a exhaurir l'import esmentat, aquest incrementarà l'import disponible per a la resta de projectes que es puguin aprovar dins el marc del pla anual corresponent.
Article 19
Ajustament
L'estimació indicada de la recaptació de l'impost durant els anys 2026 i 2027 s'haurà d'ajustar posteriorment al resultat de la liquidació definitiva de la recaptació dels exercicis corresponents, si bé aquestes variacions afectaran els imports de plans futurs.
Article 20
Subtotal
El subtotal dels recursos econòmics del fons 2026 són els 154.686.495 euros esmentats en l'article 19. Aquesta quantitat correspon al pressupost de despeses, secció pressupostària 37 (fons de turisme sostenible) dels pressuposts generals de la CAIB 2025 prorrogats a l'any 2026.
El subtotal dels recursos econòmics del fons 2027 és de 149.411.580 euros.
Els imports ja compromesos en plans anteriors dels fons ITS de l'anualitat 2026 són de 51.696.129,30 euros i els de l'anualitat 2027 són de 67.888.615,82 euros.
Els recursos econòmics del Pla ITS 2026-2027 s'incrementaran amb les quantitats dels projectes de les convocatòries prèvies a les quals han renunciat les persones beneficiàries. Aquest import ascendeix a 12.600.479,94 euros. La indicada quantia correspon als projectes que s'indicaran a continuació i actualment ja es troba disposada a favor de l'AETIB:
Projectes i imports:
|
Expedient |
Actuació |
Import |
|---|---|---|
|
2023EXT-165 |
Construcció de l'emissari marítim EDAR de sa Coma |
5.472.250,81 € |
|
2019-143 |
Actuacions per millorar punts conflictius en la xarxa hidrològica d'Eivissa |
242.498,00 € |
|
2023-006 |
Ajuts dirigits a garantir la qualitat de l'ocupació |
1.000.000,00 € |
|
2017-019 |
Escola d'hoteleria a Eivissa |
4.424.172,13 € |
|
2023-094 |
Desenvolupament de la instal·lació agrovoltàica a Santa Eugènia |
1.461.559,00 € |
|
|
Total |
12.600.479,94 € |
El Pla ITS 2026-2027 s'ha de finançar amb un import de 31.800.000 euros amb càrrec a la recaptació futura de l'impost ITS corresponent a l'anualitat 2028. Per altra banda, cal indicar que, per cobrir el cost de la gestió de recursos humans i tecnològics i la difusió i la comunicació de l'impost del turisme sostenible de l'AETIB, es determina una partida d'1.200.000 euros, que s'ha d'assignar directament al pressupost de l'AETIB, amb càrrec a les anualitats de 2026 i 2027, per un import de 600.000 euros per a cada anualitat, condicionats a l'existència de crèdit suficient en aquest Pla.
Per tant, el finançament total del Pla ITS 2026-2027 ascendeix a un import de 139.713.809,82 euros.
Article 21
Proporcions per illa
La proposta de la Comissió d'Impuls del Turisme Sostenible relativa als projectes per finançar amb el fons per afavorir el turisme sostenible corresponent al Pla 2026-2027 es correspon amb les proporcions corresponents a cada illa. Això no obstant, hi pot haver desviacions anuals sobre el resultat de l'aplicació dels criteris, sempre que no siguin superiors al 60 %. En tots els casos, aquestes desviacions s'han de compensar en exercicis posteriors.
Article 22
Compensació de desviacions
La compensació de les desviacions acumulades dels exercicis anteriors s'ha de dur a terme en posteriors plans sobre la base dels marges de distribució territorial de cada illa establerta en el Decret 35/2016.
Capítol IX Tramitació del finançament dels projectes seleccionats
Article 23
Proposta d'ajut o de transferència
1. Una vegada aprovat pel Consell de Govern el finançament de cadascun dels projectes, les persones sol·licitants han de trametre a l'AETIB la documentació següent:
a) Certificats d'estar al corrent del pagament amb la CAIB, l'Estat i la Seguretat Social, sempre que no se n'hagi autoritzat la comprovació per l'AETIB.
b) Acta d'inici i planificació del projecte, en la qual s'han de fer constar, en el cas que no s'hagi concedit el 100 % de l'import sol·licitat, la partida a la qual s'imputa el finançament de l'AETIB i la previsió d'ingressos per fer front a la resta del projecte que no s'ha finançat.
2. Quan s'hagi aprovat el pressupost de l'anualitat i una vegada rebuda la documentació esmentada, l'AETIB ha de començar la tramitació administrativa específica per al finançament dels projectes seleccionats i ha d'emprar en cada cas l'instrument legal adient, en funció de la línia d'actuació a la qual correspongui. Així, sempre de conformitat amb l'Acord del Consell de Govern de 25 d'abril de 2025 i la Instrucció conjunta publicada en el BOIB número 74/2025, de 12 de juny:
a) Finançament dels projectes d'execució directa per l'Administració de la comunitat autònoma, organismes autònoms i la resta del seu sector públic instrumental: quan l'AETIB disposi de la documentació prèvia de cada projecte de transferència, n'ha de preparar l'expedient de despesa i formular la proposta de transferència, proposta en la qual s'han de fer constar l'objecte del projecte que s'ha de finançar, l'import, els terminis d'execució i justificació, i tots els altres aspectes que siguin necessaris per fer-ne el seguiment i la gestió. Dels projectes que s'hagin d'imputar al capítol econòmic d'inversions reals i que una vegada finalitzats hagin de generar despeses recurrents, de conformitat amb l'article 69 de la Llei 14/2014, de 29 de desembre, de finances de la Comunitat Autònoma de les Illes Balears, se n'ha d'aportar l'autorització corresponent de la persona titular de la conselleria competent en matèria d'hisenda i pressuposts.
b) Finançament de projectes d'execució de consells insulars, ajuntaments i els sectors públics d'aquests: quan l'AETIB disposi de la documentació prèvia de cada projecte d'ajuda, n'ha de preparar l'expedient de despesa i formular la proposta d'ajuda, proposta en la qual s'han de fer constar l'objecte del projecte que s'ha de finançar, l'import, els terminis d'execució i justificació, i tots els altres aspectes que siguin necessaris per fer-ne el seguiment i la gestió.
c) Finançament de projectes d'execució per altres entitats: el finançament d'aquests projectes s'ha de dur a terme mitjançant la concessió d'una ajuda per a l'administració que es faci càrrec del projecte, d'acord amb el que disposa l'article 20.2 de la LIET.
Article 24
Forma d'inici
Tots els procediments de concessió de les ajudes o transferències per al finançament dels projectes per executar amb càrrec a aquest Pla s'han d'iniciar a sol·licitud de l'entitat interessada.
Article 25
Pagament
En la resolució de concessió de l'ajuda o aprovació de la transferència s'ha de determinar la forma concreta de pagament. Com a regla general, el pagament s'ha de fer una vegada justificada l'ajuda. No obstant això, en la resolució que aprovi la concessió es pot establir que excepcionalment es facin pagaments parcials o pagaments mitjançant bestreta, sempre d'acord amb els termes de la Instrucció conjunta publicada en el BOIB número 74/2025, de 12 de juny. També es poden establir els terminis d'execució i la documentació que s'ha d'aportar per justificar l'actuació finançada, així com tots els termes relacionats amb el seguiment de l'execució i la comunicació.
Capítol XI Execució i justificació dels projectes finançats
Article 26
Terminis d'execució dels projectes segons la tipologia i pròrrogues
1.Terminis d'execució segons la tipologia del projecte
Els projectes susceptibles de ser executats amb càrrec al fons en aquesta convocatòria poden ser projectes amb actuacions que ja s'han començat a dur a terme o bé projectes dels quals no s'ha fet cap actuació, d'acord amb la tipologia dels projectes establerta en l'article 3. En qualsevol cas, l'entitat beneficiària ha de tenir en compte que d'ençà de la notificació de la resolució de concessió disposa dels terminis màxims següents per a l'execució del projecte:
1.1 Si es tracta d'un projecte d'una inversió, tant si depèn d'altres administracions (per dur a terme la tasca administrativa prèvia, per obtenir permisos, per signar convenis, entre d'altres) com si no, el termini màxim d'execució és de 36 mesos. Els projectes que duen implícita la contractació de personal d'investigació poden tenir una durada màxima de 48 mesos, pròrroga inclosa.
1.2 Si es tracta d'un projecte que tan sols compta amb despeses corrents per a l'execució del projecte, el termini màxim d'execució és de 24 mesos.
1.3 Si es tracta de la redacció de projectes o modificacions d'aquests, l'entitat beneficiària disposa d'un termini màxim de devuit mesos per poder redactar el projecte, amb l'excepció de la redacció de projectes vinculats al cicle de l'aigua, que poden ser redactats amb un termini màxim de trenta mesos, atesa la intervenció d'altres administracions en la redacció d'aquests.
La durada de cada projecte ve determinada en la resolució de concessió en funció de les dades d'execució aportades en la sol·licitud, sense perjudici dels terminis d'execució establerts en aquest article.
2. Percentatge d'execució
Per determinar el percentatge d'execució i que aquest sigui homogeni en tots els projectes, la persona beneficiària, en emplenar l'acta de seguiment, ha de diferenciar dues fases: fase administrativa (50 %) i fase d'execució (50 %).
|
Fases del projecte |
Percentatge |
|---|---|
|
Fase administrativa |
50 % |
|
Fase d'execució |
50 % |
|
Total |
100 % |
Fase administrativa: en aquest 50 % es troben totes les actuacions necessàries prèvies realitzades establertes en l'article 3.c) per a l'execució del projecte d'ajuda i que han d'estar acabades en el termini recollit en l'esmentat article, que s'ha de computar segon les regles que hi preveu. Aquest termini pot ser ampliable fins a sis mesos més, mitjançant una comunicació a l'AETIB, que es donarà per assabentada i aplicarà les penalitats corresponents recollides en aquest Pla.
Fase d'execució: el percentatge en aquest tram s'ha de calcular sobre la base de l'executat sobre el pressupost adjudicat o concedit. Aquest percentatge, sumat al 50 % de la fase administrativa, anirà marcant el grau de progrés en l'execució global del projecte.
3. Pròrrogues
3.1 Pròrroga ordinària: en el cas que el termini d'execució establert en el punt 1 d'aquest article sigui insuficient per finalitzar les actuacions, l'entitat ha de comunicar aquesta circumstància a l'AETIB, que es donarà per assabentada i s'ha d'entendre concedida automàticament una pròrroga, d'acord amb els paràmetres següents:
a) Per a projectes de realització d'obres: pròrroga per un termini màxim i improrrogable de 24 mesos.
b) Per a la resta de tipologies dels projectes: pròrroga per un termini màxim i improrrogable de dotze mesos.
3.2 Pròrroga extraordinària: excepcionalment, quan el compliment per la persona beneficiària s'aproximi d'una manera significativa al compliment total o s'acrediti una actuació inequívocament tendent a la satisfacció dels seus compromisos, la Comissió pot atorgar una pròrroga extraordinària de dotze mesos, si el projecte és de realització d'obres, i de sis mesos per a la resta, a petició de l'entitat i de forma motivada. Aquesta pròrroga durà aparellada conseqüències en els termes de l'article 28. En el supòsit que el percentatge d'execució sigui inferior al 75 %, en cap cas no es pot atorgar la pròrroga extraordinària.
4. La fase administrativa no pot ser objecte de pròrroga, sense perjudici de la possible ampliació establerta en el punt 2 d'aquest article.
5. No resulta d'aplicació la possibilitat d'ampliació dels terminis esmentats en aquest article, en aplicació de l'article 32 de la, d'1 d'octubre, del procediment administratiu comú.
Capítol XII Seguiment, verificació i graus d'incompliment de l'execució dels projectes finançats
Article 27
Verificació i justificació de l'execució correcta dels projectes
1. És funció de la Comissió d'Impuls del Turisme Sostenible de les Illes Balears, amb el suport de l'AETIB, fer el seguiment i l'avaluació de l'execució dels projectes aprovats pel Consell de Govern i proposar l'adopció de les mesures de suspensió, modificació o cancel·lació que, si escau, es considerin adients.
2. Les entitats beneficiàries s'han de sotmetre a totes les actuacions de comprovació i de control financer que dugi a terme l'AETIB i aportar tota la informació que li sigui requerida en l'exercici d'aquestes actuacions. Per fer-ho efectiu, els ens beneficiaris han de nomenar una persona responsable del projecte, que esdevindrà la interlocutora.
3. Actuacions de verificació
Les actuacions de verificació de l'AETIB es classifiquen en:
3.1 Segons la tipologia de les actuacions:
a) Verificacions administratives: tenen per objecte garantir que les declaracions justificatives de les despeses presentades per les persones o les entitats beneficiàries estiguin acompanyades de la documentació justificativa (factures, nòmines, extractes bancaris, etc.).
b) Verificacions in situ o sobre el terreny: tenen per objecte comprovar la realització efectiva de l'acció finançada o el compliment de les obligacions de les persones beneficiàries. Les verificacions sobre el terreny es poden efectuar, si escau, durant la realització de l'acció finançada.
c) Verificacions addicionals i específiques: previstes en la resolució de concessió de l'ajuda o d'aprovació de la transferència.
3.2 Segons el moment i la periodicitat en què es produeixen:
a) Verificacions periòdiques semestrals: a fi que l'AETIB pugui realitzar les tasques de seguiment i avaluació de l'execució dels projectes, les persones beneficiàries han de presentar de manera semestral i telemàticament, fins a la finalització del projecte, un informe tècnic de l'estat d'execució, denominat acte de seguiment, segons el model i l'annex 3 disponibles en la pàgina web illesostenibles.travel, d'acord amb aquest calendari:
- A 30 de juny.
- A 31 de desembre.
b) Verificacions derivades d'una sol·licitud de bestreta o pagament anticipat: en el supòsit que la resolució de concessió de l'ajuda o d'aprovació de transferència hagi previst que excepcionalment es facin pagaments parcials o pagaments mitjançant bestreta i l'entitat ho hagi sol·licitat, la verificació i les condicions d'atorgament de la concessió s'han de regir per l'establert en els articles 3.1 i 3.2 de la Instrucció conjunta publicada en el BOIB número 74/2025, de 12 de juny.
4. Actuacions de justificació final del projecte:
Tant en els casos d'expedient d'ajut com d'expedients de transferència, les entitats i els organismes beneficiaris han de presentar, en els terminis de vigència de l'expedient d'ajut o transferència, juntament amb la darrera sol·licitud de pagament, la justificació de totes les despeses realitzades en el projecte, finançades o no amb fons ITS, mitjançant la documentació que s'especifiqui en la resolució de concessió. La manca de justificació o justificació insuficient de les persones beneficiàries comporta que l'AETIB iniciï les actuacions necessàries per al reintegrament dels imports no justificats, si pertoca.
Tota la informació rebuda de les actuacions de verificació i justificació serveix per mantenir informada la Comissió d'Impuls del Turisme Sostenible, d'acord amb el que estableixen l'article 20.4 de la LIET i la Intervenció General de la Comunitat Autònoma de les Illes Balears, i també per mantenir en tot moment actualitzada la pàgina web illessostenibles.travel.
D'altra banda, l'entitat beneficiària es compromet a comunicar de forma immediata a l'AETIB qualsevol canvi que afecti directament l'execució del projecte, com ara qualsevol canvi en la direcció del projecte o l'obtenció d'altres fonts de finançament durant l'execució del projecte, canvi d'entitat executora, etc.
Article 28
Incompliments i conseqüències
Constitueixen incompliment de les obligacions derivades d'aquest Pla, les accions o omissions de les persones beneficiàries establertes en aquest article.
1. Incompliments lleus:
Constitueixen incompliments lleus els incompliments de les obligacions recollides en aquest Pla quan no constitueixen incompliments greus. En particular, les següents conductes:
a) La presentació fora de termini dels documents justificatius de l'aplicació donada als fons percebuts o de qualsevol documentació exigida per l'AETIB en les seves competències de control.
b) La presentació de documentació justificativa de l'aplicació donada als fons percebuts inexacta o incompleta.
c) L'incompliment de les obligacions formals o de publicitat assumides com a conseqüència de la concessió del finançament.
d) L'incompliment d'obligacions comptables o registrals.
e) L'incompliment de les obligacions de conservació de justificants o documents equivalents, quan no impossibiliti la verificació de la destinació del fons per l'AETIB.
f) La resistència, obstrucció, excusa o negativa a les actuacions de control de l'AETIB, quan no impossibiliti finalment les seves actuacions de verificació.
g) Superar els sis mesos de la fase administrativa fins als dotze mesos. Així mateix, estar incurs en pròrroga extraordinària.
2. Incompliments greus:
Constitueixen faltes greus els següents incompliments de les obligacions recollides en aquest Pla:
a) L'incompliment de les condicions establertes alterant substancialment les finalitats per a les quals el finançament va ser concedit.
b) La manca de justificació total o parcial de la destinació dels fons rebuts.
c) L'obtenció del finançament falsejant les condicions requerides per a la seva concessió o ocultant les que l'haurien impedit o limitat.
d) La no aplicació, en tot o en part, de les quantitats rebudes a les finalitats per a les quals el finançament va ser concedit.
e) La resistència, excusa, obstrucció o negativa a les actuacions de control de l'AETIB quan impossibiliti verificar la destinació dels fons rebuts.
f) L'incompliment del termini ampliat per finalitzar les actuacions de la fase administrativa.
g) L'incompliment del termini de la fase d'execució, incloses les possibles pròrrogues establertes en el Pla.
3. Conseqüències derivades de la comissió de incompliments lleus
L'entitat que hagi sol·licitat una ampliació del termini per finalitzar les actuacions de la fase administrativa es veurà perjudicada en el proper projecte que presenti a la Comissió d'Impuls del Turisme Sostenible amb la minoració d'un punt per cada mes que es torbi a finalitzar-la i que estigui comprés dins aquesta ampliació.
L'entitat que hagi sol·licitat i obtingut una pròrroga extraordinària es veurà perjudicada en el proper projecte que presenti a la Comissió d'Impuls del Turisme Sostenible amb la minoració de mig punt per cada mes que es torbi a finalitzar-la i que estigui comprés dins aquesta pròrroga.
L'entitat que hagi comés un incompliment lleu no relacionat amb els terminis d'execució es veurà perjudicada en el proper projecte que presenti a la Comissió d'Impuls del Turisme Sostenible amb la minoració de cinc punts en la valoració global d'aquest.
L'entitat que hagi comés dos incompliments lleus no relacionats amb els terminis d'execució es veurà perjudicada en el proper projecte que presenti a la Comissió d'Impuls del Turisme Sostenible amb la minoració de deu punts en la valoració global d'aquest.
L'entitat que hagi comés tres o més incompliments lleus no relacionats amb els terminis d'execució es veurà perjudicada en el proper projecte que presenti a la Comissió d'Impuls del Turisme Sostenible amb la minoració de vint punts en la valoració global d'aquest.
4. Conseqüències derivades de la comissió d'incompliments greus
L'entitat que hagi comés un incompliment greu es veurà perjudicada en el proper Pla Anual al qual no podrà presentar cap projecte, sense perjudici d'allò establert en l'article següent.
5. Procediment
La determinació de les conseqüències derivades dels incompliments s'efectuarà mitjançant un procediment administratiu, que s'ha d'iniciar d'ofici pel director de l'AETIB, i implicarà l'audiència de la persona interessada. La resolució que acordi la conseqüència derivada de la comissió de l'incompliment serà imposada per aquest i haurà de ser convalidada per la Comissió d'Impuls del Turisme Sostenible. Es poden obrir procediments al llarg de tota l'execució del projecte o bé agrupar els incompliments en un únic procediment.
Les accions i omissions que derivin en incompliments no tenen conseqüències quan concorre una causa de força major, la qual ha de ser degudament acreditada per l'entitat.
Article 29
Revocació i reintegrament
1. Procedeix la revocació del finançament del projecte en qüestió, sigui transferència o ajut, quan la persona beneficiària hagi comés, com a mínim, una falta greu, sense perjudici d'allò establert en el punt següent.
En aquest casos, a part que l'entitat beneficiària es veurà perjudicada en el proper Pla Anual, al qual no podrà presentar cap projecte, no procedirà el finançament i, en cas que hi hagi hagut bestretes o pagaments parcials, procedirà el reintegrament de les quantitats percebudes i l'exigència de l'interès de demora de l'ajut establert en la legislació de finances de la Comunitat Autònoma, des del moment del pagament de l'ajut fins a la data de la resolució que acordi el reintegrament o la data en què la persona beneficiària hagi realitzat l'ingrés si aquesta data és anterior.
2. Procedeix la revocació parcial del finançament del projecte en qüestió, per la part del projecte no executada, quan la persona beneficiària hagi comés un incompliment greu dels recollits en les lletres b), d) i g) del punt 2 de l'article 28.
En aquest cas, a part que l'entitat beneficiària es veurà perjudicada en el proper Pla Anual, al qual no podrà presentar cap projecte, procedirà el no finançament parcial o bé el reintegrament parcial de les quantitats percebudes amb l'exigència de l'interès de demora en cas d'ajut.
En tots els casos, si el compliment de la persona beneficiària s'aproxima de manera significativa al compliment total i s'acredita una actuació inequívocament tendent a satisfer els seus compromisos, l'eventual reintegrament de l'ajut s'ha d'exigir sense interès de demora.
3. El procediment de reintegrament s'ha d'iniciar d'ofici per acord del director gerent de l'AETIB i s'ha de regir per les disposicions generals sobre procediments administratius, i la resolució que se n'adopti ha de ser convalidada per la Comissió d'Impuls del Turisme Sostenible.
El director gerent de l'AETIB pot acordar, com a mesura cautelar, la retenció del pagament de les quantitats pendents d'abonar a la persona beneficiària.
El termini màxim per resoldre i notificar la resolució del director de l'AETIB és de dotze mesos transcorregut el qual es produeix la caducitat del procediment.
4. Les quantitats reintegrables tenen la consideració d'ingressos de dret públic i poden ser exigides per la via de constrenyiment.
5. Sense perjudici de la revocació total o parcial que pertoqui, l'entitat beneficiària no es veurà perjudicada en el proper Pla Anual, al qual sí podrà presentar projectes sense penalitzacions, en el cas que renunciï al seu projecte aprovat en aquest Pla en el termini màxim d'un mes des de la finalització del termini de la fase administrativa o de la fase d'execució, incloses l'ampliació i la pròrroga o les pròrrogues.
Capítol XIII Modificació dels projectes finançats pels fons
Article 30
Modificació
L'entitat beneficiària de l'ajuda o transferència pot instar l'òrgan concedent perquè iniciï el procediment per modificar la resolució d'aprovació de la transferència o concessió de l'ajuda sense que en cap cas no es puguin variar la destinació o la finalitat de la subvenció ni alterar l'activitat, el programa, l'actuació o el comportament pel qual es va concedir l'ajuda o es va aprovar la transferència.
Qualsevol alteració de les condicions indicades a continuació que s'hagin tingut en compte per a l'aprovació de la transferència o la concessió de l'ajuda pot donar lloc a la modificació de l'ajuda o transferència:
a) L'obtenció concurrent de subvencions o ajudes per a la mateixa finalitat procedents de qualsevol administració o ens públics o privats, estatals, autonòmics, locals, regionals, de la Unió Europea o d'organismes internacionals.
b) Per circumstàncies sobrevingudes que determinen la modificació del projecte tècnic o la memòria valorada de l'activitat finançada amb la modificació de les partides del pressupost inicialment presentat que aquesta modificació comporta.
En cap cas la modificació no pot implicar una minoració de la puntuació obtinguda en la fase de baremació ni corregir a l'alça la puntuació obtinguda o l'import de la subvenció atorgada o la transferència aprovada.
c) Circumstàncies imprevistes o que siguin necessàries per a la bona finalització o complementarietat directament relacionada del projecte, així com altres circumstàncies sobrevingudes que facin necessària l'ampliació dels terminis d'execució o de justificació.
L'escrit pel qual s'insta l'inici de la modificació ha d'estar suficientment justificat i s'ha de presentar de forma immediata a l'aparició de les circumstàncies que la motiven i amb l'antelació suficient a la finalització del termini d'execució i justificació inicialment concedit.
Perquè l'AETIB accepti la modificació del projecte, juntament amb aquesta sol·licitud s'ha d'adjuntar un informe tècnic de la secretaria o unitat de contractació de l'entitat executora sobre la legalitat i elegibilitat d'allò modificat o complementari en el qual s'indiquin els aspectes de la modificació i en el qual també l'entitat indiqui expressament que es compleix la legalitat i que els imports modificats són elegibles, i s'ha d'aportar un informe favorable de l'entitat executora del projecte.
Un vegada examinada aquesta documentació, si l'AETIB accepta la modificació del projecte, ha d'emetre un informe amb el vistiplau del secretari o secretària de la Comissió, i ha d'elevar la proposta, amb tota la documentació que correspongui, a validació del Consell de Govern. Posteriorment, s'ha d'informar la Comissió d'aquest darrer tràmit en la primera sessió del Ple de l'ITS que es dugui a terme.
Només es pot sol·licitar una modificació del projecte per any, a instància de la persona interessada, tret que s'acreditin circumstàncies sobrevingudes i imprevisibles.
Capítol XIV Publicitat, informació i comunicació
Article 31
Publicació
Aquest Pla, una vegada aprovat per la Comissió i ratificat pel Consell de Govern, ha de ser objecte de publicació en el Butlletí Oficial de les Illes Balears i en la Base de Dades Nacional de Subvencions (BDNS).
Article 32
Pàgines web
A l'efecte del compliment del que es disposa en el punt 4 de l'article 20 de la LIET, pel que fa a les convocatòries públiques amb periodicitat anual, es determina que, al marge de la publicació en el BOIB i en el lloc web específic d'aquest Pla, les administracions i altres entitats que poden presentar projectes a la Comissió poden publicar aquest fet en les seves pàgines web.
Article 33
AETIB
Es faculta l'AETIB per dur a terme les tasques de comprovació del compliment de l'obligació de publicitat, i, si escau, per emetre les peticions de compliment d'aquesta. A més, ha de tenir cura de la comunicació dels projectes dins i fora de les Illes Balears.
Article 34
Publicitat
La persona beneficiària ha de donar publicitat a la contribució financera del fons per afavorir el turisme sostenible, que ha de quedar reflectida tant durant l'execució del projecte com en finalitzar aquest mitjançant cartells divulgatius de les activitats, pàgines web i resta d'inversions i obres en la forma que proposi l'AETIB.
Per tal de fer efectiva aquesta obligació les persones beneficiàries han de publicar en les seves pàgines web institucionals la informació del projecte. Les mesures de publicació han de complir els requisits de comunicació i d'imatge corporativa disponibles en la pàgina web illessostenibles.travel.
Article 35
Manual d'imatge corporativa i de comunicació
Les mesures de publicitat que han d'adoptar han de complir els requisits del Manual d'imatge corporativa i de comunicació que ha de proporcionar l'AETIB abans de dictar la resolució que concedeixi l'ajuda o aprovi la transferència.
ANNEX 1 Acceptació del finançament amb el fons per afavorir el turisme sostenible corresponent al Pla Ordinari 2026-2027 (per a ajudes)
Entitat beneficiària
Nom i llinatges: _______________________________________________________________________________
DNI: __________________________________
Adreça als efectes de notificacions: _______________________________________________________________________________
Municipi: __________________ Codi postal: ___________
En representació de: _______________________________________________________________________________
DECLAR:
Que accept expressament i en els terminis establerts el finançament amb càrrec al fons per afavorir el turisme sostenible corresponent al Pla Anual Ordinari d'Impuls Sostenible de 2026-2027, del o els projectes següents:
_______________________________________
_______________________________________
_______________________________________
Que com a entitat beneficiària, tenc coneixement del que disposa el Pla Anual d'Impuls del Turisme Sostenible per al període 2026-2027 i de la normativa que el regula, i em compromet al compliment de les obligacions que s'hi estableixen.
Palma, _____ d______________ de 20____________
[rúbrica]
- Aquesta versió HTML se mostra només a efectes de consulta i no té validesa legal per una versió oficial i autèntica consulti la versió PDF.