- Inici
- > BOIB, Butlletí Oficial
- > BOIB Núm 044 - 4 / abril / 2026
- > Pàg. 17808 a 17817
Secció III. Altres disposicions i actes administratius
AJUNTAMENT DE SANT LLORENÇ DES CARDASSAR
Núm. 253885
Proposta d'estructura de costos i fórmula de revisió de preus del contracte mixt de subministrament d'energia elèctrica i servei de gestió energètica i manteniment amb garantia total de les instal·lacions d'enllumenat públic de l'Ajuntament de Sant Llorenç des Cardassar
-
Contingut, oficial i autèntic, de la disposició:
 Versió PDF
Text
A l'efecte de donar compliment al que es disposa a l'article 9.7 del Reial decret 55/2017, de 3 de febrer, de desenvolupament de la Llei 2/2015, de 30 de març, de desindexació de l'economia espanyola, se sotmet a informació pública per un termini de 20 dies la proposta d'estructura de costos i fórmula de revisió de preus del contracte mixt de subministrament d'energia elèctrica i servei de gestió energètica i manteniment amb garantia total de les instal·lacions d'enllumenat públic de l'Ajuntament de Sant Llorenç des Cardassar, als efectes d'al·legacions i reclamacions.
PROPOSTA D'ESTRUCTURA DE COSTOS I FÓRMULA DE REVISIÓ DE PREUS DEL CONTRACTE MIXT DE SUBMINISTRAMENT D'ENERGIA ELÈCTRICA I SERVEI DE GESTIÓ ENERGÈTICA I MANTENIMENT AMB GARANTIA TOTAL DE LES INSTAL·LACIONS D'ENLLUMENAT PÚBLIC DE L'AJUNTAMENT DE SANT LLORENÇ DES CARDASSAR
1. OBJECTE
L'objecte del present document és descriure i establir l'estructura de costos del CONTRACTE MIXT DE SUBMINISTRAMENT D'ENERGIA ELÈCTRICA I SERVEI DE GESTIÓ ENERGÈTICA I MANTENIMENT AMB GARANTIA TOTAL DE LES INSTAL·LACIONS D'ENLLUMENAT PÚBLIC DE L'AJUNTAMENT DE SANT LLORENÇ DES CARDASSAR; a més, definir la fórmula de revisió de preus de l'esmentat contracte, en virtut del Reial Decret 55/2017, de 3 de febrer, pel qual es desenvolupa la Llei 2/2015, de 30 de març, de desindexació de l'economia espanyola (en endavant, RD 55/2017)
2. FONAMENT JURÍDIC
El Reial Decret 55/2017, de 3 de febrer, pel qual es desenvolupa la Llei 2/2015, de 30 de març, de desindexació de l'economia espanyola, fixa un nou sistema d'actualització de valors monetaris de les variables econòmiques amb què es pretén implantar la desindexació en els contractes del sector públic, dificultant que els seus preus puguin ser objecte de revisió, tal com succeïa tradicionalment mitjançant l'aplicació d'índexs generals de preus tals com l'índex de preus de consum (IPC).
L'esmentat RD 55/2017 estableix la metodologia per a la revisió de preus a fi de la desindexació en els contractes del sector públic als quals és d'aplicació la Llei 9/2017, de 8 de novembre, de Contractes del Sector Públic, per la qual es transposen a l'ordenament jurídic espanyol les Directives del Parlament Europeu i del Consell 2014/23/UE i 2014/24/UE, de 26 de febrer de 2014 (en endavant, LCSP), diferents als contractes d'obres i de subministrament de fabricació d'armament i equipament de les Administracions Públiques, a l'índex de preus de consum (IPC).
Per a aquest cas, atès que es tracta d'un CONTRACTE MIXT DE SUBMINISTRAMENT D'ENERGIA ELÈCTRICA I SERVEI DE GESTIÓ ENERGÈTICA I MANTENIMENT AMB GARANTIA TOTAL DE LES INSTAL·LACIONS D'ENLLUMENAT PÚBLIC DE L'AJUNTAMENT DE SANT LLORENÇ DES CARDASSAR, és d'aplicació l'article 9 del RD 55/2017, el qual estableix el següent:
"Procedirà la revisió periòdica i predeterminada d'aquests preus, transcorreguts dos anys des de la formalització del contracte i executat almenys el 20 per cent del seu import, quan concorrin acumulativament les següents circumstàncies:
a) Que el període de recuperació de la inversió del contracte sigui igual o superior a cinc anys, justificat d'acord amb el criteri establert en l'article 10.
b) Que així estigui previst en els plecs, que hauran de detallar la fórmula de revisió aplicable.
A aquests efectes, en la memòria que acompanyi l'expedient de contractació, l'òrgan de contractació ha de justificar el caràcter recurrent de la variació dels diferents components de cost que s'han de considerar en la fórmula de revisió de preus, el compliment dels principis i límits continguts en els articles 3, 4, 5 i 7, així com el període de redreçament de la inversió del contracte. Ha de justificar així mateix que els índexs triats són aquells que, amb la major desagregació possible d'entre els disponibles al públic, millor reflecteixin l'evolució del component de cost susceptible de revisió en qüestió.
Quan s'utilitzi una fórmula tipus aprovada per Consell de Ministres, només s'exigirà la justificació del període de recuperació de la inversió.
En virtut del RD 55/2017 i LCSP, s'estableixen les següents condicions que s'han de tenir en compte per establir la revisió de preus:
Article 3. RD 55/2017
• Es vincularà als costos directes, indispensables i significatius per al compliment de l'objecte del contracte.
• Increments i disminucions en els costos susceptibles de revisió donaran lloc a revisions a l'alça i a la baixa, respectivament.
Article 5. RD 55/2017
• L'increment repercutible dels costos de mà d'obra no podrà ser superior a l'increment experimentat per la retribució del personal al servei del sector públic, d'acord amb les Lleis de Pressupostos Generals de l'Estat.
Article 7. RD 55/2017
• Els costos representaran almenys l'1 % del valor íntegre de l'activitat.
• No seran revisables els costos associats a les amortitzacions, costos financers, despeses generals o d'estructura, ni el benefici industrial.
• Es podran incloure, amb els límits establerts, els costos de mà d'obra sempre que siguin un cost significatiu, sense perjudici del previst en l'apartat 4 de l'article 8.
Article 9. RD 55/2017
• Aplicació de la fórmula: haver transcorregut 2 anys des de la formalització del contracte i executat, almenys, un 20 % del seu import, excepte per a contractes de gestió de serveis públics.
• Justificació de la seva procedència en l'expedient de contractació.
• Establir en els plecs la fórmula de revisió de preus aplicable, en funció de la naturalesa del contracte i de l'estructura de costos de l'activitat que constitueix el seu objecte.
Article 103. LCSP
• No podrà modificar-se durant la vigència del contracte.
• S'aplicarà en cada data periòdica determinada, respecte de la data de formalització del contracte, sempre que la formalització es produeixi en el termini de tres mesos des de la finalització del termini de presentació d'ofertes, o respecte de la data en què acabi aquest termini de tres mesos si la formalització es produeix amb posterioritat.
Segons l'article 103 de la Llei 9/2017, de 8 de novembre, de Contractes del Sector Públic, els preus dels contractes del sector públic únicament podran ser objecte de revisió periòdica i predeterminada, prèvia justificació en l'expedient, en els següents termes:
- Únicament en els contractes en què el període de recuperació de la inversió sigui igual o superior a cinc anys, calculat tal com indica el RD 55/2017, de 3 de febrer, pel qual es desenvolupa la Llei 2/2015, de 30 de març, de desindexació de l'economia espanyola.
- Sempre de conformitat amb el que es preveu en el RD 55/2017, l'Òrgan de Contractació pot establir el dret a revisió periòdica i predeterminada de preus i fixarà la fórmula que hagi d'aplicar-se, atenent a la naturalesa del contracte i l'estructura i evolució de costos de les prestacions.
- El Plec de Clàusules Administratives Particulars o el contracte ha de detallar la fórmula de revisió aplicable, que serà invariable durant la vigència del contracte i determinarà la revisió de preus en cada data respecte de la data d'adjudicació del contracte.
- Procedirà la revisió periòdica i predeterminada, transcorreguts dos anys des de la formalització del contracte i executat almenys el 20 per cent del seu import, si bé en els contractes de concessió de serveis públics, la condició relativa al percentatge d'execució del contracte no serà exigible.
- No es consideren revisables, en cap cas, els costos associats a les amortitzacions, els costos financers, les despeses generals o d'estructura, ni el benefici industrial.
- Només es consideraran revisables els costos de mà d'obra quan aquests siguin un cost significatiu d'acord amb els supòsits i els límits establerts en el RD 55/2017.
D'aquesta manera, de cara a justificar la revisió periòdica i predeterminada del preu del contracte, i en compliment de l'article 103 de la LCSP i del RD 55/2017, es redacta la Present Memòria Justificativa de la fórmula de revisió, que s'inclou com a Annex al Plec de Clàusules Administratives Particulars que han de regir la contractació de subministrament d'energia elèctrica i servei de gestió energètica i manteniment amb garantia total de les instal·lacions d'enllumenat públic de l'Ajuntament de Sant Llorenç des Cardassar.
Així mateix, l'article 9.7, sobre la revisió periòdica i predeterminada de preus en els contractes, aplicable al present cas, indica que:
"Per als contractes amb un preu igual o superior a cinc milions d'euros, l'òrgan de contractació inclourà en l'expedient de contractació un informe preceptiu valoratiu de l'estructura de costos, emès pel Comitè Superior de Preus de Contractes de l'Estat. A aquests efectes, l'òrgan de contractació ha de:
a) Sol·licitar a cinc operadors econòmics del sector la remissió de la seva estructura de costos.
b) Elaborar una proposta d'estructura de costos de l'activitat. Per a la qual cosa ha d'utilitzar, sempre que sigui possible, la informació de les respostes que rebi dels operadors econòmics esmentats en la lletra anterior.
c) Sotmetre la seva proposta d'estructura de costos a un tràmit d'informació pública per un termini de 20 dies. En cas que es presentin al·legacions en aquest tràmit, l'òrgan de contractació ha de valorar la seva acceptació o rebuig de forma motivada en la memòria. En el cas dels contractes de concessió d'obra pública, l'òrgan de contractació pot decidir incloure aquest tràmit d'informació com a part del previst en l'apartat 3 de l'article 128 del Text Refós de la Llei de Contractes del Sector públic, aprovat per Reial decret legislatiu 3/2011, de 14 de novembre.
d) Remetre la seva proposta d'estructura de costos al Comitè Superior de Preus de Contractes de l'Estat.
El Comitè Superior de Preus de Contractes de l'Estat ha d'evacuar l'informe preceptiu en un termini no superior a vint dies, a comptar des del dia següent a la recepció de la proposta d'estructura de costos esmentada en la lletra d) anterior.
En cas que el Comitè consideri que la informació remesa no és suficient o precisa algun aclariment, pot sol·licitar a l'òrgan proponent informació addicional. Aquest requeriment suspendrà el termini d'evacuació de l'informe quan no hi hagi resposta de l'òrgan de contractació.
En el cas de les Comunitats Autònomes i de les Entitats Locals, així com dels organismes i entitats que en depenen, aquest informe pot ser recaptat de l'òrgan autonòmic consultiu en matèria de contractació pública, si existís. En cas contrari, ha de ser recaptat pel Comitè Superior de Preus de Contractes de l'Estat.
En qualsevol cas, l'òrgan de contractació ha de comunicar a efectes informatius al Comitè Superior de Preus de Contractes de l'Estat i, si escau, a l'òrgan autonòmic consultiu corresponent, l'estructura de costos inclosa en el plec."
En aquest sentit, l'Ajuntament de Sant Llorenç des Cardassar ha dut a terme un dimensionament tècnic-econòmic inicial realitzat per establir el pressupost base de licitació del contracte esmentat, deduint-se'n que el preu serà superior a cinc milions d'euros i, per tant, en aquests casos, s'ha d'incloure a l'expedient un informe preceptiu valoratiu de l'estructura de costos, emès pel Comitè Superior de Preus de Contractes de l'Estat.
Per tant, amb la finalitat d'obtenir aquest informe preceptiu, s'ha sol·licitat la remissió de l'estructura de costos a cinc operadors econòmics per tal d'elaborar la proposta d'estructura de costos del contracte i procedir a remetre-la a l'òrgan autonòmic consultiu corresponent, en aquest cas, a la Junta Consultiva de Contractació.
Per a la selecció dels operadors econòmics consultats, s'ha optat per aquells que tenen un notable pes en el sector de la gestió de serveis energètics i manteniment de l'enllumenat públic i edificis d'àmbit nacional, sobre la base de les adjudicacions de contractes que d'aquest tipus es publiquen a la Plataforma de Contractació del Sector Públic, així com a l'experiència demostrable en aquests tipus de contractes.
A partir de la informació subministrada per aquests operadors, s'ha elaborat la proposta d'estructura de costos presentada en aquest document, per tal de poder sotmetre-la a un tràmit d'informació pública per un termini de 20 dies, previ a l'aprovació dels plecs, i posterior remissió de la proposta d'aquesta estructura a la Junta Consultiva.
DESENVOLUPAMENT DE LA PROPOSTA DE L'ESTRUCTURA DE COSTOS.
La contractació de subministrament d'energia elèctrica i servei de gestió energètica i manteniment amb garantia total de les instal·lacions d'enllumenat públic de l'Ajuntament de Sant Llorenç des Cardassar presenta com a objectiu principal aconseguir un important estalvi energètic a través de l'optimització del servei de gestió manteniment de les instal·lacions, juntament amb aquells altres serveis complementaris, com ara resolució d'avaries, compliment de normativa, etc. Aquests serveis conformen un procés global integrat en un mateix contracte, amb l'objectiu de garantir la vinculació de les diferents parts de procés de forma sinèrgica i complementària.
De la mateixa manera, de conformitat amb el que es preveu en l'article 3 del RD 55/2017 relatiu al principi de referenciació a costos, tot règim de revisió ha de prendre com a referència l'estructura de costos de l'activitat, ponderant cada component de costos en funció del seu pes relatiu en el valor íntegre d'aquesta activitat, entenent aquest valor com el preu global del contracte atès que fa referència a l'àmbit de la contractació pública.
En conseqüència, els elements i ponderació que formen part de l'estructura de costos i de la consegüent fórmula de revisió, han estat determinats en funció dels requeriments del RD 55/2017, considerant les respostes d'operadors representatius del sector, els quals han facilitat les estructures de costos referides per a la globalitat del servei de gestió de l'enllumenat públic municipal i estacions transformadores.
OPERADORS ECONÒMICS DEL SECTOR.
S'ha sol·licitat la remissió de la seva estructura de costos a CINC operadors econòmics del sector a la Península a fi de poder elaborar una proposta d'estructura de costos de l'activitat, complint amb el que s'estableix a l'article 9.7 del RD 55/2017.
Tot seguit, es relacionen els operadors entre els més representatius del sector i amb implantació en l'àmbit geogràfic del contracte i a nivell nacional, tant pel seu nivell d'eficiència i gestió, com pel seu volum d'activitat, als quals se'ls sol·licita la seva estructura de costos vinculada a l'activitat objecte del contracte:
ACCIONA ESCO
FERROVIAL ENERGÍA
IMESAPI
SITELEC GLOBAL DE SERVICIOS
ELECNOR
ACEINSA MOVILIDAD
APORTACIÓ DELS OPERADORS ECONÒMICS
De tots els operadors anteriors consultats van, aportar les seves respectives estructures de costos:
|
COMPONENTE |
SITELEC |
FERROVIAL ENERGÍA |
ACCIONA ENERGIA |
IMESAPI |
|---|---|---|---|---|
|
Subministraments energètics |
55% |
44,28% |
30% |
44,56% |
|
Cost del personal |
10% |
31,59% |
18% |
18,15% |
|
Cost de material i equips elèctrics |
3% |
5,59% |
6% |
4,85% |
|
Cost d'amortització no subjectes a revisió de preus |
30% |
14,23% |
38% |
22,58% |
|
Altres costos no subjectes a revisió de preus |
2% |
4,31% |
8% |
9,86% |
|
TOTAL |
100% |
100% |
100% |
100% |
ESTRUCTURA DE COSTOS DEL SERVEI
Per a la confecció de la proposta d'estructura de costos de l'activitat s'han tingut en compte les respostes dels operadors econòmics esmentats, i l'estudi econòmic propi de l'Ajuntament per a la determinació del pressupost base de licitació.
Un altre cop, cal destacar que per a l'obtenció d'una estructura de costos global cal disposar de dades comparables entre si, de manera que les partides que formen aquesta estructura presentin una conceptualització i composició similar. Així, cada component de l'estructura de costos ha de ser comparable entre les diferents empreses considerades.
A partir d'aquesta informació, es dissenya una estructura en la qual s'incorporen aquells costos més representatius indispensables en l'activitat a partir de dades sempre comparables i desagregades en la major mesura possible, segons el que s'estableix al RD 55/2017.
D'aquesta manera, l'estructura de costos imprescindibles per dur a terme l'activitat que conforma el CONTRACTE de subministrament d'energia elèctrica i servei de gestió energètica i manteniment amb garantia total de les instal·lacions d'enllumenat públic de l'Ajuntament de Sant Llorenç des Cardassar mostra la ponderació de cadascun aquests costos respecte del total de l'execució material del servei, sent la següent:
|
PRESTACIÓ P1 |
89.654,74 € |
27,97% |
Revisió de preus |
|
PRESTACIÓ P2P3 |
104.507,32 € |
32,60% |
- |
|
COST PERSONAL |
53.552,95 € |
16,70% |
Revisió de preus |
|
COST MATERIAL |
34.268,33 € |
10,69% |
- |
|
AMORTITZACIÓ MITJANS MATERIALS |
4.533,33 € |
1,41% |
No subjecte a revisió de preus |
|
AMORTITZACIÓ MITJANS DE TRANSPORT |
6.300,00 € |
1,97% |
No subjecte a revisió de preus |
|
MANTENIMENT MITJANS MATERIALS |
1.075,00 € |
0,34% |
No subjecte a revisió de preus |
|
MANTENIMENT MITJANS DE TRANSPORT |
3.060,00 € |
0,95% |
No subjecte a revisió de preus |
|
MATERIALS I REPOSICIONS |
10.800,00 € |
3,37% |
Revisió de preus |
|
LLOGUER I MANTENIMENT LOCALS |
8.500,00 € |
2,65% |
No subjecte a revisió de preus |
|
BENEFICI INDUSTRIAL (6%) |
5.269,28 € |
1,64% |
No subjecte a revisió de preus |
|
DESPESES GENERALS (13%) |
11.416,77 € |
3,56% |
No subjecte a revisió de preus |
|
PRESTACIÓ P4 |
116.427,96 € |
36,32% |
No subjecte a revisió de preus |
|
PRESTACIÓ P6 |
10.000,00 € |
3,12% |
No subjecte a revisió de preus |
|
COST MATERIAL |
8.403,36 € |
2,62% |
No subjecte a revisió de preus |
|
BENEFICI INDUSTRIAL (6%) |
504,20 € |
0,16% |
No subjecte a revisió de preus |
|
DESPESES GENERALS (13%) |
1.092,44 € |
0,34% |
No subjecte a revisió de preus |
|
TOTAL |
320.590,03 € |
100,00% |
- |
Per tant, l'estructura de costos que s'aplica a la revisió de preus és la següent:
|
ESTRUCTURA DE COSTOS GLOBAL |
|
|
COMPONENTE |
% SOBRE EL TOTAL |
|
PRESTACIÓ P1. SUBMINISTRAMENTS ENERGÈTICS |
27,97% |
|
COST DEL PERSONAL |
16,70% |
|
COST DE MATERIAL I EQUIPS ELÈCTRICS |
3,37% |
|
COST D'AMORTITZACIÓ NO SUBJECTES A REVISIÓ DE PREUS |
39,70% |
|
ALTRES COSTOS NO SUBJECTES A REVISIÓ DE PREUS |
12,27% |
|
TOTAL |
100,00% |
- Prestació P1. Subministraments energètics (E): 27,97%
- Cost Personal (Cp): 16,70%
- Cost material i equips elèctrics (Cm): 3,37%
Per a cada un d'ells:
- Es representen amb el subíndex "n" els valors dels índexs de preus de cada component bàsic de cost en la data d'aplicació de la revisió del preu de contracte.
- Es representen amb el subíndex "o" els valors de referència dels índexs de preus de cada component bàsic de cost, la data de formalització del contracte, sempre que la formalització es produeixi en el termini de tres mesos des de la finalització del termini de presentació d'ofertes, o respecte de la data en què acabi aquest termini de tres mesos si la formalització es produeix amb posterioritat.
Així, el valor del Kn el coeficient de revisió resultant de l'aplicació de la fórmula entre el moment de revisió i el considerat origen a l'efecte de revisió del contracte, és a dir, la data de formalització del contracte, sempre que la formalització es produeixi en el termini de tres mesos des de la finalització del termini de presentació d'ofertes, o respecte de la data en què acabi aquest termini de tres mesos si la formalització es produeix amb posterioritat, tal com s'estableix a l'article 103.9 de la Llei del Contractes del Sector Públic.
Per tant, la fórmula de revisió de preus pren la següent manera:
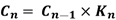
On:
Cn = Import del contracte en l'any n de revisió.
Cn-1 = Import del contracte en l'any anterior al de revisió. Per a la primera revisió de preus, correspon al valor d'adjudicació d'aquest. Valor de referència.
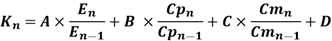
On:
A: Pes del cost dels subministraments energètics en tant per un.
Tal com s'ha detallat al llarg del document, la prestació P1 en aquest contracte té dos components:
A = 0,2797
En = Cost de l'energia corresponent a l'any de la revisió.
En-1 = Cost de l'energia corresponent a l'any anterior al de revisió. Per a la primera revisió de preu és el cost de referència, corresponent al mes de la formalització del contracte, sempre que la formalització es produeixi en el termini de tres mesos des de la finalització del termini de presentació d'ofertes, o respecte de la data en què acabi aquest termini de tres mesos si la formalització es produeix amb posterioritat.
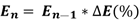
On:
∆E (%) = Coeficient d'actualització de preus vinculats amb el subministrament d'energia.
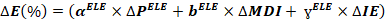
En què:
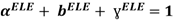
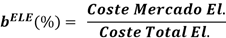
On:

 = Pes dels peatges i càrrecs en el cost del subministrament elèctric
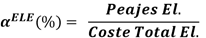

 = Variació del cost dels peatges i càrrecs dels subministraments elèctrics
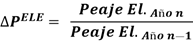

 = Pes del cost del component del mercat de l'electricitat
 = Increment del preu mitjà aritmètic mensual del Mercat Diari de l'OMIE
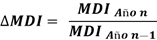
 = Valor en percentatge de l'impost elèctric en el moment de l'adjudicació.
 = Variació de l'Impost elèctric.
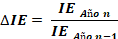
Per poder definir els paràmetres αELE(%), bELE (%), ɣELE (%), cal determinar una estructura tarifària de referència que tingui en compte el pes dels diferents períodes de cada tarifa en l'estructura de cost del global dels subministraments. Aquesta estructura tarifària es determinarà a la finalització del primer any de contracte sobre la base de la facturació de cada subministrament energètic. Per a la qual cosa, s'ha de disposar de l'històric dels consums i costos relatius al terme d'energia i al terme de potència, desglossat per tarifa i període tarifari. Aquesta estructura de cost es farà servir com a referència per calcular la revisió de preus a la finalització del primer any de contracte i definir l'import de la prestació P1 del segon any. A més, aquesta estructura es mantindrà durant la vigència del contracte.
B: Pes del cost del cost del personal en tant per un
B = 0,1670
Cpn = Cost del personal corresponent a l'any de la revisió.
Cpn-1 = Cost del personal en l'any anterior al de revisió. Per a la primera revisió de preus és el cost de referència, corresponent al mes de la formalització del contracte, sempre que la formalització es produeixi en el termini de tres mesos des de la finalització del termini de presentació d'ofertes, o respecte de la data en què acabi aquest termini de tres mesos si la formalització es produeix amb posterioritat.
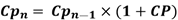
On:
 = variació del valor absolut de les taules salarials del Conveni Col·lectiu del Sector del Metall de Balears vigent en l'any de revisió, respecte del valor absolut de les taules salarials del Conveni Col·lectiu del Sector del Metall de Balears vigent en l'any de referència.
C: Pes del cost del material i equips elèctrics en tant per un
C = 0,0337
Cmn = Cost del material i equips elèctrics corresponent a l'any de la revisió.
Cmn-1 = Cost del material i equips elèctrics en l'any anterior al de revisió. Per a la primera revisió de preus és el cost de referència, corresponent al mes de la formalització del contracte, sempre que la formalització es produeixi en el termini de tres mesos des de la finalització del termini de presentació d'ofertes, o respecte de la data en què acabi aquest termini de tres mesos si la formalització es produeix amb posterioritat.
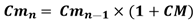
On:
 = variació percentual de l' Índex de preus de materials, nacional de la mà d'obra i de components de transport de viatgers per carretera - Índex de preus de materials específics, base 2011 - Materials i equips elèctrics publicat per l'INE el període n, any de revisió, respecte del valor de referència.
https://www.ine.es/jaxiT3/Tabla.htm?t=8382
NOTA EXPLICATIVA: La revisió de preus únicament procedirà durant el temps estrictament necessari d'amortització de la inversió.
D: Cost no revisable en tant per un.
D = 0,5196
Per tant, es verifica que:
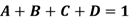
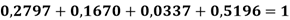
La fórmula quedaria de la manera següent:
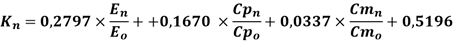
JUSTIFICACIÓ DEL TERMINI DE DURACIÓ DEL CONTRACTE
La duració màxima del contracte no excedeix del temps que es calcula raonable perquè l'adjudicatària recuperi les inversions realitzades per a l'explotació de les obres o serveis —tant les inicials com les realitzades durant la vida del contracte—, juntament amb un rendiment sobre el capital invertit i tenint en compte les inversions necessàries establertes en el Plec de Prescripcions Tècniques per assolir els objectius contractuals específics i s'ha calculat segons el que es preveu a l'article 10 del Reial decret 55/2017, de 3 de febrer, pel qual es desenvolupa la Llei 2/2015, de 30 de març, de desindexació de l'economia espanyola.
Aquesta durada del contracte està motivada en l'Informe 55/2018, de 2 de juliol de 2018, de la Junta Consultiva de Contractació Pública de l'Estat, sobre la durada dels contractes de serveis energètics, en el qual s'indica que en els contractes de serveis energètics que comprenguin subministraments i serveis amb inversió, la durada del contracte en el conjunt de les seves prestacions no queda condicionada pel límit de durada de 5 anys, i es permet una major durada dels contractes de serveis energètics, de manera que sigui possible la recuperació de les inversions que formen part de les prestacions objecte del contracte.
Per establir la durada del contracte, es presenten en aquest apartat els càlculs del període de recuperació de la inversió, entès com aquell en què previsiblement poden recuperar-se les inversions realitzades per l'empresa de serveis energètics necessàries per a la correcta execució de les obligacions previstes en el contracte, incloses les exigències de qualitat i preu, i es permeti al contractista l'obtenció d'un benefici sobre el capital invertit en condicions normals d'explotació.
Es defineix el període de recuperació de la inversió del contracte com el mínim valor de n per al qual es compleix la següent desigualtat, havent-se fet totes les inversions per a la correcta execució de les obligacions previstes en el contracte:
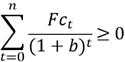
On:
- t: són els anys mesurats en nombres enters.
- Fct: és el flux de caixa esperat de l'any t, definit com la suma del següent:
a) El flux de caixa procedent de les activitats d'explotació, incloent cobraments i pagaments derivats de cànons i tributs, però excloent aquells que graven el benefici del contractista.
b) El flux de caixa procedent de les activitats d'inversió.
No inclou cobraments ni pagaments derivats d'activitats de finançament, i l'estimació dels fluxos de caixa ha de fer-se sense considerar cap actualització dels valors monetaris que componen el Fct.
- b: és la taxa de descompte. De conformitat amb el que es disposa a l'apartat 2 de l'article 10 del Reial Decret 55/2017, de 3 de febrer, pel qual es desenvolupa la Llei 2/2015, de 30 de març, de desindexació de l'economia espanyola, la taxa de descompte és el rendiment mitjà en el mercat secundari del deute de l'Estat a deu anys en els últims sis mesos incrementat en una diferència de 200 punts bàsics, prenent com a referència per al càlcul d'aquest rendiment mitjà les últimes dades disponibles publicades pel Banc d'Espanya en el Butlletí de Mercat de Deute Públic. De la consulta d'aquestes dades s'obté un rendiment mitjà entre agost del 2025 i gener del 2026 de 3,233%, sent llavors la taxa a aplicar de 5,233%, tal com es pot observar en la següent taula:
|
|
ago.-25 |
set.-25 |
oct.-25 |
nov.-25 |
des.-25 |
gen.-26 |
Mitjana |
Taxa de descompte (b) |
|---|---|---|---|---|---|---|---|---|
|
Rendibilitat de les obligacions a 10 anys |
3,260% |
3,270% |
3,150% |
3,180% |
3,270% |
3,270% |
3,233% |
5,233% |
Taxa de descompte (b). Font: Indicadors financers. Banc d'Espanya https://www.bde.es/webbde/es/estadis/infoest/a2207.pdf
El flux de caixa del projecte ha de tenir en compte tots els cobraments i pagaments que el contracte genera:
- Els cobraments anuals s'obtenen dels preus de licitació continguts en la proposta, el valor màxim dels quals serà 320.590,03 € sense IVA.
- Els costos es recullen a la taula següent
|
Costos |
Import anual
sense IVA |
|
Pagament subministraments energètics |
89.654,74 € |
|
Cost manteniment |
104.507,32 € |
|
Cost actuacions en prestació P6 |
10.000,00 € |
|
Total |
204.162,07 € |
La inversió associada a les mesures de millora de la instal·lació d'enllumenat públic, incloses en la prestació P4, sota les condicions detallades en el Plec Tècnic ascendeix a 1.187.434,42 € sense IVA
Per acabar, després de determinar l'import de la inversió necessària per a la implantació de les actuacions de millora incloses en la Prestació P4, en la taula següent es presenta, en euros, l'actualització dels fluxos de caixa, que permet determinar en quin moment l'acumulat es fa positiu, la qual cosa representa l'any en què el licitador recupera la inversió amb rendibilitat.
|
ANY |
INGRESSOS SERVEI |
COSTOS SERVEI |
INVERSIÓ |
FLUX DE CAIXA |
FLUX DE CAIXA ACTUALITZAT |
FLUX DE CAIXA ACUMULAT |
|---|---|---|---|---|---|---|
|
0 |
|
|
- 1187434,42 € |
-1.187.434,42 |
-1.187.434,42 |
-1.187.434,42 |
|
1 |
320.590,03 |
204.162,07 |
|
116.427,96 |
110.637,91 |
-1.076.796,51 |
|
2 |
320.590,03 |
204.162,07 |
|
116.427,96 |
105.135,80 |
-971.660,71 |
|
3 |
320.590,03 |
204.162,07 |
|
116.427,96 |
99.907,32 |
-871.753,38 |
|
4 |
320.590,03 |
204.162,07 |
|
116.427,96 |
94.938,85 |
-776.814,53 |
|
5 |
320.590,03 |
204.162,07 |
|
116.427,96 |
90.217,47 |
-686.597,06 |
|
6 |
320.590,03 |
204.162,07 |
|
116.427,96 |
85.730,89 |
-600.866,17 |
|
7 |
320.590,03 |
204.162,07 |
|
116.427,96 |
81.467,43 |
-519.398,74 |
|
8 |
320.590,03 |
204.162,07 |
|
116.427,96 |
77.415,99 |
-441.982,75 |
|
9 |
320.590,03 |
204.162,07 |
|
116.427,96 |
73.566,04 |
-368.416,71 |
|
10 |
320.590,03 |
204.162,07 |
|
116.427,96 |
69.907,54 |
-298.509,17 |
|
11 |
320.590,03 |
204.162,07 |
|
116.427,96 |
66.430,99 |
-232.078,18 |
|
12 |
320.590,03 |
204.162,07 |
|
116.427,96 |
63.127,32 |
-168.950,86 |
|
13 |
320.590,03 |
204.162,07 |
|
116.427,96 |
59.987,95 |
-108.962,91 |
|
14 |
320.590,03 |
204.162,07 |
|
116.427,96 |
57.004,71 |
-51.958,20 |
|
15 |
320.590,03 |
204.162,07 |
|
116.427,96 |
54.169,82 |
2.211,62 |
De l'anàlisi realitzada s'obté que el payback, o termini de recuperació de la inversió, se situa en 15 anys, de manera que queda justificat un termini de contracte igual a aquests 15 anys (180 mesos de durada total).imatge widget
- Aquesta versió HTML se mostra només a efectes de consulta i no té validesa legal per una versió oficial i autèntica consulti la versió PDF.